おはようございます。まさきんです。
iDeCoの掛金上限が、2026年12月分から大きく変わります。僕も増額するか迷い、今回は「据え置き」に決めました。事前受付の締切が10月末に迫っているので、整理した内容を残しておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- 2026年12月1日施行で、会社員・公務員の上限は月6.2万円(企業年金等と合算)に一本化
- 自営業など第1号は月7.5万円(国民年金基金等と合算)、専業主婦(夫)の第3号は2.3万円のまま
- 新しい上限は12月分の掛金、つまり2027年1月の引落しから適用
- 増額は「事前受付(10月30日締切の例)」か「12月1日〜24日のe-iDeCo」の二択
- 僕は今回は据え置きにして、年末に振り返る予定
2026年12月の改正で変わること
今回の改正は、2025年に成立した年金制度改正法の一部です。iDeCo公式サイトでは、2026年12月1日施行と案内されています。
大きな変更は2つあります。ひとつは拠出限度額の引き上げです。もうひとつは、加入できる年齢の引き上げです。
拠出限度額のほうは、会社員の区分で特に変化が大きいです。これまでは勤務先の企業年金の有無で上限が分かれていました。改正後は企業年金と共通の枠に一本化されます。
そのうえで、共通の枠が月6.2万円に引き上げられます。自営業などの区分は、国民年金基金との共通枠が月7.5万円になります。
正直、会社員の上限がここまで動くとは思っていませんでした。企業年金なしの人なら、2.3万円から一気に広がる形です。
区分別の新旧の掛金上限
公式サイトと運営管理機関の案内をもとに、区分ごとの月額上限をまとめます。
| 区分 | 改正前(2026年11月分まで) | 改正後(2026年12月分から) |
|---|---|---|
| 第1号(自営業・フリーランス・学生など) | 6.8万円(国民年金基金等と合算) | 7.5万円(国民年金基金等と合算) |
| 第2号・企業年金なしの会社員 | 2.3万円 | 6.2万円 |
| 第2号・企業年金ありの会社員 | 2万円(企業年金等と合算5.5万円) | 6.2万円(企業年金等と合算) |
| 第2号・公務員(共済組合員) | 2万円(共済掛金相当額と合算5.5万円) | 6.2万円(共済掛金相当額と合算) |
| 第3号(専業主婦・主夫など) | 2.3万円 | 2.3万円(変更なし) |
| 第4号(任意加入被保険者) | 6.8万円(国民年金基金等と合算) | 7.5万円(国民年金基金等と合算) |
| 第5号(新設・60歳以上70歳未満) | 対象外 | 6.2万円(企業年金等と合算) |
第3号の人は上限が変わりません。なので、今回の増額手続きの対象からも外れます。
掛金は月5,000円から、1,000円単位で決められます。この最低額は改正後も同じ考え方です。
表にしてみると、第2号の枠の広がり方が目立ちます。とはいえ、上限まで使うかどうかは別の話だと感じました。
企業年金がある人の上限の考え方
企業年金がある会社員は、少し計算が必要です。6.2万円がそのままiDeCoに使えるわけではありません。
厚生労働省の資料では、6.2万円から「事業主拠出額」を引いた範囲とされています。事業主拠出額は、次の2つの合計です。
- 企業型DCの事業主掛金
- DBなど他制度の掛金相当額
例えば会社の掛金が合計で月2万円なら、iDeCoの枠は残りの4.2万円です。会社の掛金が大きいほど、iDeCoの枠は小さくなります。
もうひとつ条件があります。企業型DCでマッチング拠出をしていると、iDeCoには加入できません。どちらか一方を選ぶ形です。
僕も以前は、勤務先の企業型DCで積み立てていました。当時の運用は企業型DCのスイッチングを振り返った記事に書いています。会社の制度と重なる部分は、まず勤務先の資料で確かめるのが早いかもしれません。
70歳未満まで加入できるように
加入できる年齢も、65歳未満から70歳未満に引き上げられます。こちらも2026年12月1日施行です。
対象は、次のいずれかに当てはまる人です。
- iDeCoの加入者
- iDeCoの運用指図者
- 企業年金からiDeCoへ資産を移換する人
さらに、老齢基礎年金やiDeCoの老齢給付金を受け取っていないことが条件です。マッチング拠出をしていないことも求められます。
この人たちは「第5号加入者」という新しい区分になります。また2029年11月末までは経過措置があります。条件に当てはまらない60歳以上70歳未満の人も、新たに加入できます。
60代も働き続ける前提なら、選択肢が広がる改正ではないでしょうか。僕にはまだ先の話ですが、覚えておきたい点です。
増額の手続きは2つのルート
12月分から増額したい場合、手続きのルートは2つあります。施行前の「事前受付」と、施行後の「e-iDeCo」です。
楽天証券の案内を例にすると、次のとおりです。
| 項目 | 事前受付 | e-iDeCo(施行後の通常手続き) |
|---|---|---|
| 受付期間 | 2026年9月1日〜10月30日17時(Web) | 2026年12月1日〜12月24日 |
| 書面の場合 | 10月30日当社必着 | ― |
| 対象 | 第1号・第2号・任意加入のうち掛金を増やす人 | e-iDeCoを利用できる人 |
| 反映 | 2027年1月の引落しから | 2027年1月の引落しから |
| 事前に必要なこと | 楽天証券の総合口座へのログイン | マイナンバーカードと利用申込(アカウント登録) |
締切は運営管理機関ごとに少し違います。マネックス証券は10月30日必着です。三菱UFJ銀行は10月31日必着と案内しています。
楽天証券は、12月1日以降のe-iDeCoでの手続きを推奨しています。ウェブ上で進められて不備が起きにくい、という理由です。
つまり事前受付を逃しても、12月分からの増額はまだ間に合います。ここを知って、少し肩の力が抜けました。
掛金を考えるなら、通信費のような固定費も見直す価値があります。毎月の積立余力を考えやすくなるからです。
増額するときの手順
e-iDeCoで増額する場合の流れを、順番に並べます。
- 自分の被保険者区分を確認する(第1号・第2号・第3号など)
- 企業年金がある人は、会社の掛金額を勤務先の資料で確認する
- 新しい上限から会社の掛金を引き、使える枠を計算する
- マイナンバーカードを用意し、マイナポータルの利用登録をする
- e-iDeCoの「利用申込(アカウント登録)」を済ませておく
- 2026年12月1日〜24日に、e-iDeCoで掛金額の変更を申し込む
- 2027年1月の引落し額で、変更が反映されたか確かめる
アカウント登録は、いつでも先に済ませられます。楽天証券は、12月上旬は申込が集中すると案内しています。登録完了まで数日かかることもあるそうです。
なお、登録の受付は平日8時〜23時とされています。共済組合員は平日8時〜21時です。思ったより時間帯が限られているので、早めに動くほうが安心です。
事前受付とe-iDeCoで、同じ増額を二重に申し込むのは避けてください。楽天証券の案内では、重複するとどちらの手続きも無効になるとされています。
年1回の変更ルールと経過措置
iDeCoの掛金額は、原則として年1回しか変えられません。iDeCo公式サイトでは、12月分から翌年11月分までの1年に1回と案内されています。
ただし、今回の改正には経過措置があります。楽天証券の案内によると、毎月定額の人が施行前の上限を超えて増額する場合です。この変更は年1回の回数にカウントされません。期限は2027年11月30日までです。
一方で施行前の上限以下への変更は、通常どおり1回に数えられます。例えば会社員が月1万円から2万円にする場合です。この変更は回数に入る、という理解になります。
月別指定(年単位)で払っている人は、扱いが少し違います。毎月定額への切替と同時に、施行前の上限を超える増額をすると回数に入りません。切替だけの場合は数えられます。
正直、ここは一番読み違えやすいところでした。迷う人は、運営管理機関のFAQで自分のケースを確かめるのが確実だと思います。
今回は据え置きにした理由
僕は今回、掛金を据え置きにしました。事前受付も使っていません。
迷ったときに、まず考えたのは「急ぐ必要があるか」です。12月分からの増額は、e-iDeCoでも間に合います。それより後に変える道も残っています。
もうひとつ整理したのが、年ごとの収入の波です。大きな収入の予定がある年などは、改正後に通常の手続きで後から掛金を変える選択肢もあります。最初から上限に寄せる必要はない、という考え方です。
iDeCoの掛金は所得控除の対象です。その一方で、原則60歳まで引き出せません。枠が広がったぶん、どこまで積むかは慎重に考えたいところでした。
決めた結果は、年末の12月末に振り返る予定です。据え置きが良かったかどうかは、そのときにあらためて書くつもりです。
後から変える選択肢を残す考え方
据え置きは「何もしない」とは少し違うと感じています。後から動ける状態を保つ、という選び方です。
後から変える場合に意識したいのは、次の点です。
- e-iDeCoのアカウント登録は先に済ませておく
- 増額したい年の手続き期限を、運営管理機関の案内で確かめる
- 施行前の上限を超える増額なら、2027年11月30日まで回数に数えられない
- 施行前の上限以下への変更は、年1回の回数を使う
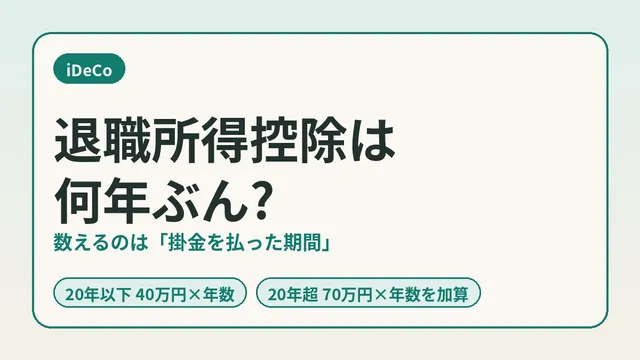
退職時の受け取り方まで考えると、掛金の期間も効いてきます。控除の年数の数え方はiDeCoの退職所得控除と加入期間の記事で整理しました。増額の判断とあわせて見ると、全体像がつかみやすいかもしれません。
よくある落とし穴
増額を考えるときに、つまずきやすい点を挙げておきます。
- 企業年金がある人が、6.2万円をまるごと使えると思い込む
- 事前受付とe-iDeCoで、同じ増額を重複して申し込む
- 運営管理機関ごとの締切の違いに気づかない
- e-iDeCoのアカウント登録を12月に入ってから始める
- 第3号なのに、増額の手続きが必要だと思ってしまう
- 申し込んだつもりで、1月の引落し額を確かめない
最後の点は、スイッチングの確認とも共通します。画面で記録を見る方法はiDeCoスイッチングの確認方法の記事にまとめました。掛金の変更でも、引落し額という記録で確かめるのが安心です。
増額を考える前の確認
- 自分の被保険者区分(第1号〜第5号)はどれか
- 企業年金がある場合、会社の掛金(事業主拠出額)はいくらか
- 企業型DCのマッチング拠出をしていないか
- 現在の納付方法は「毎月定額」か「月別指定(年単位)」か
- 利用している運営管理機関の事前受付の締切はいつか
- e-iDeCoのアカウント登録とマイナンバーカードの準備はできているか
よくある質問
Q. 新しい上限はいつから使えますか?
2026年12月分の掛金から適用されます。実際の引落しは2027年1月です。11月分までは、これまでの上限のままです。
Q. 事前受付の締切を過ぎたら、12月分からは増やせませんか?
増やせます。楽天証券の案内では、2026年12月1日〜24日にe-iDeCoで手続きします。すると2027年1月の引落しから反映されます。むしろe-iDeCoでの手続きが推奨されています。
Q. 専業主婦(夫)は何か手続きが必要ですか?
第3号の上限は月2.3万円のままです。なので、今回の改正に合わせた増額の手続きは必要ありません。事前受付の対象からも外れています。
Q. 企業年金がある会社員の上限はいくらですか?
6.2万円から、会社の掛金を引いた額です。会社の掛金は、企業型DCの事業主掛金とDBなどの掛金相当額の合計です。金額は勤務先の資料で確かめるのが確実だと思います。
Q. 公務員も上限は上がりますか?
上がります。公務員などの共済組合員は第2号の区分です。共済掛金相当額と合算して、月6.2万円が上限になります。
Q. 増額すると、年1回の変更回数を使ってしまいますか?
施行前の上限を超える増額なら、2027年11月30日まで回数に数えられません。楽天証券が案内している経過措置です。施行前の上限以下への変更は、通常どおり1回に数えられます。
Q. 65歳以上でもiDeCoに入れるようになりますか?
70歳未満まで加入できるようになります。ただし、老齢基礎年金を受け取っていないなどの条件があります。2029年11月末までは、条件を満たさない人向けの経過措置もあります。
参考にした公式情報
- iDeCo公式サイト 制度改正について
- iDeCo公式サイト 加入資格・掛金・受取方法等
- 厚生労働省 拠出限度額の見直しに関する資料(PDF)
- 楽天証券 2026年12月制度改正 加入可能年齢・拠出限度額の引き上げ
- 楽天証券 iDeCo 2026年12月 制度改正・掛金引上情報
- マネックス証券 掛金増額の事前受付のお知らせ
- 三菱UFJ銀行 iDeCo掛金額変更の事前受付
- 三井住友銀行 2026年12月制度改正の解説
まとめ
今回の改正で、会社員の掛金上限は大きく広がります。ただ枠が広がったことと、すぐ使い切ることは別だと感じました。
事前受付の締切は近いですが、12月のe-iDeCoでも間に合います。急がずに、自分の区分と会社の掛金を確かめるところから始めてもよさそうです。
僕は据え置きのまま年末を迎えて、12月末に振り返ってみます。固定費もあわせて見直すと、積立の余力も考えやすくなるかもしれません。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。