おはようございます。まさきんです。
生活防衛資金の目標額は、先に決めてありました。ただ、いま手元にいくらあるのかは数えていなかったんです。会計ソフトの明細から実測してみたので、数え方を書き残しておきます。
投資をすすめる記事ではありません。FPとして、手元の備えをどう数えるかの整理です。最終的な判断は、ご家庭の状況次第だと思います。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
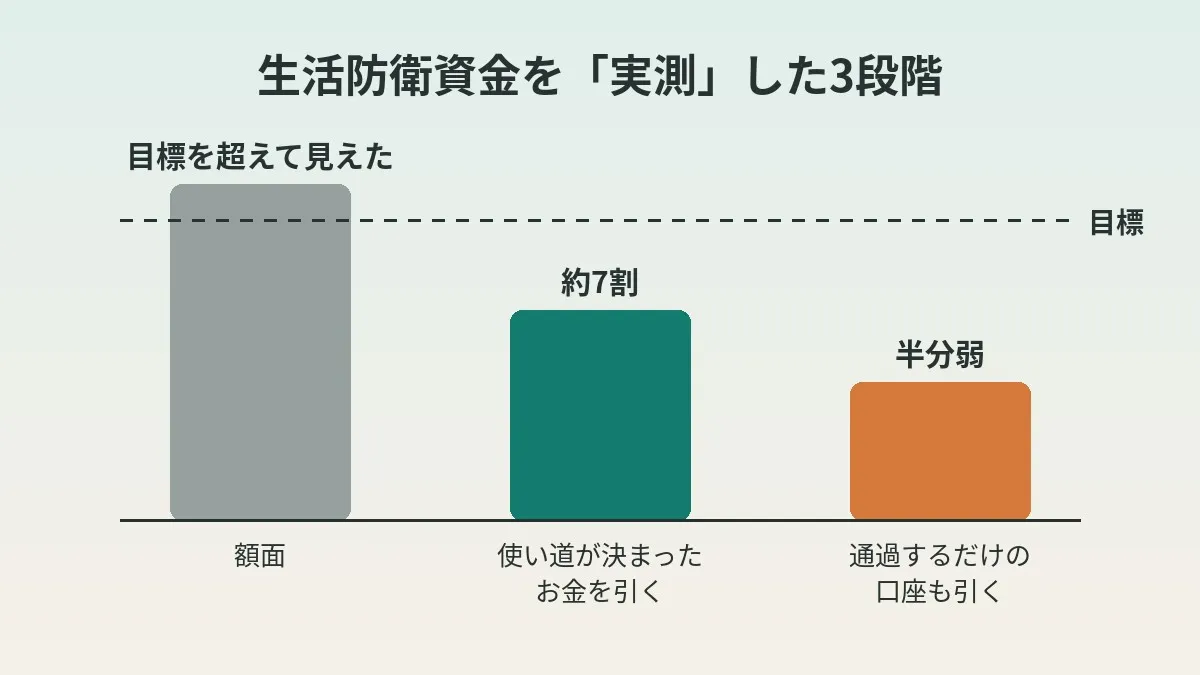
- 4口座の残高を足した額面では、目標を超えて見えた
- 使い道が決まっているお金を引くと、目標の約7割だった
- ローンの引き落としが通過するだけの口座も引くと、目標の半分弱だった
- 連携していない口座は数えていないので、数え漏れの限界がある
- 不足の埋め方は3つの選択肢を並べ、月末の資金配分で決める予定
生活防衛資金は「決める」と「数える」が別の作業
生活防衛資金には、2つの作業があると思います。目標額を決める作業と、いまの手元を数える作業です。
僕は前者だけ済ませて、後者をやっていませんでした。目標を決めただけで、数えたつもりになっていたのかもしれません。
目標額の決め方は、突発支出の想定最大額から逆算する記事にまとめています。この記事では、決めた目標に対する「実測」だけを扱います。
目標額の目安をおさらい
先に、目標額の目安だけ短く確認しておきます。日本FP協会のページでは、緊急資金は「生活費の3ヵ月分〜1年分を確保」とされています。3か月から1年まで、かなり幅がありますね。
この幅のどこに置くかは、世帯の形で変わると思います。我が家は何か月分ではなく、突発支出の想定最大額から決めました。決め方の詳しい話は、上の記事に譲ります。
大事なのは、目標が1つの数字として決まっていることです。数字が無いと、数えた結果を比べる相手がありません。
実測に使ったのは連携済みの4口座
数える材料は、クラウド会計ソフトに連携している4つの口座の明細です。直近数日以内に取り込みが済んでいたので、ほぼ現在の残高と言えます。
連携口座を使った理由は単純です。残高と入出金が、1か所でそろって見えるからですね。通帳やアプリを口座ごとに開くと、日付がずれます。同じ時点の数字で足せるのは、地味ですが大事だと感じました。
ただ、この方法には最初から弱点があります。連携していない口座は、そもそも画面に出てきません。その話は、後半の「限界」の節でまとめます。
額面では目標を超えて見えた
まず、4口座の残高を単純に足しました。この額面では、目標を超えていたんです。
ここで作業を終えることもできました。足りているなら、何もしなくていいですからね。
ただ、明細を眺めていて引っかかりました。残高の中に、近く別の用途で出ていく予定のお金が入っていたんです。口座にあるお金と、防衛資金として使えるお金は別物でした。
3段階で数える手順
そこで、額面から順に引いていく形で数え直しました。手順にすると、次のとおりです。
- 目標額を確認する。 比べる相手になる数字を、先に1つに決めておきます。
- 連携口座の取り込み日を確認する。 明細が古いままだと、残高がずれます。
- 第1段階として額面を出す。 連携口座の残高を、そのまま足します。
- 第2段階として使い道が決まっているお金を引く。 近く別の用途で出ていく予定の資金を、額面から外します。
- 第3段階として通過するだけの口座を引く。 引き落としのためにお金が通るだけの口座を、まるごと外します。
- 3つの数字を目標と比べる。 それぞれ、目標の何割にあたるかを出します。
- 不足の埋め方を決める日を決める。 その場で決めず、資金配分を考える日に回します。
ポイントは、足し算ではなく引き算で進めることです。額面という一番大きい数字から始めて、根拠を持って削っていきます。なので、どこで数字が減ったのかを後から追えます。
我が家の3段階の結果
我が家の結果を、比率で並べてみます。金額は書きませんが、比率だけでも様子は伝わると思います。
| 段階 | 数え方 | 目標に対する比率 | 不足 |
|---|---|---|---|
| 第1段階(額面) | 4口座の残高を単純に足す | 目標を超えて見えた | なしに見える |
| 第2段階 | 使い道が決まっているお金を引く | 約7割 | 約3割 |
| 第3段階(保守読み) | ローンの引き落としが通過するだけの口座も引く | 半分弱 | 半分強 |
額面では足りて見えたものが、第2段階で約7割になりました。さらに保守的に読むと、半分弱です。同じ残高なのに、数え方で景色がここまで変わるんですね。
個人的には、第2段階の数字を「基準」と考えています。第3段階は、悪いほうに振った場合の下限という位置づけです。幅で持っておくと、判断がしやすいと感じました。
使い道が決まっているお金とは
第2段階で引いたのは、すでに行き先が決まっているお金です。口座にはあるけれど、近いうちに別の用途で出ていきます。
J-FLECの家計と金融行動に関する世論調査にも、近い考え方の注記がありました。調査でいう預貯金には、「日常的な出し入れ・引落しに備えている部分」を含めないとされています。口座の残高がそのまま蓄えではない、という線引きですね。
一般的には、次のようなお金が当てはまると思います。
- 支払い日が決まっている税金や保険料
- 近く支払う予定の大きな買い物や工事の代金
- カードの引き落としに備えて置いてある分
- 別の目的で貯めている積立
こうしたお金を防衛資金に数えると、二重に当てにすることになります。突発支出に使ってしまうと、予定していた支払いのほうが足りなくなりますよね。
通過するだけの口座を引く理由
第3段階で引いたのは、ローンの引き落としが通過するだけの口座です。入金されて、そのまま引き落とされていく口座ですね。
こうした口座の残高は、見る日によって大きく変わります。引き落としの前日は多く、翌日は少なくなります。たまたま多い日に数えると、備えが厚く見えてしまうんです。
とはいえ、まるごと外すのは厳しめの読み方だと思います。引き落としのあとに残るお金も、実際にはあるかもしれません。なので、第3段階は「保守読み」と呼んで基準とは分けています。
数える口座と数えない口座
口座の仕分けを、表にしておきます。我が家の場合と、一般的な考え方を合わせたものです。
| 口座・お金の種類 | 我が家の扱い | 理由 |
|---|---|---|
| 連携済みの口座(自由に使える残高) | 数える | すぐ引き出せて使い道が決まっていない |
| 連携済みの口座にある使い道が決まったお金 | 第2段階で引く | 近く別の用途で出ていく |
| ローンの引き落としが通過するだけの口座 | 第3段階で引く | 残高が見る日でぶれる |
| 家族名義の口座 | 数えていない | 会計ソフトに連携していない |
| 現金 | 数えていない | 明細が無く実測できない |
| 証券口座 | 数えていない | 連携していない。値動きもある |
下の3行は、「無い」のではなく「数えていない」お金です。ここを混同しないように、表では言葉を分けました。
固定費が軽いほど、通過するだけのお金は減ります。そのぶん、口座に残るお金は増えやすくなります。例えば通信費は、手をつけやすい固定費の一つかもしれません。
押すと楽天のログインページが開きます。ログイン後にキャンペーン内容が表示されます。
連携口座だけで数える限界
この方法の限界は、はっきりしています。会計ソフトに連携していない口座は、数えられません。
我が家で数えていないのは、家族名義の口座と現金と証券口座です。なので、家全体の備えは今回の数字より多い可能性があります。「目標の約7割」は、あくまで連携口座の中だけの話です。
- 連携していない口座のぶん、実測は少なめに出やすい
- 取り込みが止まっている口座があると、残高が古いままになる
- 使い道が決まっているかどうかの線引きは、自分の判断に左右される
- 見る日によって、通過する口座の残高は大きく変わる
とはいえ、少なめに出ること自体は悪くないと思います。備えの話では、多めに見積もるほうが危ないからです。限界を知ったうえで、控えめな数字として使うのがよさそうです。
不足の埋め方3択
不足が見えたので、埋め方を3つ並べました。まだ決めていません。月末の資金配分のときに決める段取りにしています。
| 選択肢 | 中身 | 良い点 | 気をつけたい点 |
|---|---|---|---|
| 1. 不足分だけ足す | 第2段階の不足(約3割)を埋める | 必要な額が一番小さい | 通過する口座の残高を当てにしたままになる |
| 2. 保守読みの不足分まで足す | 第3段階の不足(半分強)を埋める | 見る日のぶれに強い | 必要な額が大きく時間がかかる |
| 3. 別口座に目標額を新しく置く | 防衛資金だけの口座を作って目標額を入れる | 数え直しが要らなくなる | 必要な額が最大。口座の管理も1つ増える |
その場で決めなかったのには、理由があります。不足を埋めるお金は、ほかの用途と取り合いになるからです。防衛資金だけを見て決めると、別のところが足りなくなるかもしれません。
なので、全体の配分を考える日にまとめて判断します。どれを選ぶかは、月々の余力や返済の状況で変わると思います。どの案が正しいという話ではなさそうです。
置き場所の一般論
置き場所についても、一般論を整理しておきます。防衛資金は、すぐ引き出せることが大事だと言われます。その点で、普通預金は素直な置き場所です。
定期預金は、満期まで置く前提の商品です。途中で解約できる場合でも、条件は金融機関ごとに違います。使う可能性が高い部分は普通預金に置く、という分け方が一般的かもしれません。
預金には、預金保険制度という国の仕組みがあります。預金保険機構のページで、保護の範囲を確認しました。
| 預金の種類 | 保護の範囲 |
|---|---|
| 決済用預金(当座預金や無利息の普通預金など) | 全額 |
| 一般預金等(普通預金・定期預金・貯蓄預金など) | 1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等 |
| 外貨預金・譲渡性預金など | 制度の対象外 |
決済用預金は「利息がつかない」など3つの要件を満たす預金です。一般預金等は、1つの金融機関の中で合算して数えられます。口座を分けるかどうかを考えるときの、前提知識になりそうです。
世の中の平均と比べない
参考までに、統計も1つ見ておきました。J-FLECの2025年の調査では、金融資産保有額の平均が載っています。二人以上世帯で1,940万円、単身世帯で919万円とのことでした。
ただ、この数字と自分の防衛資金を比べる意味は薄いと思います。平均は、一部の大きな資産を持つ世帯に引っ張られやすいからです。そもそも金融資産の全体と防衛資金は、目的の違うお金です。
比べる相手は、世の中の平均ではなく自分で決めた目標です。そのほうが、次に何をするかがはっきりします。
よくある失敗・落とし穴
実測してみて、陥りやすいと感じた点を挙げておきます。
- 額面で安心して終える。 額面は一番大きく見える数字です。
- 残高が多い日に数える。 給料日の直後や引き落としの前は、多く見えます。
- 同じお金を二重に当てにする。 予定のある資金を、防衛資金にも数えてしまう形です。
- 数えていない口座を「ある」ことにする。 確かめていないお金は、いったん数字に入れないほうが安全です。
- 数えたその場で動かしてしまう。 あわてて資金を移すと、別の支払いに響くことがあります。
特に三つ目は、気づきにくいと思います。口座の残高には、行き先の名札がついていないからですね。
向いている人・向いていない人
この数え方が、どの家庭にも合うとは思いません。
| 向いているかもしれない人 | 向いていないかもしれない人 |
|---|---|
| 会計ソフトや家計簿アプリに口座を連携している | 口座の連携をしておらず明細が手元に無い |
| 主なお金が連携済みの口座に集まっている | 現金や家族名義の口座が家計の中心になっている |
| 目標額がすでに決まっている | 目標額がまだ決まっていない |
| 少なめに出る数字を前提に判断できる | 家全体の正確な総額を知りたい |
目標額がまだ無い場合は、先に決める作業が要ります。家全体の総額を知りたい場合は、連携していない口座も手で足す必要があります。
始める前に確認すること
- 生活防衛資金の目標額が1つの数字で決まっているか
- 連携している口座の明細が直近まで取り込まれているか
- 近く別の用途で出ていく予定の資金がどの口座にいくらあるか
- 引き落としが通過するだけの口座がどれか
- 連携していない口座や現金を今回は数えないと割り切れるか
- 不足が出たときに決める日をいつにするか
よくある質問
Q. 生活防衛資金はいくらあれば足りますか?
世帯ごとに違うと思います。日本FP協会のページでは、緊急資金の目安を生活費の3ヵ月分〜1年分としています。我が家の決め方は、目標額の決め方の記事に書きました。
Q. 生活防衛資金の計算は、残高を足すだけではだめですか?
足すだけだと、多めに出やすいと思います。使い道が決まっているお金が混ざるからです。我が家では額面で目標を超えていたのに、引いてみると約7割でした。
Q. 会計ソフトを使っていなくても数えられますか?
数えられます。通帳やアプリで、同じ日の残高を書き出せば同じことができます。ただ、口座が多いと日付をそろえる手間はかかりそうです。
Q. 証券口座のお金は、防衛資金に入れないのですか?
我が家の今回の実測では、数えていません。会計ソフトに連携していないのが直接の理由です。値動きのある資産を備えに数えるかどうかは、ご家庭の判断だと思います。
Q. 第2段階と第3段階は、どちらを信じればいいですか?
どちらか1つに決めなくていいと思います。僕は第2段階を基準にして、第3段階を下限として見ています。幅で持っておくほうが、実態に近いのではないでしょうか。
Q. 不足が分かったら、すぐ埋めたほうがいいですか?
急がなくてもいい場合が多いと思います。あわてて動かすと、ほかの支払いが足りなくなるかもしれません。我が家は、月末の資金配分のときに決めることにしました。
Q. どのくらいの頻度で数え直せばいいですか?
決まった正解は無いと思います。大きな支払いの前後や、家計の前提が変わったときが目安になりそうです。月末の配分を考える日に合わせるのも、続けやすいかもしれません。
Q. 預金は1,000万円を超えると守られないのですか?
一般預金等は、元本1,000万円までと破綻日までの利息等が保護の範囲です。1金融機関ごとに、預金者1人当たりで数えます。超えた部分は、金融機関の財産の状況に応じた扱いになるとされています。
参考にした公式情報
まとめ
生活防衛資金は、目標を決めただけでは半分だと感じました。いま手元にいくらあるかを、数えてみる必要があります。
我が家は額面で目標を超えて見えました。ただ、使い道が決まっているお金を引くと約7割です。通過するだけの口座も引くと、半分弱でした。連携していない口座は数えていないので、これは控えめな数字です。
不足の埋め方は、3つの選択肢を並べたところで止めています。月末の資金配分のときに決める予定です。
固定費の見直しから始めたい方は、固定費見直しの始め方も参考になるかもしれません。まずは口座の残高を、同じ日付で書き出してみてはいかがでしょうか。
通信費のような固定費を下げておくと、積み増しの原資も少し作りやすくなるかもしれません。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。