おはようございます。まさきんです。
資産運用の方針を見直す流れで、iDeCo を一時金で受け取るときの退職所得控除を確かめました。控除の枠を決める年数が、自分の想定より数年ぶん短かったです。どの期間を数えるのかを取り違えやすいと感じたので、調べ方と一緒にメモしておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- iDeCo の退職所得控除は、掛金を拠出した月数で決まる(iDeCo公式サイトの説明)
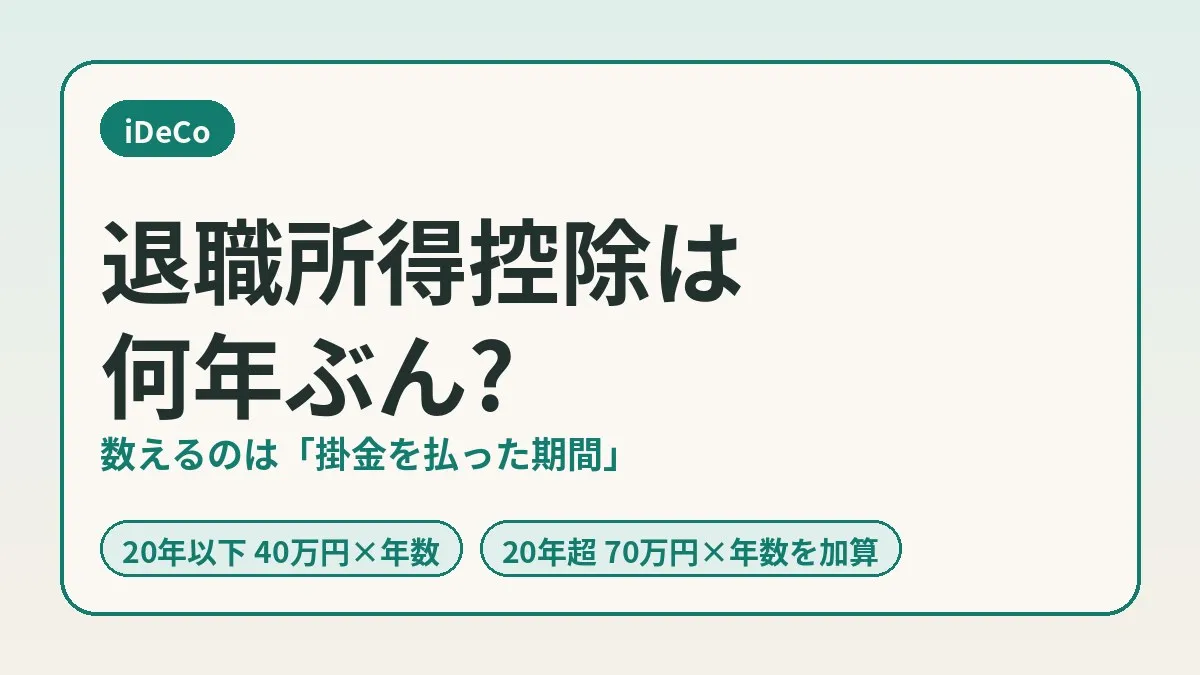
- 計算式は20年以下が40万円×年数で、20年超は800万円+70万円×(年数−20年)
- 1年未満の端数は切り上げで、最低額は80万円
- 書類でよく見る「通算加入者等期間」は受給開始年齢のための期間で、控除の年数とは別もの
- 2026年1月以後に受け取る iDeCo 一時金は、あとの退職金との重複を見る範囲が「前年以前9年内」に広がった
iDeCo の退職所得控除は掛金を拠出した期間で決まる
iDeCo の老齢給付金は、年金か一時金で受け取れます。一時金で受け取る場合は、退職金と同じ「退職手当等」とみなされます。なので、退職所得控除が使えます。
退職金の場合、控除額は勤続年数で決まります。iDeCo には勤続という考え方がありません。代わりに使うのが、掛金を拠出した期間です。
iDeCo公式サイトのFAQには「掛金を拠出した月数により決められます」とあります。記録関連運営管理機関の JIS&T も、同じ趣旨の説明をしています。「掛金の払込期間が勤続年数とみなされます」という書き方です。
つまり、口座を持っていた年数ではありません。掛金を払った年数です。ここが最初の分かれ目だと思います。
退職所得控除額の計算式
計算式は、国税庁のタックスアンサー No.1420 に載っています。
| 勤続年数(iDeCo では掛金の拠出期間) | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円 + 70万円 ×(年数 − 20年) |
20年を境に、1年あたりの枠が40万円から70万円に変わります。なので、年数が数年ずれるだけでも枠はそれなりに動きます。20年の前後にいる人ほど、差が出やすい形ですね。
JIS&T の説明では、課税される退職所得は次の式です。老齢一時金の額から控除額を引き、その残りを2分の1にします。控除額が一時金より大きければ、課税される額は出ない計算になります。
年数ごとの控除額の早見表
式に年数を入れると、次のようになります。
| 拠出期間(端数切り上げ後) | 計算 | 退職所得控除額 |
|---|---|---|
| 2年以下 | 最低額 | 80万円 |
| 10年 | 40万円 × 10年 | 400万円 |
| 13年 | 40万円 × 13年 | 520万円 |
| 20年 | 40万円 × 20年 | 800万円 |
| 25年 | 800万円 + 70万円 × 5年 | 1,150万円 |
| 30年 | 800万円 + 70万円 × 10年 | 1,500万円 |
13年の行は、iDeCo公式サイトのFAQにある例と同じ数字です。ほかの行は、国税庁の式に年数を入れて僕が計算しました。ほかに退職金を受け取る場合は、あとで書く調整が入ります。
1年未満の端数は切り上げ
年数に1年未満の端数があるときは、1年に切り上げます。国税庁の例では、10年2か月の勤続年数が11年になっています。
iDeCo公式サイトの例も同じ考え方です。掛金の拠出月数が150か月なら、12年6か月です。これを13年に切り上げ、40万円×13年で520万円になります。
なので、数えるときの単位は月です。「何年ごろから始めたか」ではなく、掛金を払った月が何か月あるかを見ることになります。
通算加入者等期間は別の期間
ここが、いちばん取り違えやすいところだと思います。確定拠出年金には、似た名前の期間が2つあります。
| 項目 | 通算加入者等期間 | 通算拠出期間 |
|---|---|---|
| 使い道 | 老齢給付金を受け取れる年齢を決める | 退職所得控除の年数のもとになる |
| 数える期間 | 加入者期間と運用指図者期間の合算 | 掛金が払い込まれた期間の合算 |
| 運用指図者の期間 | 含む | 含まない(掛金を払っていないため) |
| 企業型DCの期間 | 合算する | 企業型DCの加入者期間を合算する |
| 「お取引状況のお知らせ」での表示 | 基準日時点の期間が載る | 公式の説明では確認できず |
定義は、iDeCo公式サイトの用語集と JIS&T の用語集で確認しました。通算拠出期間は、JIS&T によると企業型DCと iDeCo の加入者期間の合算です。iDeCo の加入者期間は「掛金が納付された期間に限ります」と書かれています。
通算加入者等期間のほうは、掛金を止めていた期間も入ります。運用指図者は、掛金を拠出せずに運用の指図だけを行う人のことです。この期間も足すので、控除に使う期間より長くなることがあります。
受給開始年齢を決める表
参考に、通算加入者等期間の使い道も置いておきます。厚生労働省の iDeCo の概要ページにある表です。
| 60歳時点の通算加入者等期間 | 受け取れる年齢 |
|---|---|
| 10年以上 | 60歳 |
| 8年以上10年未満 | 61歳 |
| 6年以上8年未満 | 62歳 |
| 4年以上6年未満 | 63歳 |
| 2年以上4年未満 | 64歳 |
| 1月以上2年未満 | 65歳 |
こちらは「いつから受け取れるか」の話です。「いくらまで控除されるか」とは別の表になります。書類で10年以上と確認できても、控除の年数が同じとは限りません。
企業型DCから移換した場合の通算
前職の企業型確定拠出年金を iDeCo に移している場合は、もう一段ややこしくなります。
JIS&T の定義では、通算拠出期間に企業型DCの加入者期間が合算されます。ほかの退職給付制度から資産が移換された場合も、対象になった期間が合算されるとされています。なので、企業型DCの期間は捨てられるわけではありません。
ただ、合算されるのは掛金が払い込まれた期間です。口座を持っていた期間の全部ではありません。例えば、次のような期間は想定とずれる原因になりそうです。
- 企業型DCをやめてから iDeCo で掛金を払い始めるまでの期間
- iDeCo で掛金を止めて運用指図者になっていた期間
- 加入者ではあったが掛金が納付されなかった月
この3つは、公式の定義から僕が読み取った整理です。実際にどの月が数えられているかは、自分の記録を見ないとわかりません。
自動移換にも注意が要ります。企業型DCの資格を失って6か月以内に手続きをしないと、資産は国民年金基金連合会へ自動で移されます。iDeCo公式サイトによると、自動移換中の期間は通算加入者等期間に算入されません。受給できる年齢が遅くなることがある、という案内でした。
僕が確かめた結果
僕の場合も、前職の企業型DCからの移換が関わっています。控除の枠は、ざっくり「始めた年から今まで」で数えていました。
証券会社の加入者サイトの画面と、JIS&T から届く通知書類で確かめました。すると、起点が自分の想定と違っていました。年数は想定より数年ぶん短く、控除の枠もそのぶん小さかったです。
通知書類のPDFは、テキストの抽出がうまくいきませんでした。数字を拾うのに少し手間取っています。目で読めば済む話なので、素直に画面で見たほうが早かったかもしれません。
前提を直して、掛金も計算し直しました。ただ、差は小さかったです。なので、掛金は据え置きにしています。
わかったのは、金額より先に「どの期間を数えているか」を確かめる順番でした。仕事でいうと、指標の定義を確かめずに数字だけ比べていた形ですね。
iDeCo の中身の整理は、信託報酬の高い商品をスイッチングする前に決めたことに書きました。企業型DCのころの話は、企業型DCのスイッチングを振り返った記事にあります。
受け取りの前提のように、長く続く数字は一度確かめると効果が続きます。毎月の通信費も、同じ目線で見直せる固定費の1つです。
加入者期間の確認手順
確かめる順番は、次の形がよいと思います。
- 運営管理機関(証券会社など)の加入者サイトにログインする
- 自分の区分が加入者か運用指図者かを確認する
- 年に1回届く「確定拠出年金 お取引状況のお知らせ」を開く
- 載っている期間が「通算加入者等期間」であることを確かめる
- 掛金の履歴から、掛金を払った月数を数える
- 企業型DCから移換している場合は、移換前の期間の扱いを問い合わせる
- 月数を年に直し、端数を切り上げて計算式に入れる
2番の区分は、JIS&T のFAQに確認場所が載っています。インターネットサービスの「個人属性」から「個人登録情報照会」を開く画面です。
6番は、自分で数えにくいところです。控除に使う期間は、運営管理機関か記録関連運営管理機関に聞くのが確実だと思います。老齢給付金の請求先も、記録関連運営管理機関とされています。
「お取引状況のお知らせ」で見られること
「お取引状況のお知らせ」は、年金資産の評価額や取引の履歴を知らせる書類です。JIS&T によると、年1回以上の通知が法律で義務づけられています。
楽天証券の案内では、JIS&T から毎年1月下旬頃に発行されます。基準日は前年の12月31日です。電子交付を申請していれば、WEB上でPDFを閲覧できるとされています。
JIS&T のFAQにある記載項目は、次の8つです。
- 今回基準日時点の年金資産状況
- 今回基準日時点の年金資産評価額の内訳
- 前回基準日時点の年金資産評価額の内訳
- お取引の明細
- 運用金額(掛金額の明細)
- 商品別配分変更の履歴
- 給付の履歴
- 今回基準日時点の通算加入者等期間
最後の項目が、通算加入者等期間です。楽天証券の説明でも、老齢給付金の請求要件に係る期間とされています。控除の年数そのものではない点は、ここでも同じです。
書類に載っている期間を、そのまま控除の計算式に入れないほうがよさそうです。載っているのは、受け取れる年齢を決めるための期間です。掛金を止めていた期間がある人は、控除の年数のほうが短くなるかもしれません。
退職金も受け取る場合の重複調整
会社の退職金と iDeCo の一時金を両方受け取る場合は、もう1つ論点があります。期間の重複です。
国税庁の No.1420 には、注意書きがあります。前年以前に退職金を受け取ったことがあるときなどは、控除額の計算が異なることがあるという内容です。同じ年に2か所以上から受け取るときも、同じ扱いとされています。
細かい条件は、タックスアンサー No.2732 に載っています。重複期間がある場合は、その年数で計算した控除額に相当する額を差し引きます。重複期間の1年未満の端数は、こちらは切り捨てです。
| 受け取る順番 | 重複を見る範囲 |
|---|---|
| 退職金が先で iDeCo 一時金があと | iDeCo 一時金を受け取る年の前年以前19年内に受けた退職金 |
| iDeCo 一時金が先で退職金があと(一時金が2026年1月1日以後) | 退職金を受け取る年の前年以前9年内に受けた一時金 |
| ほかの退職金同士 | 前年以前4年内に受けた退職金 |
なので、勤めていた期間と掛金を払っていた期間が重なる人は要注意です。受け取る時期によっては、両方の枠をまるごと使えるとは限りません。
2026年1月からの見直し
真ん中の行が、令和7年度の税制改正で変わったところです。
国税庁の「源泉所得税の改正のあらまし」によると、内容はこうです。老齢一時金以外の退職金を受け取る年の前年以前9年内に、老齢一時金を受けていた場合が対象に加わりました。対象になる老齢一時金は、2026年1月1日以後に支払を受けたものに限られます。
それまでの範囲は、前年以前4年内でした。受け取る年も含めて数えると、5年が10年になった形です。
逆に言うと、2025年12月31日までに受け取った老齢一時金は新しい範囲の対象外です。これから受け取る人は、新しい範囲を前提に考えることになります。
受け取りの順番や時期で、税額は変わります。ここは個別の事情が大きいところです。具体的な税額は、税務署や税理士に確認するのがよいと思います。
よくある失敗と落とし穴
調べていて、つまずきやすいと感じた点を並べます。
- 口座を開いた年から今までを、そのまま年数にしてしまう
- 書類の通算加入者等期間を、控除の年数だと思い込む
- 掛金を止めていた期間や運用指図者の期間を数えてしまう
- 企業型DCの期間が全部そのまま足されると思い込む
- 端数の扱いを逆に覚える(年数は切り上げで、重複期間は切り捨て)
- 退職金との重複を見ずに、両方の枠を足し算する
- 2026年1月からの見直しを知らず、古い範囲で受け取り時期を考える
僕が引っかかったのは、1つ目と4つ目のあたりです。どれも、定義を一度読めば避けられるものだと思います。
掛金を見直す前に前提を直す
控除の枠は、掛金をいくらにするかの前提にもなります。枠が思ったより小さいなら、一時金で受け取る額の見通しも変わるからです。
ただ、前提を直しても結論が変わらないことはあります。僕の場合がそうでした。計算し直した差は小さく、掛金は据え置きです。
それでも、確かめた意味はあったと感じています。間違った前提のまま、受け取り方まで決めてしまうところでした。確かめるのは、受け取る直前でなくてもよいのではないでしょうか。
始める前に確認すること
- 自分の区分が加入者か運用指図者かを見た
- 掛金を払った月数を、履歴から数えた
- 企業型DCから移換した期間の扱いを確かめた
- 書類の通算加入者等期間と、控除の年数を分けてメモした
- 会社の退職金の有無と、受け取る時期の見込みを書いた
- 2026年1月以後の重複調整の範囲を確認した
- 税額の最終確認を、税務署や税理士にする前提にした
よくある質問
Q. iDeCo の退職所得控除は何年ぶんで計算しますか?
掛金を拠出した期間で計算します。iDeCo公式サイトのFAQに「掛金を拠出した月数により決められます」とあります。口座を持っていた年数とは、一致しないことがあります。
Q. 掛金を止めていた期間は年数に入りますか?
JIS&T の定義では、iDeCo の加入者期間は掛金が納付された期間に限られます。なので、掛金を払っていない期間は控除の年数に入らないと読めます。受給開始年齢を決める通算加入者等期間には、運用指図者の期間も入ります。
Q. 企業型DCの期間は通算されますか?
JIS&T の定義では、通算拠出期間は企業型DCと iDeCo の加入者期間の合算です。なので、通算の対象にはなります。ただ、どの月が数えられているかは人によって違います。移換している場合は、問い合わせて確かめるのが確実です。
Q. 加入者期間はどこで確認できますか?
年に1回届く「確定拠出年金 お取引状況のお知らせ」に、通算加入者等期間が載っています。ただ、これは受給開始年齢のための期間です。控除に使う期間は、掛金の履歴や運営管理機関への問い合わせで確かめるのがよさそうです。
Q. 1年未満の端数はどうなりますか?
年数の端数は、1年に切り上げます。iDeCo公式サイトの例では、150か月が13年として計算されています。一方で、退職金との重複期間の端数は切り捨てです。
Q. 退職金と iDeCo の一時金は、両方とも控除を使えますか?
期間が重なっていて、受け取る時期が一定の範囲に入る場合は調整があります。重複する年数ぶんの控除額が、差し引かれる仕組みです。範囲は受け取る順番で変わるので、国税庁の No.2732 を見てみてください。
Q. 2026年から何が変わりましたか?
iDeCo の一時金を先に受け取り、あとで退職金を受け取る場合の範囲が広がりました。前年以前4年内から、前年以前9年内になっています。対象は、2026年1月1日以後に受け取る老齢一時金です。
Q. 自分の税額はどこで確認すればよいですか?
この記事は、制度の仕組みを整理したものです。個別の税額までは扱っていません。受け取り方や時期で結果が変わるので、税務署や税理士に確認してください。
参考にした公式情報
- No.1420 退職金を受け取ったとき(退職所得)|国税庁
- No.2732 退職手当等に対する源泉徴収|国税庁
- 源泉所得税の改正のあらまし 税制改正等の内容(PDF)|国税庁
- よくあるご質問|iDeCo公式サイト
- 用語集|iDeCo公式サイト
- 転職・退職された方|iDeCo公式サイト
- iDeCoの概要|厚生労働省
- 給付金をお受け取りになる方|JIS&T
- 通算加入者等期間|JIS&T 用語集
- 通算拠出期間|JIS&T 用語集
- 「お取引状況のお知らせ」の見方を教えてください。|JIS&T
- 加入者区分の確認方法を教えてください。|JIS&T
- 「お取引状況のお知らせ」の見方|楽天証券 iDeCo
まとめ
iDeCo の退職所得控除は、掛金を払った期間で決まります。書類に載っている通算加入者等期間とは、別の期間でした。企業型DCから移換している場合は、通算のされ方も見ておきたいところです。
僕は確かめた結果、枠が想定より小さいとわかりました。掛金は変えていません。ただ、前提が正しくなったぶん受け取り方を考える土台はできたと思います。
ここに書いたのは、制度の整理と僕の確認の記録です。税務の助言ではありません。まずは掛金を払った月数を、履歴で数えてみてはいかがでしょうか。
前提を確かめる作業は、毎月の固定費にもそのまま使えます。通信費も、一度見ておくと安心かもしれません。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。