早上好,我是まさきん。
iDeCo的缴费上限从2026年12月份起将有很大变化。我也纠结过要不要增额,最后这次决定”维持不变”。预受理的截止日期就在10月底,所以把我整理的内容记录下来。
※以上为文章发布时的信息,最新条件请以官方网站为准。
- 2026年12月1日起施行,公司职员和公务员的上限统一为每月6.2万日元(与企业年金等合计)
- 自营业者等第1号为每月7.5万日元(与国民年金基金等合计),全职主妇(主夫)的第3号仍为2.3万日元
- 新上限适用于12月份的缴费,也就是从2027年1月的扣款开始
- 增额只有两种方式:“预受理(例如10月30日截止)“或”12月1日〜24日通过e-iDeCo办理”
- 我这次选择维持不变,打算年底再回顾
2026年12月改革有哪些变化
这次改革是2025年通过的年金制度改革法的一部分。iDeCo官方网站上说明的施行日期是2026年12月1日。
主要变化有两点。一是提高缴费限额,二是提高可加入的年龄。
缴费限额方面,公司职员这一类的变化尤其大。以前上限会因为任职单位有没有企业年金而不同。改革后会和企业年金统一成一个共同额度。
在此基础上,共同额度提高到每月6.2万日元。自营业者等类别与国民年金基金的共同额度则变为每月7.5万日元。
说实话,我没想到公司职员的上限会变动这么大。对于没有企业年金的人来说,等于是从2.3万日元一下子放宽了很多。
各类别新旧缴费上限对比
根据官方网站和运营管理机构的说明,把各类别的每月上限整理如下。
| 类别 | 改革前(至2026年11月份) | 改革后(自2026年12月份起) |
|---|---|---|
| 第1号(自营业者、自由职业者、学生等) | 6.8万日元(与国民年金基金等合计) | 7.5万日元(与国民年金基金等合计) |
| 第2号·无企业年金的公司职员 | 2.3万日元 | 6.2万日元 |
| 第2号·有企业年金的公司职员 | 2万日元(与企业年金等合计5.5万日元) | 6.2万日元(与企业年金等合计) |
| 第2号·公务员(共济组合成员) | 2万日元(与共济缴费相当额合计5.5万日元) | 6.2万日元(与共济缴费相当额合计) |
| 第3号(全职主妇、主夫等) | 2.3万日元 | 2.3万日元(不变) |
| 第4号(任意加入被保险人) | 6.8万日元(与国民年金基金等合计) | 7.5万日元(与国民年金基金等合计) |
| 第5号(新设·60岁以上未满70岁) | 不适用 | 6.2万日元(与企业年金等合计) |
第3号的人上限不变,所以也不属于这次增额手续的对象。
缴费金额从每月5,000日元起,以1,000日元为单位设定。这个最低额在改革后也是同样的思路。
做成表格一看,第2号额度的扩大非常显眼。不过,要不要用满上限是另一回事。
有企业年金的人如何计算上限
有企业年金的公司职员需要稍微计算一下。6.2万日元并不能全部用在iDeCo上。
根据厚生劳动省的资料,可用范围是6.2万日元减去”雇主缴费额”。雇主缴费额是以下两项的合计。
- 企业型DC的雇主缴费
- DB等其他制度的缴费相当额
比如公司的缴费合计每月2万日元,那么iDeCo的额度就是剩下的4.2万日元。公司缴费越多,iDeCo的额度就越小。
还有一个条件。如果在企业型DC里做了匹配缴费(matching),就不能加入iDeCo,只能二选一。
我以前也在任职公司的企业型DC里定投过。当时的运用情况写在回顾企业型DC转换操作的文章里。和公司制度重叠的部分,先查一下公司的资料可能是最快的。
可加入年龄延长到未满70岁
可加入年龄也从未满65岁提高到未满70岁。这一项同样是2026年12月1日施行。
对象是符合以下任一条件的人。
- iDeCo的加入者
- iDeCo的运用指示者
- 从企业年金把资产转移到iDeCo的人
另外,条件是尚未领取老龄基础年金或iDeCo的老龄给付金,并且没有在做匹配缴费。
这些人会归入”第5号加入者”这个新类别。另外,到2029年11月底为止还有过渡措施,不符合上述条件的60岁以上未满70岁的人也可以新加入。
如果打算60多岁也继续工作,这次改革应该算是扩大了选择吧。对我来说还早,但这是想记住的一点。
增额手续有两种途径
想从12月份起增额的话,有两种办理途径:施行前的”预受理”,以及施行后的”e-iDeCo”。
以乐天证券(Rakuten Securities)的说明为例,如下所示。
| 项目 | 预受理 | e-iDeCo(施行后的常规手续) |
|---|---|---|
| 受理期间 | 2026年9月1日〜10月30日17点(网上) | 2026年12月1日〜12月24日 |
| 纸质申请 | 10月30日前送达本公司 | ― |
| 对象 | 第1号、第2号、任意加入者中要增加缴费的人 | 可使用e-iDeCo的人 |
| 生效 | 从2027年1月的扣款开始 | 从2027年1月的扣款开始 |
| 事前准备 | 登录乐天证券综合账户 | 个人编号卡(My Number卡)和使用申请(账户注册) |
截止日期因运营管理机构而略有不同。Monex证券是10月30日前送达,三菱UFJ银行说明的是10月31日前送达。
乐天证券推荐在12月1日以后通过e-iDeCo办理,理由是可以在网上完成、不容易出错。
也就是说,就算错过了预受理,从12月份起增额也还来得及。知道这一点后,我稍微松了口气。
考虑缴费的话,像通信费这样的固定支出也值得重新审视,因为这样更容易算出每月能拿出多少钱来定投。
增额的操作步骤
按顺序列出通过e-iDeCo增额的流程。
- 确认自己的被保险人类别(第1号、第2号、第3号等)
- 有企业年金的人,通过公司资料确认公司的缴费金额
- 用新上限减去公司缴费,算出可用额度
- 准备好个人编号卡,完成Mynaportal(个人编号门户网站)的使用注册
- 提前完成e-iDeCo的”使用申请(账户注册)”
- 在2026年12月1日〜24日期间,通过e-iDeCo申请变更缴费金额
- 在2027年1月的扣款金额中确认变更是否生效
账户注册随时可以提前办好。乐天证券提醒,12月上旬申请会比较集中,完成注册有时需要几天。
另外,注册受理时间为工作日8点〜23点,共济组合成员为工作日8点〜21点。时间段比想象中有限,早点行动比较放心。
请避免通过预受理和e-iDeCo重复申请同一笔增额。根据乐天证券的说明,重复申请会导致两边的手续都无效。
每年一次的变更规则和过渡措施
iDeCo的缴费金额原则上每年只能变更一次。iDeCo官方网站说明,是在12月份到次年11月份的一年内一次。
不过,这次改革有过渡措施。根据乐天证券的说明,针对的是每月定额缴费、且增额超过施行前上限的人。这种变更不计入每年一次的次数,期限到2027年11月30日为止。
另一方面,变更到施行前上限以下,则照常算作一次。比如公司职员从每月1万日元改成2万日元,这种变更会计入次数。
按月指定(年单位)缴费的人,处理方式略有不同。如果在切换为每月定额的同时增额超过施行前上限,不计入次数;只做切换的话则计入。
说实话,这部分是最容易看错的地方。拿不准的人,去运营管理机构的FAQ里确认自己的情况最稳妥。
这次选择维持不变的理由
我这次把缴费金额维持不变,也没有使用预受理。
犹豫的时候,我首先想的是”有没有必要着急”。从12月份起增额,用e-iDeCo也来得及,之后再改的路也还在。
另一个考虑是每年收入的起伏。比如预计某年会有较大收入,也可以在改革后通过常规手续再调整缴费。没必要一开始就贴着上限缴,这是我的想法。
iDeCo的缴费可以享受所得扣除,但原则上到60岁前不能取出。额度变大了,缴到多少更想慎重考虑。
这个决定我打算在年底12月底回顾一下。维持不变到底好不好,到时候再另外写。
保留之后再调整的余地
我觉得维持不变和”什么都不做”有点不一样,它是一种保持随时可以行动状态的选择。
之后再调整时,想注意以下几点。
- 先完成e-iDeCo的账户注册
- 通过运营管理机构的说明,确认想增额那一年的办理期限
- 如果是超过施行前上限的增额,到2027年11月30日为止不计入次数
- 变更到施行前上限以下,会用掉每年一次的次数
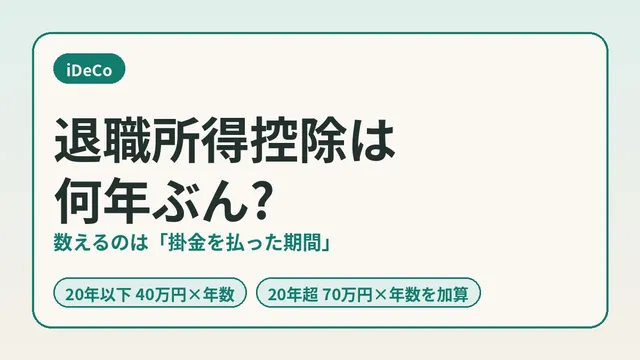
考虑到退休时的领取方式,缴费年限也会有影响。扣除年数的计算方法,我在iDeCo退职所得扣除与加入期间的文章里整理过。和增额的判断一起看,可能更容易把握全貌。
常见的坑
列出考虑增额时容易踩的坑。
- 有企业年金的人以为6.2万日元可以全部使用
- 通过预受理和e-iDeCo重复申请同一笔增额
- 没注意到各运营管理机构截止日期的差异
- 进入12月才开始注册e-iDeCo账户
- 明明是第3号,却以为需要办理增额手续
- 以为已经申请了,却没确认1月的扣款金额
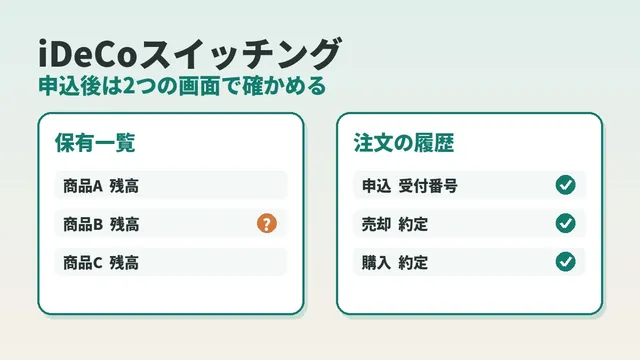
最后一点和确认转换操作是相通的。在页面上查看记录的方法,我整理在iDeCo转换操作确认方法的文章里。变更缴费时,也用扣款金额这个记录来确认比较放心。
考虑增额前的确认事项
- 自己的被保险人类别(第1号〜第5号)是哪一种
- 有企业年金的话,公司的缴费(雇主缴费额)是多少
- 是否在做企业型DC的匹配缴费
- 目前的缴费方式是”每月定额”还是”按月指定(年单位)”
- 所用运营管理机构的预受理截止日期是什么时候
- e-iDeCo账户注册和个人编号卡是否已准备好
常见问题
Q. 新上限从什么时候开始适用?
从2026年12月份的缴费开始适用,实际扣款是2027年1月。11月份之前仍按原来的上限。
Q. 错过预受理截止日期,就不能从12月份起增额了吗?
可以增额。根据乐天证券的说明,在2026年12月1日〜24日通过e-iDeCo办理,就会从2027年1月的扣款开始生效。反而更推荐通过e-iDeCo办理。
Q. 全职主妇(主夫)需要办什么手续吗?
第3号的上限仍是每月2.3万日元,所以不需要配合这次改革办理增额手续,也不属于预受理的对象。
Q. 有企业年金的公司职员上限是多少?
是6.2万日元减去公司缴费后的金额。公司缴费是企业型DC的雇主缴费与DB等缴费相当额的合计。具体金额以公司资料为准最稳妥。
Q. 公务员的上限也会提高吗?
会提高。公务员等共济组合成员属于第2号类别,与共济缴费相当额合计,上限为每月6.2万日元。
Q. 增额会用掉每年一次的变更次数吗?
如果是超过施行前上限的增额,到2027年11月30日为止不计入次数,这是乐天证券说明的过渡措施。变更到施行前上限以下则照常算作一次。
Q. 65岁以上也能加入iDeCo了吗?
可以加入到未满70岁。但有尚未领取老龄基础年金等条件。到2029年11月底为止,还有面向不满足条件者的过渡措施。
参考的官方信息
- iDeCo官方网站 关于制度改革
- iDeCo官方网站 加入资格·缴费·领取方式等
- 厚生劳动省 关于缴费限额调整的资料(PDF)
- 乐天证券 2026年12月制度改革 可加入年龄·缴费限额的提高
- 乐天证券 iDeCo 2026年12月 制度改革·缴费上调信息
- Monex证券 缴费增额预受理通知
- 三菱UFJ银行 iDeCo缴费金额变更预受理
- 三井住友银行 2026年12月制度改革解说
总结
这次改革让公司职员的缴费上限大幅放宽。不过我觉得,额度变大和马上用满是两回事。
预受理的截止日期快到了,但12月的e-iDeCo也来得及。不必着急,可以先从确认自己的类别和公司缴费开始。
我会维持不变迎接年底,12月底再回顾一下。顺便把固定支出也一起审视,可能更容易算出能拿出多少来定投。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。