おはようございます。まさきんです。
事業でも使う端末の買い足しを考えていて、「10万円未満の経費」の線引きを調べ直しました。少額減価償却資産の特例が、2026年から40万円未満に広がったことも途中で知りました。パソコンやタブレットを経費にする条件を、判断の記録としてまとめておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- 取得価額が10万円未満の端末は、使い始めた年に全額を必要経費にできる
- 少額減価償却資産の特例は、2026年4月1日以後の取得から 40万円未満 に広がった
- 特例を使った資産は、金額にかかわらず償却資産の申告対象になる(東京都の案内)
- 10万円未満なら、固定資産台帳にも償却資産の申告にも載らずに終わる
- 僕は経理の手間を理由に、10万円未満の整備済みタブレットを軸にすると決めた
10万円未満かどうかで何が変わるのか
事業で使うパソコンやタブレットは、本来は減価償却資産です。何年かに分けて経費にしていくのが原則になります。
ただ、取得価額が10万円未満なら扱いが変わります。国税庁のタックスアンサー(No.2100)では、業務に使い始めた年に全額を必要経費にするとされています。使用可能期間が1年未満のものも同じ扱いです。
つまり、その年の経費で話が終わります。翌年以降に持ち越す処理がありません。僕が注目したのは、この「終わる」という部分でした。
取得価額の帯ごとの比較表
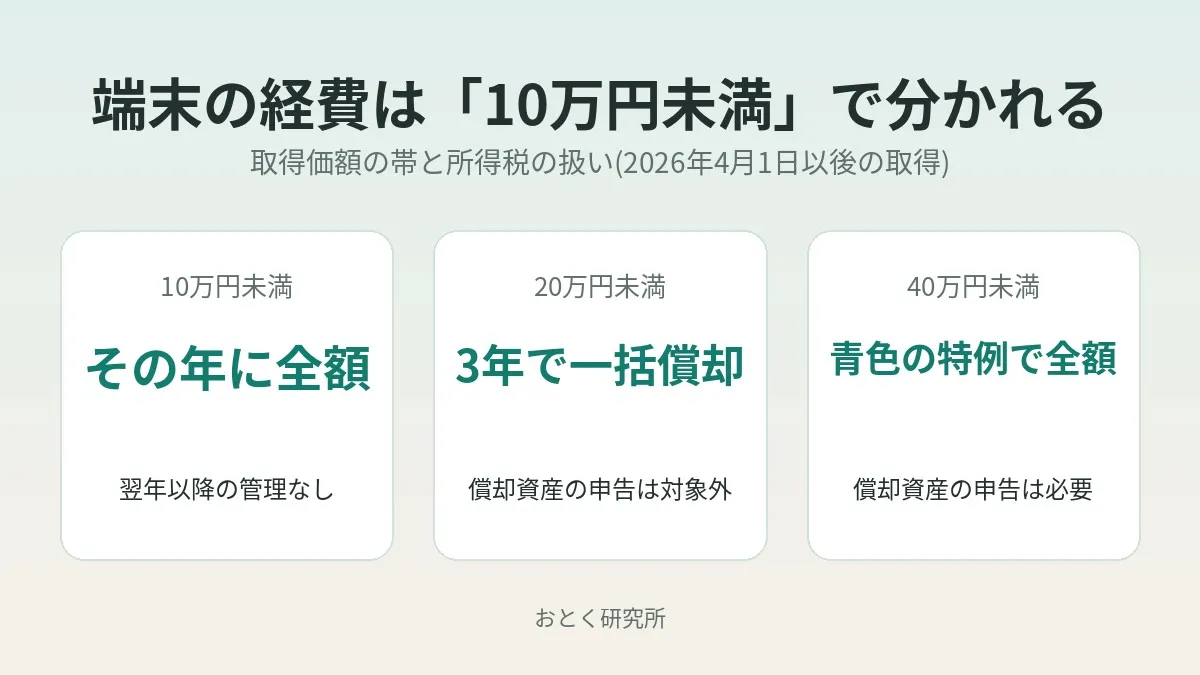
まず全体像を表にします。個人の所得税で、2026年4月1日以後に取得した場合の整理です。
| 取得価額 | 所得税の処理 | 翌年以降の管理 | 償却資産の申告 |
|---|---|---|---|
| 10万円未満 | 使い始めた年に全額を必要経費 | なし | 対象外 |
| 10万円以上20万円未満 | 一括償却(3年で3分の1ずつ)、青色の特例で全額、通常の減価償却から選ぶ | 一括償却は3年間残る | 一括償却は対象外、特例と通常償却は対象 |
| 20万円以上40万円未満 | 青色の特例で全額、または通常の減価償却 | 通常償却は耐用年数の間残る | どちらも対象 |
| 40万円以上 | 通常の減価償却(パソコンは4年) | 耐用年数の間残る | 対象 |
所得税の列は国税庁のNo.2100、償却資産の列は東京都主税局の案内をもとにしています。2026年3月31日までの取得分は、特例の上限が30万円未満です。
償却資産の申告先は市区町村なので、様式や提出方法は自治体ごとに違います。お住まいの自治体の案内も確認してみてください。
少額の減価償却資産(10万円未満)の中身
10万円未満の扱いは、青色申告かどうかを問いません。No.2100の注1に書かれている、いちばん基本のルールです。
東京都の申告の手引きには、個人についての注記もありました。10万円未満の資産はすべて必要経費になるという内容です。個別に減価償却することはないとも書かれていました。個人の場合は、選ぶというより自動的にそうなる扱いのようです。
判定の単位にも決まりがあります。所得税基本通達では、通常1単位として取引される単位ごとに判定するとされています。器具や備品なら、1個や1組ごとです。
一括償却資産(10万円以上20万円未満)
10万円以上20万円未満の資産には、一括償却という方法があります。取得価額の合計の3分の1ずつを、3年間で必要経費にする方法です。
通常の減価償却より早く経費にできます。ただ、帳簿の上では3年間残ります。毎年の決算で、3分の1を落とす処理が続くわけです。
一方で、償却資産の申告では扱いが軽くなります。東京都の手引きでは、20万円未満で3年の一括償却をしている資産は申告不要とされています。
40万円未満の特例は2026年4月から
ここが今回、調べる途中で知った部分です。中小事業者の少額減価償却資産の特例が、令和8年度の税制改正で見直されていました。
| 項目 | 内容 |
|---|---|
| 新しい上限 | 取得価額40万円未満(2026年4月1日以後の取得) |
| それ以前の上限 | 30万円未満(2026年3月31日までの取得) |
| 適用期限 | 2029年3月31日までの取得 |
| 年間の合計限度額 | 300万円(据え置き) |
| 個人の対象者 | 一定の要件を満たす青色申告者 |
財務省の税制改正大綱には、40万円未満へ引き上げると書かれています。所得税についても同様とする、という一文もありました。国税庁のNo.2100も、令和8年4月1日現在の内容で40万円未満になっています。
この特例を使うと、 40万円未満の資産を全額その年の経費 にできます。中小企業庁の案内では、個人事業主は青色申告決算書に「措法28の2」と書いて適用するとされています。
なお、10万円未満と20万円未満の基準は変わっていないようです。大綱にも国税庁の改正資料にも、見直しの記述は見当たりませんでした。動いたのは特例の上限だけ、と理解しています。
個人は暦年で計算するので、2026年分は少しややこしくなります。1月から3月の取得は30万円未満、4月以後は40万円未満と基準が分かれるからです。年300万円の枠の数え方などは、申告の前に確認しておきたいところです。
償却資産税の申告で差がつく
特例を使えば、高い端末でも1年で経費にできます。それなら10万円にこだわる意味は薄いのでは、と最初は思いました。
ただ、固定資産税の償却資産では扱いが違いました。東京都主税局の案内では、特例を適用して即時償却した資産は申告が必要とされています。国税で認められている特例も、固定資産税では「金額にかかわらず認められません」という整理です。
償却資産は、毎年1月1日時点の所有分を1月31日までに申告します。免税点は課税標準額150万円未満です。総務省の資料でも同じ金額でした。
なので、端末1台で税額が出ることはまず考えにくいと思います。ただ、東京都の手引きは免税点未満でも申告を求めています。税金は出なくても、資産を台帳に載せて管理する手間は残るわけです。
注意点が1つあります。東京都の令和8年度の手引きは、改正前の30万円未満の表記のままでした。40万円未満を反映した自治体の資料は、まだ確認できていません。「金額にかかわらず」という書き方からは、40万円未満でも同じ扱いになると読めます。
税込か税抜か、判定に使う金額
10万円の線は、税込と税抜のどちらで見るのか。ここも見落としやすい点です。
| 立場 | 判定に使う金額 |
|---|---|
| 免税事業者 | 税込 |
| 課税事業者で税込経理 | 税込 |
| 課税事業者で税抜経理 | 税抜 |
国税庁の通達では、自分が適用する経理方式で算定した取得価額で判定するとされています。免税事業者は税込経理で計算する扱いです。
法人税のQ&Aには具体例もありました。税込107,800円のパソコンは、税抜経理なら98,000円で判定します。考え方は所得税でも同じです。
インボイスに登録していない小さな事業なら、税込で10万円未満かどうかを見ることになります。境界に近い価格のときは、領収書の金額で確かめるのが安心です。
僕が高額端末を見送った理由
僕は会社員のかたわら、小さな事業の確定申告をしています。その事業でも使う端末として、高額な新型の折りたたみ端末を検討していました。
結論から書くと、見送りました。買い足すなら、10万円未満に収まる整備済みのタブレットを軸にすると決めています。Wi-Fiモデルです。まだ買ってはいません。
決め手は、目先の資金繰りではありませんでした。経理の手間です。10万円未満なら、その年の経費に直接落とせます。固定資産台帳も、償却資産の管理も要らなくなります。
調べる途中で、特例が40万円未満まで広がっていたと知りました。そのため、高額な端末どうしでは税務上の差がつきませんでした。価格差の判断材料にはならなかったわけです。
残ったのは、10万円の線だけでした。この線の内側なら、経費にして終わりです。外側に出ると、どの方法を選んでも何かしらの管理が残ります。仕組みがわかった瞬間、選び方が単純になった感じがしました。
整備済みタブレットという選択肢
候補として見ているのは、Appleの認定整備済製品です。公式の説明では、1年間のハードウェア製品限定保証が付きます。整備済みのiOSデバイスには、新しいバッテリーと外装が使われるとのことです。
価格は「最大15%引きの特別価格」と案内されています。2026年10月4日に公式ページで確認しました。iPad mini(A17 Pro)のWi-Fi 128GBが 84,800円(税込) でした。
税込でも10万円未満に収まる価格です。免税事業者でも、線の内側に入る計算になります。
ただ、整備済製品は数量限定です。公式ページにも、販売状況は常に変動すると書かれています。価格も在庫も、買う直前にもう一度見るつもりです。
端末代だけでなく、毎月の通信費も経費と家計の両方に効いてきます。Wi-Fiモデルを選ぶなら、手元のスマホの回線を見直しておくのも一つの手かもしれません。
確認が必要な点(家事按分・事業規模・耐用年数)
ここからは、僕がまだ答えを持っていない部分です。断定せずに、確認が必要な点として置いておきます。
- 家事按分する端末を、按分前と按分後のどちらの金額で10万円判定するか
- 事業の規模がごく小さい場合に、40万円未満の特例が使えるか
- スマホやタブレットの耐用年数を何年とするか
家事按分するときの判定
私用でも使う端末は、事業で使う割合だけを経費にします。では10万円の判定は、按分の前と後のどちらで行うのか。国税庁のページで、これを明記した箇所は見つけられませんでした。
通達にあるのは、取引の単位ごとに判定するという決まりだけです。按分する場合の金額の見方は、税務署か税理士に確認が必要だと思います。
固定資産税の側には、はっきりした記載がありました。東京都の手引きでは、事業用と非事業用を兼ねる資産は取得価額の全額を記入するとされています。按分は認められていません。
特例が使える事業規模か
40万円未満の特例は、個人では「一定の要件を満たす青色申告者」が対象です。中小企業庁の案内には、従業員数の条件も書かれています。
ただ、事業の規模がごく小さい場合にどうなるかは別の話です。例えば副業としてごく小さく営んでいる場合に使えるのか。これを明記した公式ページは、僕には見つけられませんでした。
スマホとタブレットの耐用年数
パソコンの耐用年数は、国税庁の表に4年と載っています。サーバー用を除くパーソナルコンピュータの区分です。
一方で、スマートフォンやタブレットを名指しした記載は見当たりませんでした。何年で償却するかは、自分では決めきれない部分です。10万円未満に収めれば、この論点ごと消えることになります。
税理士に確認する宿題
僕は次の2つを、税理士に確認する宿題として残しています。
- 家事按分の率をどう決めるか
- 自分の事業規模で、少額減価償却資産の特例が使えるか
1つ目は、10万円未満の端末でも必要になる話です。全額を経費にできるのは、事業で使う部分だけだからです。使用時間で分けるのか、用途で分けるのか。根拠を説明できる形にしておきたいと考えています。
税務の扱いは、事業の内容や申告の方法で変わります。この記事は、僕が公式情報を読んで整理した範囲のものです。個別の判断は、税理士や税務署に確認してください。
買う前に進める段取り
僕が考えている順番を、手順にしておきます。まだ買っていないので、準備の段取りです。
- 自分の経理方式を確認し、税込と税抜のどちらで判定するかを決める
- 候補の端末の価格を、判定に使う金額で10万円未満か確かめる
- 周辺機器を同時に買う場合、1単位の考え方を税理士に確認する
- 家事按分の率と、その根拠の残し方を決める
- 購入時の領収書と、事業で使い始めた日を記録しておく
- 10万円以上になる場合は、一括償却か特例かを先に決める
- 特例を使うなら、翌年1月の償却資産の申告を予定に入れる
経費の記帳そのものは、会計SaaSとメールをAIで照合する仕組みで進めています。領収書のメールが残る買い方にしておくと、あとの照合が楽になります。
よくある失敗・落とし穴
調べていて、間違えやすいと感じた点を並べます。
- 税抜価格で10万円未満だからと、免税事業者なのに税込の判定をしていない
- 特例で全額を経費にした資産を、償却資産の申告から外してしまう
- 2026年1月から3月に買った資産に、40万円未満の基準を当てはめる
- 私用でも使う端末なのに、全額を経費にしてしまう
- 10万円未満の基準も引き上げられた、と思い込む
- 人に貸すための備品に、同じルールを当てはめる
最後の点は少し補足します。貸付けの用に供する資産は、主要な業務としての貸付けを除いて対象外です。10万円未満の扱いも一括償却も、特例も使えないとされています。自分で使う端末には関係しませんが、頭の片隅に置いています。
始める前に確認すること
- 自分が免税事業者か課税事業者か、経理方式が税込か税抜かを把握した
- 候補の端末の価格を、判定に使う金額で確認した
- 取得する日が2026年4月1日以後かどうかを確認した
- 青色申告かどうか、特例の対象になるかを税理士に確認した
- 家事按分の率と、その根拠の残し方を決めた
- 特例を使う場合、償却資産の申告が必要になることを理解した
- 最終的な判断を税理士か税務署に確認する予定を入れた
よくある質問
Q. 10万円未満の経費は、2026年の改正で金額が変わりましたか?
変わっていないようです。国税庁のNo.2100は、令和8年4月1日現在の内容でも10万円未満のままでした。引き上げられたのは、青色申告者向けの特例の上限です。
Q. 少額減価償却資産の40万円未満の特例は、いつの取得分からですか?
2026年4月1日以後に取得した資産からです。2026年3月31日までの取得分は、30万円未満が上限になります。適用期限は、2029年3月31日までの取得とされています。
Q. 40万円未満なら、何台買っても全額を経費にできますか?
年間の合計に限度があります。国税庁の資料では、限度額は引き続き年300万円です。対象になるのは、一定の要件を満たす青色申告者に限られます。
Q. パソコンとタブレットは、経費の扱いが違いますか?
10万円未満なら、どちらも使い始めた年の経費で同じです。10万円以上で通常の減価償却をする場合に、耐用年数の違いが出てきます。パソコンは4年ですが、タブレットを名指しした記載は国税庁の表に見当たりませんでした。
Q. 10万円ちょうどの端末は、10万円未満に入りますか?
入りません。「未満」なので、10万円ちょうどは10万円以上の区分です。税込と税抜のどちらで見るかでも結果が変わるので、経理方式とあわせて確認が必要です。
Q. 特例で経費にした端末は、償却資産税がかかりますか?
申告の対象にはなります。東京都の案内では、特例を適用した資産は申告が必要とされています。ただ、課税標準額の合計が150万円未満なら税額は出ません。
Q. 会社員の副業でも、10万円未満の端末は経費にできますか?
業務に使う資産なら、10万円未満の扱いそのものは青色申告を条件としていません。ただ、所得の区分や私用との按分で結果は変わります。ここは税理士や税務署に確認するのが確実です。
参考にした公式情報
- 国税庁|No.2100 減価償却のあらまし
- 国税庁|No.5403 少額の減価償却資産になるかどうかの判定の例示
- 国税庁|No.5403 Q&A(消費税の経理方式と判定)
- 国税庁|所得税基本通達 49-39ほか
- 国税庁|消費税法等の施行に伴う所得税の取扱いについて
- 国税庁|令和8年度 法人税関係法令の改正の概要(中小企業税制)
- 国税庁|主な減価償却資産の耐用年数表
- 財務省|令和8年度税制改正の大綱
- 中小企業庁|少額減価償却資産の特例
- 総務省|固定資産税の概要
- 東京都主税局|固定資産税(償却資産)
- 東京都主税局|令和8年度 固定資産税(償却資産)申告の手引き
- Apple|認定整備済製品を選ぶ理由
- Apple|iPad mini 整備済製品
まとめ
端末の買い替えは、10万円未満かどうかで経理の手間が大きく変わりました。線の内側なら、その年の経費で完結します。固定資産台帳にも、償却資産の申告にも載りません。
40万円未満の特例は、2026年4月1日以後の取得から使えるようになっています。ただ、特例を使った資産は償却資産の申告対象です。経費にできるかどうかと、管理が残るかどうかは別の話でした。
僕は高額な端末を見送り、10万円未満の整備済みタブレットを軸にしました。家事按分と特例の可否は、税理士に聞く宿題として残しています。
固定費の見直しは、週に1契約ずつ進めるやり方で続けています。仕事用の回線を分けるかどうかは、個人事業主のプラン選びの記事にまとめました。
次に端末を買うとき、価格の横に「10万円未満か」を一言メモしてみてはいかがでしょうか。
端末代だけでなく、毎月の通信費も経費と家計の両方に効きます。こちらも一度、年額で眺めてみてください。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。