早上好,我是まさきん。
我在考虑添置一台事业上也会用的设备,于是重新查了「不满10万日元的经费」的界线。少额折旧资产的特例从2026年起扩大到不满40万日元,也是在查的过程中知道的。把电脑和平板计入经费的条件,作为判断的记录整理在这里。
※本文为发布时的信息。最新条件请到官方网站确认。
- 取得价额不满10万日元的设备,可以在开始使用的那一年全额计入必要经费
- 少额折旧资产的特例,从2026年4月1日以后的取得起扩大到 不满40万日元
- 用了特例的资产,不论金额都是折旧资产的申报对象(东京都的说明)
- 不满10万日元的话,既不上固定资产台账,也不进折旧资产的申报,就此了结
- 我以会计上的工夫为理由,决定以不满10万日元的翻新平板为主
是否不满10万日元会改变什么
事业用的电脑和平板,本来是折旧资产。原则上是分几年逐步计入经费。
不过,取得价额不满10万日元的话处理就不一样了。国税厅的Tax Answer(No.2100)里写着,在开始用于业务的那一年全额计入必要经费。可使用期间不满1年的东西也是同样的处理。
也就是说,在当年的经费里事情就结束了。没有结转到下一年以后的处理。我关注的就是这个「结束」的部分。
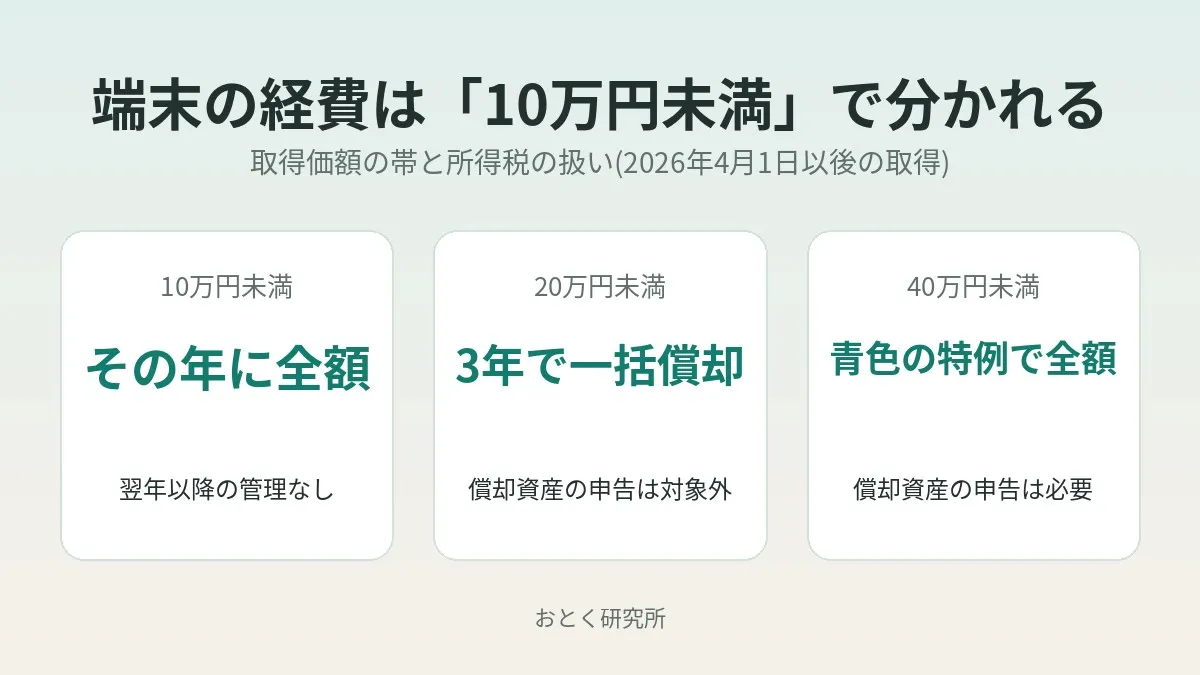
按取得价额区间的比较表
先把全貌做成表。这是个人所得税、2026年4月1日以后取得的情况下的整理。
| 取得价额 | 所得税的处理 | 下一年以后的管理 | 折旧资产的申报 |
|---|---|---|---|
| 不满10万日元 | 在开始使用的那一年全额计入必要经费 | 无 | 不是对象 |
| 10万日元以上不满20万日元 | 从一次性折旧(3年每年3分之1)、蓝色申报的特例全额、通常折旧中选择 | 一次性折旧会留3年 | 一次性折旧不是对象,特例和通常折旧是对象 |
| 20万日元以上不满40万日元 | 蓝色申报的特例全额,或通常折旧 | 通常折旧在耐用年数期间一直留着 | 两者都是对象 |
| 40万日元以上 | 通常折旧(电脑为4年) | 在耐用年数期间一直留着 | 对象 |
所得税那一列依据国税厅的No.2100,折旧资产那一列依据东京都主税局的说明。2026年3月31日之前取得的部分,特例的上限是不满30万日元。
折旧资产的申报对象是市区町村,所以表格样式和提交方法因自治体而不同。请也确认一下自己居住的自治体的说明。
少额的折旧资产(不满10万日元)的内容
不满10万日元的处理,不问是不是蓝色申报。这是写在No.2100注1里的最基本的规则。
东京都的申报手册里,还有关于个人的注记。内容是不满10万日元的资产全部计入必要经费。还写着不会单独折旧。个人的情况,与其说是选择,不如说是自动这样处理。
判定的单位也有规定。所得税基本通达里写着,按通常作为1个单位交易的单位来判定。器具和备品的话,就是按1个或1套。
一次性折旧资产(10万日元以上不满20万日元)
10万日元以上不满20万日元的资产,有一次性折旧这个方法。就是把取得价额合计的3分之1,分3年计入必要经费。
比通常折旧更早计入经费。不过,在账簿上会留3年。每年决算时,都要继续做扣掉3分之1的处理。
另一方面,在折旧资产的申报上处理会变轻。东京都的手册里写着,不满20万日元、做了3年一次性折旧的资产不需要申报。
不满40万日元的特例从2026年4月开始
这是这次在查的过程中知道的部分。中小事业者的少额折旧资产特例,在令和8年度的税制修订里被调整了。
| 项目 | 内容 |
|---|---|
| 新的上限 | 取得价额不满40万日元(2026年4月1日以后的取得) |
| 此前的上限 | 不满30万日元(2026年3月31日之前的取得) |
| 适用期限 | 2029年3月31日之前的取得 |
| 年合计限额 | 300万日元(维持不变) |
| 个人的对象 | 满足一定条件的蓝色申报者 |
财务省的税制修订大纲里写着上调到不满40万日元。还有一句,所得税也同样处理。国税厅的No.2100也以令和8年4月1日现在的内容写成了不满40万日元。
用了这个特例,就能把 不满40万日元的资产全额计入当年的经费 。中小企业厅的说明里写着,个体经营者在蓝色申报决算书上写「措法28之2」来适用。
另外,不满10万日元和不满20万日元的标准似乎没有变。大纲里和国税厅的修订资料里,都没有看到调整的记述。我的理解是,动的只有特例的上限。
个人按历年计算,所以2026年度会稍微复杂一些。因为1月到3月的取得是不满30万日元,4月以后是不满40万日元,标准分成了两段。每年300万日元额度的计算方法等,最好在申报之前确认一下。
在折旧资产税的申报上拉开差距
用特例的话,贵的设备也能1年计入经费。那么执着于10万日元的意义不就小了吗,我一开始是这么想的。
不过,在固定资产税的折旧资产上处理不一样。东京都主税局的说明里写着,适用特例做了即时折旧的资产需要申报。国税上认可的特例,在固定资产税上的整理是「不论金额都不认可」。
折旧资产是把每年1月1日时点持有的部分在1月31日之前申报。免税点是课税标准额不满150万日元。总务省的资料里也是同样的金额。
所以,我觉得1台设备就产生税额是很难想象的。不过,东京都的手册要求即使不到免税点也要申报。就算不产生税金,把资产登上台账来管理的工夫还是会留下。
有1个注意点。东京都令和8年度的手册,还是修订前不满30万日元的写法。反映了不满40万日元的自治体资料,我还没能确认。从「不论金额」这个写法来读,不满40万日元也会是同样的处理。
含税还是不含税,判定用的金额
10万日元这条线,是按含税看还是按不含税看。这也是容易漏看的地方。
| 立场 | 判定用的金额 |
|---|---|
| 免税事业者 | 含税 |
| 课税事业者、含税记账 | 含税 |
| 课税事业者、不含税记账 | 不含税 |
国税厅的通达里写着,用自己适用的记账方式算出的取得价额来判定。免税事业者是按含税记账来计算。
法人税的Q&A里还有具体例子。含税107,800日元的电脑,不含税记账的话按98,000日元判定。思路在所得税上也一样。
如果是没有登记发票制度(Invoice)的小事业,就要看含税是否不满10万日元。价格接近界线的时候,用收据上的金额确认比较安心。
我放弃高价设备的理由
我在当公司职员的同时,为一个小事业做确定申告。作为这个事业上也会用的设备,我本来在考虑一台高价的新型折叠设备。
先说结论,我放弃了。要添置的话,决定以能控制在不满10万日元的翻新平板为主。是Wi-Fi版。还没有买。
决定因素并不是眼前的资金周转。而是会计上的工夫。不满10万日元的话,可以直接计入当年的经费。固定资产台账和折旧资产的管理都不需要了。
查的过程中知道了特例已经扩大到不满40万日元。因此,高价设备之间在税务上拉不开差距。也就没能成为判断价格差的材料。
剩下的只有10万日元这条线。在这条线以内,计入经费就结束了。到了线外,不管选哪种方法都会留下某种管理。弄懂机制的那一刻,感觉选法变简单了。
翻新平板这个选项
我在看的候选是Apple的认证翻新产品。官方的说明是附带1年的硬件产品有限保修。翻新的iOS设备据说会用新的电池和外壳。
价格的说明是「最多便宜15%的特别价格」。我在2026年10月4日的官方页面上确认过。iPad mini(A17 Pro)的Wi-Fi 128GB是 84,800日元(含税) 。
这是含税也在不满10万日元以内的价格。即使是免税事业者,算下来也在线内。
不过,翻新产品数量有限。官方页面上也写着,销售情况随时变动。价格和库存,我都打算在买之前再看一遍。
不只是设备费,每月的通信费对经费和家庭开支两边都有影响。如果选Wi-Fi版,把手头手机的线路重新审视一下,也许也是一个办法。
需要确认的地方(家事按分、事业规模、耐用年数)
从这里开始是我还没有答案的部分。不下断言,只作为需要确认的地方放在这里。
- 要做家事按分的设备,是按分前还是按分后的金额来做10万日元判定
- 事业规模非常小的时候,能不能用不满40万日元的特例
- 手机和平板的耐用年数定为几年
做家事按分时的判定
私用也会用的设备,只把事业上使用的比例计入经费。那么10万日元的判定,是在按分之前还是之后做。在国税厅的页面上,我没能找到明确写这一点的地方。
通达里有的,只是按交易单位来判定这条规定。按分的情况下金额怎么看,我认为需要向税务署或税理士确认。
固定资产税这边倒是有明确的记载。东京都的手册里写着,事业用和非事业用兼用的资产要填写取得价额的全额。不认可按分。
是不是能用特例的事业规模
不满40万日元的特例,个人的对象是「满足一定条件的蓝色申报者」。中小企业厅的说明里,还写了从业人员数的条件。
不过,事业规模非常小的时候会怎样是另一回事。比如作为副业以很小的规模经营时能不能用。明确写这一点的官方页面,我没能找到。
手机和平板的耐用年数
电脑的耐用年数,在国税厅的表里写的是4年。属于除服务器用以外的个人电脑这个分类。
另一方面,没有看到点名写智能手机和平板的记载。按几年折旧,是自己定不下来的部分。控制在不满10万日元的话,这个论点就整个消失了。
向税理士确认的作业
我把下面这2件事,留作向税理士确认的作业。
- 家事按分的比例怎么定
- 以自己的事业规模,能不能用少额折旧资产的特例
第1件是不满10万日元的设备也需要的事。因为能全额计入经费的只是事业上使用的部分。是按使用时间分,还是按用途分。我想整理成能说明依据的形式。
税务上的处理会因事业的内容和申报的方法而变。这篇文章是我读了官方信息之后整理的范围。个别的判断,请向税理士或税务署确认。
买之前要走的步骤
把我设想的顺序整理成步骤。因为还没买,这是准备的安排。
- 确认自己的记账方式,决定按含税还是不含税来判定
- 用判定用的金额确认候选设备的价格是否不满10万日元
- 同时买周边设备的话,向税理士确认1个单位的考虑方式
- 决定家事按分的比例,以及依据的保留方法
- 记录好购买时的收据和开始用于事业的日期
- 如果是10万日元以上,先决定用一次性折旧还是特例
- 用特例的话,把下一年1月的折旧资产申报放进日程
经费的记账本身,是用用AI对照会计SaaS和邮件的机制来做的。用会留下收据邮件的方式购买,之后的对照会轻松一些。
常见的失误和陷阱
查资料的时候,把觉得容易弄错的地方排出来。
- 因为不含税价格不满10万日元,明明是免税事业者却没有按含税判定
- 把用特例全额计入经费的资产,从折旧资产的申报里漏掉
- 对2026年1月到3月买的资产,套用不满40万日元的标准
- 明明是私用也会用的设备,却全额计入了经费
- 以为不满10万日元的标准也上调了
- 对出借给别人用的备品套用同样的规则
最后一点稍微补充一下。供出借使用的资产,除了作为主要业务的出借以外,都不是对象。不满10万日元的处理、一次性折旧、特例,都不能用。这和自己用的设备无关,不过我把它放在脑子的一角。
开始之前要确认的事
- 已掌握自己是免税事业者还是课税事业者,记账方式是含税还是不含税
- 已用判定用的金额确认候选设备的价格
- 已确认取得的日期是否在2026年4月1日以后
- 已向税理士确认是否蓝色申报、是否属于特例的对象
- 已决定家事按分的比例和依据的保留方法
- 已理解用特例的话需要做折旧资产的申报
- 已安排向税理士或税务署确认最终的判断
常见问题
Q. 不满10万日元的经费,金额在2026年的修订里变了吗?
似乎没有变。国税厅的No.2100在令和8年4月1日现在的内容里也还是不满10万日元。上调的是面向蓝色申报者的特例的上限。
Q. 少额折旧资产不满40万日元的特例,是从什么时候取得的部分开始?
从2026年4月1日以后取得的资产开始。2026年3月31日之前取得的部分,上限是不满30万日元。适用期限是2029年3月31日之前的取得。
Q. 不满40万日元的话,买几台都能全额计入经费吗?
年合计有限额。国税厅的资料里,限额仍然是每年300万日元。对象仅限满足一定条件的蓝色申报者。
Q. 电脑和平板的经费处理不一样吗?
不满10万日元的话,两者都是开始使用那一年的经费,处理相同。10万日元以上、做通常折旧的时候,会出现耐用年数的差异。电脑是4年,但点名写平板的记载在国税厅的表里没有看到。
Q. 正好10万日元的设备,算不满10万日元吗?
不算。因为是「不满」,正好10万日元属于10万日元以上的区间。按含税还是不含税看结果也会变,所以需要和记账方式一起确认。
Q. 用特例计入经费的设备,要交折旧资产税吗?
会成为申报的对象。东京都的说明里写着,适用了特例的资产需要申报。不过,课税标准额合计不满150万日元的话不产生税额。
Q. 公司职员做副业,不满10万日元的设备也能计入经费吗?
只要是用于业务的资产,不满10万日元的处理本身并不以蓝色申报为条件。不过,结果会因所得的分类和与私用的按分而变。这里向税理士或税务署确认最可靠。
参考的官方信息
- 国税厅|No.2100 折旧的概要
- 国税厅|No.5403 是否属于少额折旧资产的判定示例
- 国税厅|No.5403 Q&A(消费税的记账方式和判定)
- 国税厅|所得税基本通达 49-39等
- 国税厅|关于消费税法等施行后所得税的处理
- 国税厅|令和8年度 法人税相关法令修订的概要(中小企业税制)
- 国税厅|主要折旧资产的耐用年数表
- 财务省|令和8年度税制修订大纲
- 中小企业厅|少额折旧资产的特例
- 总务省|固定资产税的概要
- 东京都主税局|固定资产税(折旧资产)
- 东京都主税局|令和8年度 固定资产税(折旧资产)申报手册
- Apple|选择认证翻新产品的理由
- Apple|iPad mini 翻新产品
总结
换设备这件事,是否不满10万日元会让会计上的工夫差很多。在线内的话,在当年的经费里就了结。既不上固定资产台账,也不进折旧资产的申报。
不满40万日元的特例,从2026年4月1日以后的取得起可以用了。不过,用了特例的资产是折旧资产的申报对象。能不能计入经费,和会不会留下管理,是两回事。
我放弃了高价的设备,以不满10万日元的翻新平板为主。家事按分和特例能不能用,留作要问税理士的作业。
固定支出的重新审视,我在用每周处理1份合同的做法继续着。要不要把工作用的线路分开,汇总在个体经营者套餐选择的文章里。
下次买设备的时候,不妨在价格旁边记一句「是否不满10万日元」?
不只是设备费,每月的通信费对经费和家庭开支两边都有影响。这边也请按年额看一次。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。