안녕하세요. まさきん입니다.
자산 운용 방침을 다시 살펴보는 김에, iDeCo를 일시금으로 받을 때의 퇴직소득공제(退職所得控除)를 확인해 봤습니다. 공제 한도를 정하는 연수가 제 예상보다 몇 년이나 짧았습니다. 어떤 기간을 세는지 헷갈리기 쉽다고 느껴서, 알아보는 방법과 함께 메모해 둡니다.
※ 글을 공개한 시점의 정보입니다. 최신 조건은 공식 사이트에서 확인해 주세요.
- iDeCo의 퇴직소득공제는 납입금을 낸 개월 수로 정해진다(iDeCo 공식 사이트의 설명)
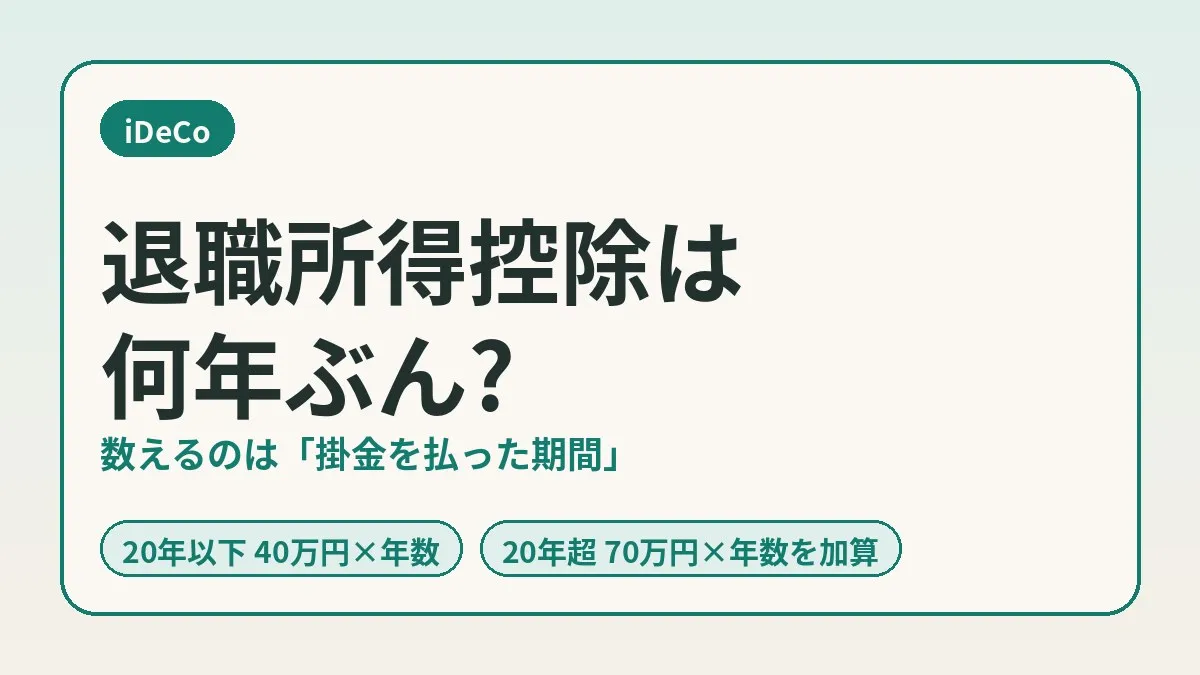
- 계산식은 20년 이하가 40만 엔×연수, 20년 초과는 800만 엔+70만 엔×(연수−20년)
- 1년 미만의 끝수는 올림하고, 최저액은 80만 엔
- 서류에서 자주 보는 ‘통산가입자등기간(通算加入者等期間)‘은 수급 개시 연령을 정하기 위한 기간으로, 공제 연수와는 별개
- 2026년 1월 이후에 받는 iDeCo 일시금은, 나중에 받는 퇴직금과의 중복을 따지는 범위가 ‘전년 이전 9년 이내’로 넓어졌다
iDeCo의 퇴직소득공제는 납입금을 낸 기간으로 정해진다
iDeCo의 노령급부금은 연금이나 일시금으로 받을 수 있습니다. 일시금으로 받는 경우에는 퇴직금과 같은 ‘퇴직수당 등’으로 간주됩니다. 그래서 퇴직소득공제를 쓸 수 있습니다.
퇴직금이라면 공제액은 근속 연수로 정해집니다. 하지만 iDeCo에는 근속이라는 개념이 없습니다. 그 대신 쓰는 것이 납입금을 낸 기간입니다.
iDeCo 공식 사이트의 FAQ에는 “납입금을 낸 개월 수에 따라 정해집니다”라고 적혀 있습니다. 기록관련 운영관리기관인 JIS&T도 같은 취지로 설명합니다. “납입금 불입 기간이 근속 연수로 간주됩니다”라는 표현입니다.
즉, 계좌를 보유한 연수가 아닙니다. 납입금을 낸 연수입니다. 여기가 첫 번째 갈림길이라고 생각합니다.
퇴직소득공제액 계산식
계산식은 일본 국세청의 택스 앤서 No.1420에 실려 있습니다.
| 근속 연수(iDeCo에서는 납입 기간) | 퇴직소득공제액 |
|---|---|
| 20년 이하 | 40만 엔 × 연수(80만 엔에 못 미치면 80만 엔) |
| 20년 초과 | 800만 엔 + 70만 엔 ×(연수 − 20년) |
20년을 경계로 1년당 한도가 40만 엔에서 70만 엔으로 바뀝니다. 그래서 연수가 몇 년만 어긋나도 한도는 꽤 움직입니다. 20년 전후에 있는 사람일수록 차이가 나기 쉬운 구조네요.
JIS&T의 설명에 따르면 과세되는 퇴직소득은 다음 식으로 구합니다. 노령일시금 금액에서 공제액을 빼고, 남은 금액을 2분의 1로 합니다. 공제액이 일시금보다 크면 과세되는 금액은 나오지 않는 계산입니다.
연수별 공제액 조견표
식에 연수를 넣으면 다음과 같습니다.
| 납입 기간(끝수 올림 후) | 계산 | 퇴직소득공제액 |
|---|---|---|
| 2년 이하 | 최저액 | 80만 엔 |
| 10년 | 40만 엔 × 10년 | 400만 엔 |
| 13년 | 40만 엔 × 13년 | 520만 엔 |
| 20년 | 40만 엔 × 20년 | 800만 엔 |
| 25년 | 800만 엔 + 70만 엔 × 5년 | 1,150만 엔 |
| 30년 | 800만 엔 + 70만 엔 × 10년 | 1,500만 엔 |
13년 행은 iDeCo 공식 사이트 FAQ에 나오는 예시와 같은 숫자입니다. 다른 행은 국세청의 식에 연수를 넣어 제가 계산했습니다. 다른 퇴직금도 받는 경우에는 뒤에서 설명할 조정이 들어갑니다.
1년 미만의 끝수는 올림
연수에 1년 미만의 끝수가 있으면 1년으로 올립니다. 국세청의 예시에서는 10년 2개월의 근속 연수가 11년이 됩니다.
iDeCo 공식 사이트의 예시도 같은 방식입니다. 납입 개월 수가 150개월이면 12년 6개월입니다. 이것을 13년으로 올려서 40만 엔×13년, 520만 엔이 됩니다.
그러니 셀 때의 단위는 ‘월’입니다. ‘몇 년쯤부터 시작했는지’가 아니라, 납입금을 낸 달이 몇 개월인지를 보게 됩니다.
통산가입자등기간은 다른 기간
여기가 가장 헷갈리기 쉬운 부분이라고 생각합니다. 확정기여연금에는 이름이 비슷한 기간이 두 가지 있습니다.
| 항목 | 통산가입자등기간 | 통산납입기간(通算拠出期間) |
|---|---|---|
| 용도 | 노령급부금을 받을 수 있는 연령을 정한다 | 퇴직소득공제 연수의 바탕이 된다 |
| 세는 기간 | 가입자 기간과 운용지시자 기간의 합산 | 납입금이 불입된 기간의 합산 |
| 운용지시자 기간 | 포함 | 미포함(납입금을 내지 않았으므로) |
| 기업형 DC 기간 | 합산한다 | 기업형 DC의 가입자 기간을 합산한다 |
| ’거래 현황 안내’에서의 표시 | 기준일 시점의 기간이 실린다 | 공식 설명에서는 확인되지 않음 |
정의는 iDeCo 공식 사이트의 용어집과 JIS&T의 용어집에서 확인했습니다. 통산납입기간은 JIS&T에 따르면 기업형 DC와 iDeCo 가입자 기간의 합산입니다. iDeCo의 가입자 기간은 “납입금이 납부된 기간에 한합니다”라고 적혀 있습니다.
통산가입자등기간 쪽은 납입을 멈췄던 기간도 들어갑니다. 운용지시자(運用指図者)는 납입금을 내지 않고 운용 지시만 하는 사람을 말합니다. 이 기간도 더하기 때문에, 공제에 쓰는 기간보다 길어지는 경우가 있습니다.
수급 개시 연령을 정하는 표
참고로 통산가입자등기간의 용도도 적어 둡니다. 후생노동성의 iDeCo 개요 페이지에 있는 표입니다.
| 60세 시점의 통산가입자등기간 | 받을 수 있는 연령 |
|---|---|
| 10년 이상 | 60세 |
| 8년 이상 10년 미만 | 61세 |
| 6년 이상 8년 미만 | 62세 |
| 4년 이상 6년 미만 | 63세 |
| 2년 이상 4년 미만 | 64세 |
| 1개월 이상 2년 미만 | 65세 |
이쪽은 ‘언제부터 받을 수 있는가’의 이야기입니다. ‘얼마까지 공제되는가’와는 다른 표입니다. 서류에서 10년 이상이라고 확인되더라도, 공제 연수가 같다고는 할 수 없습니다.
기업형 DC에서 이전한 경우의 통산
전 직장의 기업형 확정기여연금을 iDeCo로 옮긴 경우에는 한 단계 더 복잡해집니다.
JIS&T의 정의에서는 통산납입기간에 기업형 DC의 가입자 기간이 합산됩니다. 다른 퇴직급여 제도에서 자산이 이전된 경우에도, 대상이 된 기간이 합산된다고 되어 있습니다. 그러니 기업형 DC의 기간이 버려지는 것은 아닙니다.
다만 합산되는 것은 납입금이 불입된 기간입니다. 계좌를 보유한 기간 전부가 아닙니다. 예를 들어 다음과 같은 기간은 예상과 어긋나는 원인이 될 것 같습니다.
- 기업형 DC를 그만둔 뒤 iDeCo에서 납입을 시작하기까지의 기간
- iDeCo에서 납입을 멈추고 운용지시자로 있었던 기간
- 가입자이기는 했지만 납입금이 납부되지 않은 달
이 세 가지는 공식 정의를 읽고 제가 정리한 내용입니다. 실제로 어느 달이 세어졌는지는 본인의 기록을 봐야 알 수 있습니다.
자동 이전에도 주의가 필요합니다. 기업형 DC의 자격을 잃고 6개월 이내에 절차를 밟지 않으면, 자산은 국민연금기금연합회로 자동으로 옮겨집니다. iDeCo 공식 사이트에 따르면 자동 이전 중인 기간은 통산가입자등기간에 산입되지 않습니다. 수급할 수 있는 연령이 늦어질 수 있다는 안내였습니다.
제가 확인한 결과
저의 경우에도 전 직장의 기업형 DC에서 이전한 이력이 얽혀 있습니다. 공제 한도는 대략 ‘시작한 해부터 지금까지’로 세고 있었습니다.
증권사의 가입자 사이트 화면과 JIS&T에서 오는 통지 서류로 확인했습니다. 그랬더니 기산점이 제 예상과 달랐습니다. 연수는 예상보다 몇 년 짧았고, 공제 한도도 그만큼 작았습니다.
통지 서류 PDF는 텍스트 추출이 잘되지 않았습니다. 숫자를 뽑아내는 데 조금 애를 먹었습니다. 눈으로 읽으면 끝나는 일이니, 그냥 화면으로 보는 편이 빨랐을지도 모르겠습니다.
전제를 고치고 납입금도 다시 계산했습니다. 다만 차이는 작았습니다. 그래서 납입금은 그대로 두었습니다.
알게 된 것은 금액보다 먼저 ‘어떤 기간을 세고 있는지’를 확인하는 순서였습니다. 업무로 치면, 지표의 정의를 확인하지 않고 숫자만 비교하고 있었던 셈이네요.
iDeCo 내용물 정리는 신탁보수가 높은 상품을 스위칭하기 전에 정한 것에 썼습니다. 기업형 DC 시절의 이야기는 기업형 DC 스위칭을 돌아본 글에 있습니다.
수령의 전제처럼 오래 이어지는 숫자는 한 번 확인해 두면 효과가 계속됩니다. 매달 내는 통신비도 같은 시선으로 다시 볼 수 있는 고정비 중 하나입니다.
누르면 라쿠텐 로그인 페이지가 열립니다. 로그인하면 캠페인 내용이 표시됩니다.
가입자 기간 확인 순서
확인하는 순서는 다음과 같은 형태가 좋다고 생각합니다.
- 운영관리기관(증권사 등)의 가입자 사이트에 로그인한다
- 본인의 구분이 가입자인지 운용지시자인지 확인한다
- 1년에 한 번 오는 ‘확정기여연금 거래 현황 안내(確定拠出年金 お取引状況のお知らせ)‘를 연다
- 실려 있는 기간이 ‘통산가입자등기간’임을 확인한다
- 납입 내역에서 납입금을 낸 개월 수를 센다
- 기업형 DC에서 이전했다면, 이전 전 기간의 취급을 문의한다
- 개월 수를 연으로 바꾸고, 끝수를 올려서 계산식에 넣는다
2번의 구분은 JIS&T의 FAQ에 확인 위치가 나와 있습니다. 인터넷 서비스의 ‘개인 속성(個人属性)‘에서 ‘개인 등록 정보 조회(個人登録情報照会)‘를 여는 화면입니다.
6번은 스스로 세기 어려운 부분입니다. 공제에 쓰는 기간은 운영관리기관이나 기록관련 운영관리기관에 묻는 것이 확실하다고 생각합니다. 노령급부금의 청구처도 기록관련 운영관리기관으로 되어 있습니다.
‘거래 현황 안내’에서 볼 수 있는 것
‘거래 현황 안내’는 연금 자산의 평가액과 거래 내역을 알려 주는 서류입니다. JIS&T에 따르면 연 1회 이상의 통지가 법률로 의무화되어 있습니다.
Rakuten Securities의 안내로는 JIS&T에서 매년 1월 하순경에 발행됩니다. 기준일은 전년도 12월 31일입니다. 전자 교부를 신청했다면 웹에서 PDF를 열람할 수 있다고 합니다.
JIS&T의 FAQ에 나오는 기재 항목은 다음 8가지입니다.
- 이번 기준일 시점의 연금 자산 현황
- 이번 기준일 시점의 연금 자산 평가액 내역
- 지난 기준일 시점의 연금 자산 평가액 내역
- 거래 명세
- 운용 금액(납입금액 명세)
- 상품별 배분 변경 이력
- 급부 이력
- 이번 기준일 시점의 통산가입자등기간
마지막 항목이 통산가입자등기간입니다. Rakuten Securities의 설명에서도 노령급부금의 청구 요건에 관한 기간이라고 되어 있습니다. 공제 연수 그 자체가 아니라는 점은 여기서도 마찬가지입니다.
서류에 실린 기간을 그대로 공제 계산식에 넣지 않는 편이 좋겠습니다. 실려 있는 것은 받을 수 있는 연령을 정하기 위한 기간입니다. 납입을 멈췄던 기간이 있는 사람은 공제 연수 쪽이 더 짧아질 수 있습니다.
퇴직금도 받는 경우의 중복 조정
회사의 퇴직금과 iDeCo 일시금을 둘 다 받는 경우에는 논점이 하나 더 있습니다. 기간의 중복입니다.
국세청의 No.1420에는 주의 사항이 있습니다. 전년 이전에 퇴직금을 받은 적이 있는 경우 등에는 공제액 계산이 달라질 수 있다는 내용입니다. 같은 해에 두 곳 이상에서 받을 때도 같은 취급이라고 합니다.
세부 조건은 택스 앤서 No.2732에 실려 있습니다. 중복 기간이 있으면, 그 연수로 계산한 공제액에 해당하는 금액을 뺍니다. 중복 기간의 1년 미만 끝수는, 이쪽은 버림입니다.
| 받는 순서 | 중복을 따지는 범위 |
|---|---|
| 퇴직금이 먼저, iDeCo 일시금이 나중 | iDeCo 일시금을 받는 해의 전년 이전 19년 이내에 받은 퇴직금 |
| iDeCo 일시금이 먼저, 퇴직금이 나중(일시금이 2026년 1월 1일 이후) | 퇴직금을 받는 해의 전년 이전 9년 이내에 받은 일시금 |
| 다른 퇴직금끼리 | 전년 이전 4년 이내에 받은 퇴직금 |
그러니 근무한 기간과 납입금을 낸 기간이 겹치는 사람은 주의가 필요합니다. 받는 시기에 따라서는 양쪽 한도를 통째로 쓸 수 있다고 장담할 수 없습니다.
2026년 1월부터의 개정
가운데 행이 레이와 7년도 세제 개정으로 바뀐 부분입니다.
국세청의 ‘원천소득세 개정 개요’에 따르면 내용은 이렇습니다. 노령일시금 이외의 퇴직금을 받는 해의 전년 이전 9년 이내에 노령일시금을 받은 경우가 대상에 추가되었습니다. 대상이 되는 노령일시금은 2026년 1월 1일 이후에 지급받은 것으로 한정됩니다.
그전까지의 범위는 전년 이전 4년 이내였습니다. 받는 해까지 포함해서 세면 5년이 10년이 된 셈입니다.
거꾸로 말하면, 2025년 12월 31일까지 받은 노령일시금은 새 범위의 대상이 아닙니다. 앞으로 받을 사람은 새 범위를 전제로 생각하게 됩니다.
받는 순서와 시기에 따라 세액은 달라집니다. 여기는 개별 사정이 크게 작용하는 부분입니다. 구체적인 세액은 세무서나 세무사에게 확인하는 것이 좋다고 생각합니다.
흔한 실수와 함정
알아보면서 걸려 넘어지기 쉽다고 느낀 점을 나열합니다.
- 계좌를 연 해부터 지금까지를 그대로 연수로 삼아 버린다
- 서류의 통산가입자등기간을 공제 연수라고 믿어 버린다
- 납입을 멈췄던 기간이나 운용지시자 기간을 세어 버린다
- 기업형 DC 기간이 전부 그대로 더해진다고 믿어 버린다
- 끝수 처리를 반대로 기억한다(연수는 올림, 중복 기간은 버림)
- 퇴직금과의 중복을 보지 않고 양쪽 한도를 더한다
- 2026년 1월부터의 개정을 모르고, 예전 범위로 수령 시기를 생각한다
제가 걸린 것은 첫 번째와 네 번째 언저리입니다. 어느 것이든 정의를 한 번 읽으면 피할 수 있다고 생각합니다.
납입금을 조정하기 전에 전제부터 고치기
공제 한도는 납입금을 얼마로 할지의 전제이기도 합니다. 한도가 생각보다 작다면, 일시금으로 받을 금액의 전망도 달라지기 때문입니다.
다만 전제를 고쳐도 결론이 바뀌지 않는 경우는 있습니다. 제 경우가 그랬습니다. 다시 계산한 차이는 작았고, 납입금은 그대로입니다.
그래도 확인한 의미는 있었다고 느낍니다. 틀린 전제인 채로 수령 방법까지 정해 버릴 뻔했습니다. 확인하는 시점이 꼭 받기 직전일 필요는 없지 않을까요.
시작하기 전에 확인할 것
- 본인의 구분이 가입자인지 운용지시자인지 봤다
- 납입금을 낸 개월 수를 내역에서 세었다
- 기업형 DC에서 이전한 기간의 취급을 확인했다
- 서류의 통산가입자등기간과 공제 연수를 나눠서 메모했다
- 회사 퇴직금의 유무와 받을 시기의 전망을 적었다
- 2026년 1월 이후의 중복 조정 범위를 확인했다
- 세액의 최종 확인은 세무서나 세무사에게 하는 것을 전제로 했다
자주 묻는 질문
Q. iDeCo의 퇴직소득공제는 몇 년분으로 계산하나요?
납입금을 낸 기간으로 계산합니다. iDeCo 공식 사이트의 FAQ에 “납입금을 낸 개월 수에 따라 정해집니다”라고 나와 있습니다. 계좌를 보유한 연수와는 일치하지 않을 수 있습니다.
Q. 납입을 멈췄던 기간도 연수에 들어가나요?
JIS&T의 정의에서는 iDeCo의 가입자 기간이 납입금이 납부된 기간으로 한정됩니다. 그래서 납입금을 내지 않은 기간은 공제 연수에 들어가지 않는다고 읽힙니다. 수급 개시 연령을 정하는 통산가입자등기간에는 운용지시자 기간도 들어갑니다.
Q. 기업형 DC 기간은 통산되나요?
JIS&T의 정의에서는 통산납입기간이 기업형 DC와 iDeCo 가입자 기간의 합산입니다. 그러니 통산 대상이 되기는 합니다. 다만 어느 달이 세어졌는지는 사람마다 다릅니다. 이전한 경우에는 문의해서 확인하는 것이 확실합니다.
Q. 가입자 기간은 어디에서 확인할 수 있나요?
1년에 한 번 오는 ‘확정기여연금 거래 현황 안내’에 통산가입자등기간이 실려 있습니다. 다만 이것은 수급 개시 연령을 위한 기간입니다. 공제에 쓰는 기간은 납입 내역이나 운영관리기관 문의로 확인하는 것이 좋겠습니다.
Q. 1년 미만의 끝수는 어떻게 되나요?
연수의 끝수는 1년으로 올립니다. iDeCo 공식 사이트의 예시에서는 150개월이 13년으로 계산됩니다. 반면 퇴직금과의 중복 기간 끝수는 버림입니다.
Q. 퇴직금과 iDeCo 일시금, 둘 다 공제를 쓸 수 있나요?
기간이 겹치고, 받는 시기가 일정 범위에 들어가는 경우에는 조정이 있습니다. 중복되는 연수만큼의 공제액이 차감되는 구조입니다. 범위는 받는 순서에 따라 달라지니, 국세청의 No.2732를 살펴보세요.
Q. 2026년부터 무엇이 바뀌었나요?
iDeCo 일시금을 먼저 받고 나중에 퇴직금을 받는 경우의 범위가 넓어졌습니다. 전년 이전 4년 이내에서 전년 이전 9년 이내가 되었습니다. 대상은 2026년 1월 1일 이후에 받는 노령일시금입니다.
Q. 제 세액은 어디에서 확인하면 되나요?
이 글은 제도의 구조를 정리한 것입니다. 개별 세액까지는 다루지 않습니다. 받는 방법과 시기에 따라 결과가 달라지니, 세무서나 세무사에게 확인해 주세요.
참고한 공식 정보
- No.1420 퇴직금을 받았을 때(퇴직소득)|일본 국세청
- No.2732 퇴직수당 등에 대한 원천징수|일본 국세청
- 원천소득세 개정 개요 세제 개정 등의 내용(PDF)|일본 국세청
- 자주 묻는 질문|iDeCo 공식 사이트
- 용어집|iDeCo 공식 사이트
- 이직·퇴직하신 분|iDeCo 공식 사이트
- iDeCo 개요|후생노동성
- 급부금을 받으시는 분|JIS&T
- 통산가입자등기간|JIS&T 용어집
- 통산납입기간|JIS&T 용어집
- ‘거래 현황 안내’ 보는 법을 알려 주세요.|JIS&T
- 가입자 구분 확인 방법을 알려 주세요.|JIS&T
- ‘거래 현황 안내’ 보는 법|Rakuten Securities iDeCo
정리
iDeCo의 퇴직소득공제는 납입금을 낸 기간으로 정해집니다. 서류에 실린 통산가입자등기간과는 다른 기간이었습니다. 기업형 DC에서 이전한 경우에는 통산되는 방식도 봐 두고 싶은 부분입니다.
저는 확인한 결과, 한도가 예상보다 작다는 것을 알았습니다. 납입금은 바꾸지 않았습니다. 다만 전제가 바로잡힌 만큼, 수령 방법을 생각할 토대는 생겼다고 봅니다.
여기에 쓴 것은 제도의 정리와 제 확인 기록입니다. 세무 조언이 아닙니다. 우선 납입금을 낸 개월 수를 내역에서 세어 보면 어떨까요.
전제를 확인하는 작업은 매달의 고정비에도 그대로 쓸 수 있습니다. 통신비도 한 번 봐 두면 안심이 될지 모릅니다.
누르면 라쿠텐 로그인 페이지가 열립니다. 로그인하면 캠페인 내용이 표시됩니다.
이 글에는 제휴 광고가 포함되어 있습니다. 이 사이트의 링크를 통해 상품·서비스에 신청하시면 제휴사로부터 보상을 받을 수 있습니다. 또한 운영자는 라쿠텐 그룹 소속 직원으로, 사원 추천 프로그램을 통해 보상을 받는 경우가 있습니다. 기사 내용과 평가는 광고 유무와 관계없이 운영자의 실제 경험과 조사를 바탕으로 작성했지만, 위 관계를 이해하신 후 읽어 주시기 바랍니다. 자세한 내용은 면책조항·제휴 링크 안내를 참고해 주세요. 면책조항·제휴 링크 안내
이 글에는 기계 번역이 포함되어 있습니다. 정확한 조건은 라쿠텐 모바일 공식 사이트의 다국어 페이지에서 확인해 주세요.
라쿠텐 모바일의 통신 지역·전파 상황이 궁금하신 분은, 공식 전파 개선·조사 요청 양식 을 통해 문의하실 수 있습니다.