おはようございます。まさきんです。
楽天証券のiDeCoで、保有商品の見直しを進めています。信託報酬が高めの商品を、スイッチングで低コストの商品へ移す作業です。国内リートは、すでに整理を済ませました。金も済んだつもりでしたが、注文履歴を見ると未発注でした。10月7日に申し込み直しています(2026年10月9日訂正)。
残っているのは、全米株式と全世界株式のインデックスファンドです。こちらはまだ発注していません。一括で移すか分割するかなど、発注前に決めることを書き出したのでメモとして置いておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- iDeCoのスイッチングは手続き自体に手数料がかからず、回数の上限もない
- 売却と購入は別の日になり、そのあいだの資金は現金(待機資金)になる
- 一括でも分割でも手数料は同じで、違うのは待機期間が何回に分かれるかだけ
- インデックス同士の信託報酬の差は、残高100万円あたり 年850円〜1,219円 ほど
- スイッチングだけでは毎月の掛金の行き先は変わらないので、配分変更もセットで見る
スイッチングと配分変更の違い
iDeCoには、似ているようで違う操作が2つあります。スイッチングと配分変更です。ここを取り違えると、整理したつもりで整理できていない状態になります。
| 操作 | 動かすもの | 今後の掛金 |
|---|---|---|
| スイッチング | すでに保有している商品の全部または一部 | 変わらない |
| 配分変更 | 毎月の掛金で買う商品の割合 | 変わる |
スイッチングは、保有している商品を売ってその資金で別の商品を買う操作です。楽天証券の手続きページにも「スイッチングでは今後の掛金で購入する商品は変わりません」と書かれています。
なので、残高だけ移しても掛金は元の商品を買い続けます。低コストの商品へ寄せたいなら、配分変更も一緒に見る必要があります。僕も発注の前に、掛金の配分を先に確認することにしました。
スイッチングの手数料と留保額
手続きの手数料は、かかりません。楽天証券のiDeCoは、記録関連の業務をJIS&T社が担っています。そのJIS&TのFAQに「お手続き自体に手数料はかかりません」とあります。
ただ、商品によっては信託財産留保額がかかる場合があります。これは解約時に基準価額から差し引かれるお金です。運用会社の取り分ではなく、ファンドの信託財産に残ります。
僕が楽天証券のファンド詳細ページを見た範囲では、留保額の表示があったのは1本だけでした。みずほUSハイイールドファンド(DC年金)の0.2%です。今回移そうとしている4本は、どれも留保額の表示がありませんでした。
税金についても触れておきます。楽天証券の説明では、iDeCoの運用中の利益は非課税とされています。投資信託を解約したときの利益も含む、という書き方です。
楽天証券iDeCoの信託報酬を並べる
今回の対象になる4本を並べます。比べるのは「管理費用(含む信託報酬)」の列です。投資先の信託報酬まで含めた、実質的なコストを指します。
| 商品名 | 運用管理費用(税込) | 管理費用(含む信託報酬・税込) |
|---|---|---|
| 楽天・全米株式インデックス・ファンド | 0.132% | 0.162% |
| 楽天・プラス・S&P500インデックス・ファンド | 0.077% | 0.077% |
| 楽天・全世界株式インデックス・ファンド | 0.132% | 0.178% |
| 楽天・プラス・オールカントリー株式インデックス・ファンド | 0.0561% | 0.0561% |
数字は2026年10月3日に、楽天証券の各ファンド詳細ページで確認したものです。信託報酬は変わることがあります。発注の前に、目論見書や商品ページでもう一度見るつもりです。
楽天・プラスの2本は、2024年1月26日からiDeCoの取扱商品に加わりました。それより前から積み立てている場合、残高は元のファンドに残ったままになりやすいです。僕もその状態でした。
連動する指数は同じではない
ここは注意したいところです。名前は似ていますが、連動する指数は同じではありません。
全米株式のファンドは、米国株のほぼ全体をカバーする指数に連動します。一方で、楽天・プラス・S&P500は大型株中心のS&P500に連動します。小型株まで持つかどうかが違います。
全世界株式も同じです。元のファンドはFTSE系の指数で、楽天・プラス・オールカントリーはMSCIのACWIです。
なので、今回の移し替えは「同じ中身でコストだけ下げる」話ではありません。近い資産クラスの中で、指数ごと乗り換える話になります。コストの差だけで決めず、ここを納得してから発注したいと思っています。
信託報酬の差を残高100万円で計算する
次に、差が年いくらになるかを計算しました。式は単純です。
年間コスト差(概算) = 残高 × 管理費用の差
残高が100万円で一定だとすると、次のようになります。
| 組み合わせ | 管理費用の差 | 残高100万円あたりの年間差 |
|---|---|---|
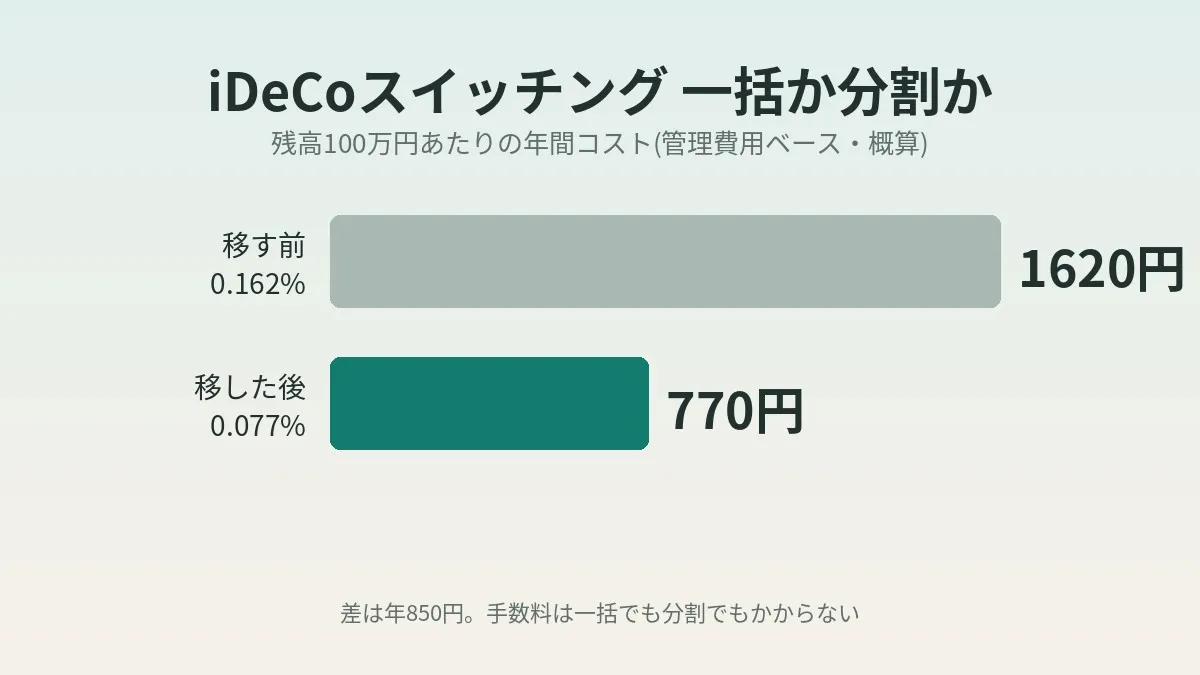
| 楽天・全米 0.162% → 楽天・プラス・S&P500 0.077% | 0.085% | 850円 |
| 楽天・全世界 0.178% → 楽天・プラス・オールカントリー 0.0561% | 0.1219% | 1,219円 |
| 野村J-REIT 1.045% → 三井住友・DC日本リートインデックス 0.275% | 0.77% | 7,700円 |
| ゴールド(為替ヘッジあり) 0.895% → ゴールド・オープン(為替ヘッジなし) 0.2925% | 0.6025% | 6,025円 |
信託報酬は、別に請求されるお金ではありません。保有しているあいだ、信託財産から日々差し引かれます。基準価額に織り込まれる形です。残高が増えれば、差額も比例して大きくなります。
下の2行は、コストの差が大きい組み合わせの例です。ただ、運用方針や為替ヘッジの有無など中身が違う商品同士です。コストだけの比較だと考えてください。
インデックス同士の差は思ったより小さい
僕も自分の残高で計算してみました。結果は、思っていたより小さな金額でした。インデックス同士だと、差は年0.1%前後だからです。
長期で見るとどうでしょうか。元本100万円を追加拠出なしで20年置いた場合を、簡易モデルで計算しました。コスト控除前の年率リターンは5%で一定、という仮定です。
- 0.162%と0.077%の比較では、20年後の差は約4.4万円
- 0.178%と0.0561%の比較では、20年後の差は約6.3万円
これは仮定を置いた試算で、将来の成績を示すものではありません。急いで動くほどの差ではない、と感じました。
一方で、信託報酬が1%前後の商品から移す場合は桁が変わります。同じ100万円でも年7,000円前後の差です。高コストの商品を持っているなら、整理の優先度はそちらが先になりそうです。僕が金と国内リートを先に片付けようとしたのも、この順番で考えたからでした。
差が小さいことは、動かさない理由にも動かす理由にもなります。待機期間の値動きのほうが、年間のコスト差より大きくなることもあるからです。なので僕は、コスト差の金額と待機期間の両方を並べて見ることにしました。
売却から購入までは現金で待機する
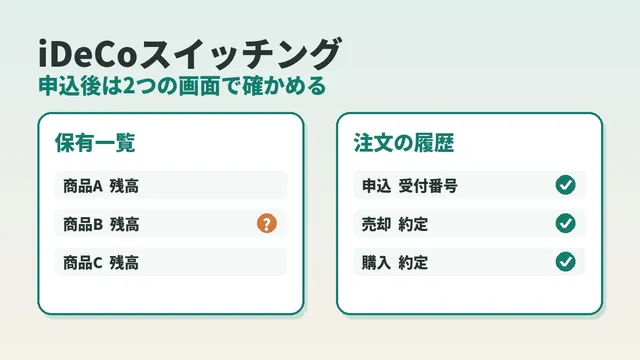
一括か分割かを考える前に、スイッチングの仕組みを押さえておきます。ポイントは、売却と購入が同じ日にならないことです。
楽天証券の手続きページには、こう書かれています。「売却日と購入日はことなるため、スイッチング完了まで所定の日数がかかります」。具体的に何営業日かという数字は、公式ページでは見つけられませんでした。
JIS&TのFAQによると、約定日は申込のときに「スイッチング購入商品選択」画面で確認できます。なので、日数は自分の申込画面で確かめるのが確実です。表示される日付も保証ではなく、市場の状況でずれることがあるそうです。
売却から購入までのあいだ、資金は現金の状態になります。画面上は「待機資金」と表示されます。この期間は相場に乗っていません。株価が上がれば買える口数が減り、下がれば増えます。
一括か分割か
ここからが本題です。残高の大きい商品を、1回で移すか何回かに分けるか。公式の情報には、どちらが有利かは書かれていません。なので、ここは僕なりの整理です。
| 観点 | 一括 | 分割 |
|---|---|---|
| 手続きの手数料 | かからない | 回数を増やしてもかからない |
| 待機資金になる額 | 1回で全額 | 1回あたりは少額 |
| 待機が発生する回数 | 1回 | 分けた回数だけ |
| 完了までの期間 | 短い | 長くなる |
| 手間 | 少ない | 申込と確認が増える |
| 高コスト側に残る期間 | 短い | 後の回の分は長くなる |
回数に上限はなく、手数料もかかりません。なので、分割しても費用面の不利はありません。違うのは、待機期間の値動きをどう受け止めるかです。
一括だと、待機中に相場が動いた影響を全額で受けます。どちらに転ぶかはわかりません。分割すると、この影響が何回かにならされます。
ただ、分割しても待機期間そのものは消えません。それぞれの回で、同じ日数だけ現金になります。株式から株式への移し替えなら、上がるリスクも下がるリスクも両方あります。分割が必ず有利になるわけではない、という点は押さえておきたいですね。
個人的には、判断の軸は「待機中の値動きを一度に受けて平気か」だと思っています。残高が小さい商品なら、一括で十分かもしれません。残高が大きい商品は、何回かに分けたほうが気持ちは楽そうです。
売却は口数か割合で指定する
分割する場合に知っておきたいのが、売却の指定方法です。投資信託は、金額で指定できません。口数での指定になります。
スマホ版の案内では、割合で指定する方法と口数で指定する方法が選べるとされています。割合は1%単位、口数は1口単位です。分割するなら「毎回何%」か「毎回何口」で決めることになります。
もう1つ、売却と購入は必ずセットで申し込みます。先に売って後日あらためて買う、という指定はできません。
国内株式と全世界株式をどうするか
発注前に並べた論点は、あと2つあります。国内株式の商品も動かすか。全世界株式も低コスト版へ移すか、です。
国内株式は、コストだけ見ると動かす理由が弱いかもしれません。楽天証券のiDeCoにある国内株式のインデックスは、管理費用が0.143%と0.176%の2本です。差は小さく、連動する指数も違います。ここは資産配分の話として、別に考えることにしました。
全世界株式は、差が0.1219%と今回の中では大きいほうです。ただ、指数がFTSE系からMSCI系へ変わります。
どれもコストと資産配分の話が混ざりやすい論点です。僕は次の順番で決めることにしました。
- 全体の資産配分を先に決める(国内・米国・全世界の比率)
- その配分の中で、同じ役割のより低コストな商品を選ぶ
- 残高の大きさを見て、一括か分割かを決める
コストを下げるために配分まで変わってしまうと、目的がすり替わります。ここは分けて考えたいところです。
毎年かかるコストという意味では、信託報酬は固定費と同じ構造です。一度見直せば、効果がずっと続きます。スマホ代のような通信費も、同じ目線で年額に直してみると差が見えやすいかもしれません。
楽天証券でのスイッチング手順
発注の流れも、公式の案内で確認しました。楽天証券の口座がある場合は、次の手順です。
- 楽天証券にログインし、「確定拠出年金」から「注文」を開く
- 「保有商品の入替」を選ぶ(JIS&T社の画面に移る)
- 売却したい商品を選ぶ
- 入れ替え先として購入したい商品を選ぶ
- 約定の予定日を画面で確認する
- 売却数量を確認し、「申込確認」を押す
- 内容を確認して「はい」を押す
- 掛金の配分も、必要なら別の手続きで変更する
楽天証券の口座がない場合は、JIS&T社のサイトにログインして同じ操作をします。
締切は営業日の午前10時
受付と取消のルールも、先に知っておくと慌てません。
| 項目 | 内容 |
|---|---|
| 受付時間 | 原則24時間(インターネット) |
| 締切時刻 | 営業日の午前10時。以後の申込は翌営業日の受付扱い |
| 取消(午前10時までの申込) | 当日の午前10時まで |
| 取消(午前10時以後の申込) | 翌営業日の午前10時まで |
| 購入商品の変更 | 締切後でも、購入商品の発注までは可能 |
| 回数の上限 | なし |
画面に出る約定日や時価は、あくまで参考情報です。実際の日付や価格は、市場の状況で変わることがあります。発注の前に、自分の申込画面で最新の表示を確認してください。
2026年12月の制度改正と配分変更
もう1つ、今のうちに配分を見ておきたい理由があります。iDeCoの拠出限度額の引き上げです。厚生労働省の資料では、2026年12月1日の施行予定とされています。
例えば、企業年金のない会社員は月額2.3万円から 月額6.2万円 に上がります。企業年金がある人も、企業年金などと合計して月額6.2万円までです。第1号被保険者は、国民年金基金などと合わせて月額7.5万円になります。
対象になるのは2026年12月分の掛金からで、引き落としは2027年1月です。掛金額を変えるには、手続きが必要とされています。
掛金が増えるなら、その行き先がより大事になります。配分が高コストの商品のままだと、増えた分もそこへ流れます。スイッチングの前に配分変更を見る、というのはこの意味でも理にかなっていそうです。
配分変更だけ先に済ませる選択肢
残高を動かさず、配分変更だけ先に済ませる方法もあります。新しい掛金だけ低コストの商品へ向ける形です。これなら待機期間は発生しません。差が年0.1%前後で残高も小さいうちは、これで十分かもしれません。
よくある失敗・落とし穴
発注前に調べていて、つまずきそうだと感じた点をまとめます。
- スイッチングだけ済ませて、掛金の配分を変え忘れる
- 名前が似ているので、連動する指数も同じだと思い込む
- 運用管理費用の列だけを見て、実質的なコストを見落とす
- 売却と購入が同じ日に終わると思い、待機期間を考えていない
- 金額で売却できると思い込み、口数や割合の計算を用意していない
- 午前10時の締切を知らず、取消できると思って申し込む
- コストを下げるつもりが、資産配分まで変えてしまう
特に1つ目は、やりがちだと思います。残高が移ると、作業が終わった気になるからです。
始める前に確認すること
- 保有している商品の管理費用(含む信託報酬)を一覧で確認した
- 移す先の商品と連動する指数の違いを確認した
- 信託財産留保額がかかる商品かどうかを確認した
- 信託報酬の差が自分の残高で年いくらになるかを計算した
- 全体の資産配分を先に決めた
- 一括で移すか分割するかと、分割なら回数と割合を決めた
- 申込画面で売却と購入の約定予定日を確認する準備をした
- 営業日午前10時の締切と取消の条件を理解した
- 毎月の掛金の配分変更も一緒に見直す
よくある質問
Q. iDeCoのスイッチングに手数料はかかりますか?
手続き自体に手数料はかかりません。JIS&TのFAQでそう案内されています。ただ、商品によっては信託財産留保額がかかる場合があります。売る商品と買う商品の詳細ページで、確認しておくと安心です。
Q. スイッチングは何回までできますか?
回数の上限はありません。JIS&TのFAQに「何度でも可能」と書かれています。なので、分割して何回かに分けても回数の面では問題ありません。
Q. 売却から購入まで何日かかりますか?
公式ページには「所定の日数」としか書かれていません。約定の予定日は、申込のときに画面で確認できます。商品の組み合わせによって変わるので、自分の画面で確かめてください。
Q. 一括と分割ではどちらが有利ですか?
公式には、どちらが有利とも書かれていません。待機中に相場が上がるか下がるかは、誰にもわからないからです。分割は有利にする方法というより、値動きの影響をならす方法だと考えています。
Q. スイッチングをすれば毎月の掛金も新しい商品に変わりますか?
変わりません。スイッチングは、保有している残高を動かす操作です。毎月の掛金で買う商品を変えるには、配分変更を別に行う必要があります。
Q. 申し込んだあとに取り消せますか?
締切時刻までなら取り消せます。営業日の午前10時までに申し込んだ分は、その日の午前10時までです。午前10時以後の申込は、翌営業日の午前10時までになります。
Q. 売却した利益に税金はかかりますか?
楽天証券の説明では、iDeCoの運用中の利益は非課税とされています。投資信託を解約したときの利益も含まれる、という書き方でした。税制は変わることがあるので、最新の扱いは公式で確認してください。
参考にした公式情報
- 楽天証券 iDeCo|変更のお手続き(スイッチング・配分設定)
- 楽天証券 iDeCo|商品一覧
- 楽天証券 iDeCo|メリットと留意点
- 楽天証券|iDeCoの取扱商品に投資信託2商品を追加(2024年1月)
- 楽天証券|スイッチングの使い方(スマートフォン)
- 楽天証券|楽天・全米株式インデックス・ファンド(iDeCo)
- JIS&T|よくあるご質問(スイッチング)
- JIS&T|スイッチングの売却・購入の約定日
- iDeCo公式サイト|運用商品の見直し
- 厚生労働省|2025年の制度改正
- 厚生労働省|iDeCo拠出限度額の引き上げ(PDF)
まとめ
iDeCoのスイッチングは、手数料がかからず回数の上限もありません。なので、一括か分割かで費用は変わりません。違うのは、現金で待機する期間の値動きをどう受けるかでした。
インデックス同士の信託報酬の差は、残高100万円あたり年1,000円前後です。計算してみると、急いで動く話ではないとわかりました。そのぶん、指数の違いと資産配分を先に決める時間に使えそうです。
僕はこのあと、配分を決めてから申込画面で約定日を確認する予定です。発注はそのあとになります。ここに書いたのは僕の整理です。特定の商品をすすめるものではありません。最終的な判断は、公式の情報や専門家にも確認してください。
企業型DCで毎月スイッチングをしていた頃の話は、企業型DCのスイッチングを振り返った記事に書きました。動かしすぎた反省は、今回の段取りにも生きています。楽天証券まわりの設定はポイント投資とSPUの点検にまとめました。積立の原資づくりはスマホ代を見直してNISAに回した話が近い内容です。
まずは保有商品の管理費用を、一覧で眺めてみてはいかがでしょうか。
毎年かかるコストを下げるという点では、通信費も同じです。積立の余地をつくる材料として、スマホ代も一度見てみてください。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。