早上好,我是まさきん。
我家有4个孩子。前几天在做每周家庭财务回顾时,我把教育费按年表排了一下。结果发现,几年后的某个学年度,教育费几乎是前一年的2倍,出现了一道“悬崖”。这次就结合官方统计和制度,整理一下怎么找到它、怎么做准备。
※以下为文章发布时的信息,最新条件请以官方网站为准。
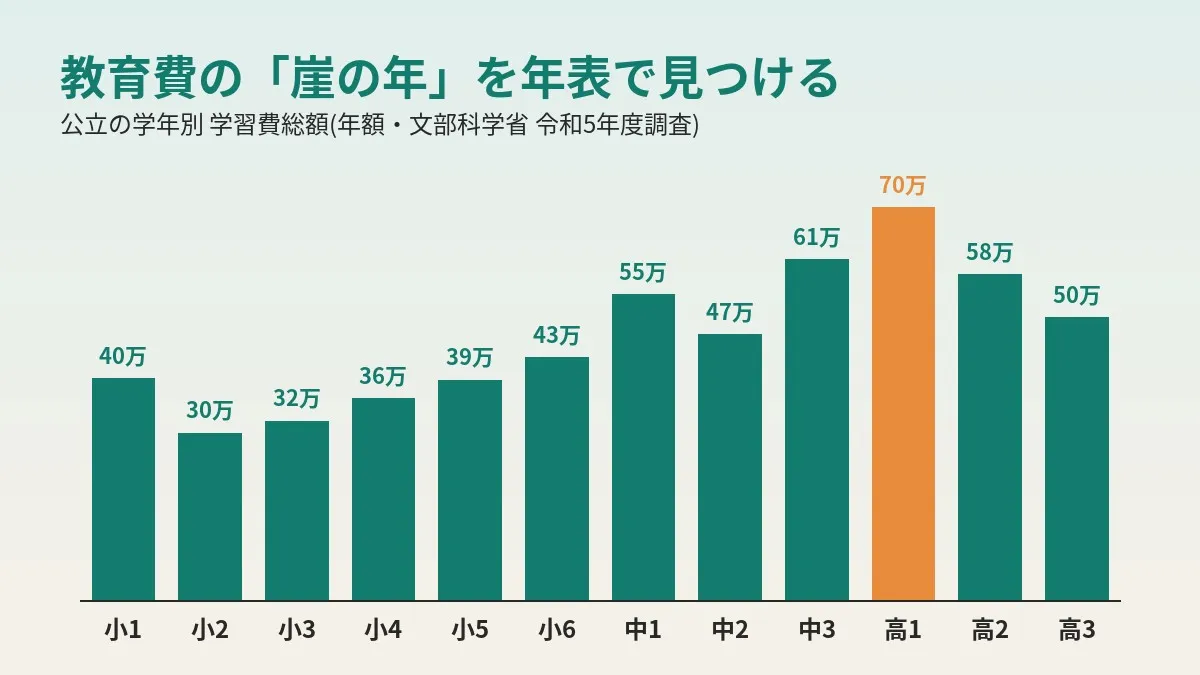
- 教育费会随年级起伏。据文部科学省调查,公立高中一年级的学习费总额约70万日元,是公立学校中最多的一个年级
- 孩子一多,入学、升学考试、补习班的高峰就容易撞在同一个学年度
- 把所有孩子的年级按学年度排出来,就能提前发现支出骤增的“悬崖年”
- 应对方法的基本思路是:用“与上一年的差额 ÷ 距悬崖年的月数”单独储蓄
- 儿童津贴(児童手当)从2024年10月起取消收入限制,并延长到高中生年龄段,更方便拿来为悬崖年做准备
什么是教育费的“悬崖年”
本文所说的“悬崖年”,是指教育费比上一学年度突然大幅增加的学年度。入学金、校服费、考试报名费、补习班的讲习费叠在一起时,就容易出现。
教育费并不是每年都一样。按月看家庭开支,会觉得是慢慢在涨;但按学年度切开来看,有时会出现明显的台阶。
如果能在几年前就看到悬崖年,也许就能靠每月储蓄把它摊平。
孩子一多就容易叠加的原因
只有1个孩子的话,高峰是一个接一个按顺序来的。有2个以上孩子时,各自的高峰就可能落在同一个学年度。
比如相差3个年级的兄弟姐妹,高中和初中的入学会撞在同一学年度,升学考试的年级也容易重叠。
补习班的费用也有随年级上升的趋势。我家有4个孩子,我想本来就是容易出现这种叠加的结构。
文部科学省“子女学习费调查”的数据
先用公开统计,看看各类学校一年的金额。使用的是文部科学省的“令和5年度子女学习费调查(子供の学習費調査)”,已公布的最新版就是令和5年度。
调查结果于2026年1月16日发布了订正版,以下引自订正版。
| 类别 | 学习费总额 | 其中学校教育费 | 其中校外活动费 |
|---|---|---|---|
| 公立幼儿园 | 184,646日元 | 69,362日元 | 100,049日元 |
| 私立幼儿园 | 347,338日元 | 154,062日元 | 157,535日元 |
| 公立小学 | 366,599日元 | 74,336日元 | 256,489日元 |
| 私立小学 | 1,741,516日元 | 978,271日元 | 709,667日元 |
| 公立初中 | 542,450日元 | 150,761日元 | 356,018日元 |
| 私立初中 | 1,560,359日元 | 1,128,061日元 | 422,981日元 |
| 公立高中(全日制) | 596,954日元 | 351,523日元 | 245,431日元 |
| 私立高中(全日制) | 1,179,261日元 | 832,650日元 | 346,611日元 |
出处为文部科学省“令和5年度子女学习费调查结果要点(订正版)”。金额为每个孩子的年额,总额中包含学校餐费。
公立中小学的一个特点是,校外活动费比学校教育费还多。校外活动费指的是补习班、兴趣班等费用。即使上公立学校,似乎也有必要把补习班的高峰写进年表。
按年级看,高峰一目了然
同一份调查里也有按年级的金额,可以直接拿来做年表的草稿。
| 年级 | 公立 学习费总额 | 私立 学习费总额 | 公立 校外活动费 | 私立 校外活动费 |
|---|---|---|---|---|
| 小学1年级 | 395,394日元 | 2,165,693日元 | 216,850日元 | 653,973日元 |
| 小学2年级 | 297,710日元 | 1,493,663日元 | 211,919日元 | 610,771日元 |
| 小学3年级 | 318,916日元 | 1,548,734日元 | 230,993日元 | 608,477日元 |
| 小学4年级 | 359,778日元 | 1,638,939日元 | 271,274日元 | 692,195日元 |
| 小学5年级 | 392,755日元 | 1,736,557日元 | 295,538日元 | 806,849日元 |
| 小学6年级 | 432,708日元 | 1,874,114日元 | 307,345日元 | 891,409日元 |
| 初中1年级 | 545,239日元 | 1,869,839日元 | 278,315日元 | 371,556日元 |
| 初中2年级 | 473,569日元 | 1,281,980日元 | 341,591日元 | 362,056日元 |
| 初中3年级 | 607,325日元 | 1,519,770日元 | 446,096日元 | 539,226日元 |
| 高中1年级 | 700,240日元 | 1,392,712日元 | 195,191日元 | 293,299日元 |
| 高中2年级 | 580,958日元 | 1,150,924日元 | 225,761日元 | 381,273日元 |
| 高中3年级 | 503,697日元 | 977,725日元 | 319,200日元 | 367,860日元 |
出处为文部科学省“令和5年度子女学习费调查 调查结果概要(订正版)”的表2和表5。高中为全日制。
入学那一年往往花费较高,公立最高的是高中1年级,约70万日元;私立最高的是小学1年级,约216万6千日元。升学考试的年级也是高峰,公立初中3年级的校外活动费比2年级有所增加。
从日本政策金融公库的调查看高中、大学的入学费用
高中以后,日本政策金融公库的“教育费负担实况调查结果”也可以参考。最新版是令和3年度的调查(2021年12月发布),作为参考值来看比较合适。
| 类别 | 入学费用(每个孩子) | 每年在学费用 |
|---|---|---|
| 高中 | 35.0万日元 | 75.6万日元 |
| 高专·专修学校·各类学校 | 50.2万日元 | 116.9万日元 |
| 短期大学 | 73.0万日元 | 137.0万日元 |
| 大学 | 81.1万日元 | 149.9万日元 |
| 国公立大学 | 67.2万日元 | 103.5万日元 |
| 私立大学文科 | 81.8万日元 | 152.0万日元 |
| 私立大学理科 | 88.8万日元 | 183.2万日元 |
出处为日本政策金融公库“令和3年度 教育费负担实况调查结果”。入学费用中包括考试费用,以及缴给最终没去的学校的费用。在学费用除了学费等学校教育费,还包括补习班、兴趣班等家庭教育费。
同一调查显示,从高中入学到大学毕业,每个孩子的入学和在学费用合计为942.5万日元。
不过,它和文部科学省调查的定义不同。把这两组数字相加或直接比较,恐怕不太稳妥。
教育费年表的做法
年表用电子表格或纸笔都能做,步骤如下:
- 横轴排出从本学年度到最小的孩子大学毕业前后的各个学年度
- 纵轴每个孩子占一行
- 在每一格里写上该学年度的年级(统一按4月时的年级)
- 在入学、升学考试、毕业的学年度做上标记
- 填入各年级的参考金额(学费、补习班、考试费分开写)
- 按学年度纵向合计,算出所有孩子的教育费
- 计算与上一学年度的差额,给大幅增加的学年度标上颜色
参考金额方面,已有实际支出的项目就用实际数字。以后的年级,先用统计里按年级的数字暂代最省事。如果升学方向还没定,公立和私立各做一版,也许能看出区间。
我家也把学费、补习班和考试费排进了年表,发现几年后的某个学年度会出现几乎是前一年2倍的悬崖。我觉得这是只看每月家庭开支很难察觉的台阶。
年表模板
只展示填金额之前的样子,大致是这样。以两个孩子相差3个年级为例:
| 学年度 | 孩子A | 孩子B | 标记 |
|---|---|---|---|
| 第1年 | 初中2年级 | 小学5年级 | |
| 第2年 | 初中3年级(升学考试) | 小学6年级 | 升学考试 |
| 第3年 | 高中1年级(入学) | 初中1年级(入学) | 2人入学 |
| 第4年 | 高中2年级 | 初中2年级 | |
| 第5年 | 高中3年级(升学考试) | 初中3年级(升学考试) | 2人升学考试 |
| 第6年 | 大学1年级(入学) | 高中1年级(入学) | 2人入学 |
在这个例子里,第3年、第5年、第6年都有高峰叠加。要点是把考试年和入学年分开写。因为考试费发生在考试那个年级,而入学金往往在下一学年度开始前支付。跨学年度的支出,事先定好归到哪一年,就不会犹豫。
为悬崖年储蓄的思路
找到悬崖之后,接下来是怎么准备。思路很简单:
每月储蓄额 = 悬崖年增加的差额 ÷ 距悬崖年的月数
差额是悬崖年的教育费减去上一学年度的金额。上一学年度水平以内的部分,默认可以由日常家庭开支来付,只需要提前准备超出的那部分。
关键是放进单独的账户。和生活费放在同一个账户里,不知不觉就可能花掉了。专用账户的余额,本身就能反映进度。
越早开始,每月的金额越小。悬崖临近时,每月金额会变大,容易挤压家庭开支。年表做得越早,留下的选择也越多。
我家已经决定,在悬崖年之前把差额单独存起来。这个决定也是在每周家庭财务回顾中做的。用哪个账户、从什么时候开始存,目前还没定。
另外,悬崖年要用的钱,使用时间是确定的。和应对突发支出的准备金分开会比较稳妥。这个思路我在关于应急备用金的文章里整理过。
为悬崖年准备的资金,从压缩固定支出入手比较容易。手机费可能就是最典型的一项。
把儿童津贴用于悬崖年的准备
儿童津贴是很适合用作悬崖年准备金的一笔钱。制度从2024年10月起扩充,以下根据儿童家庭厅(こども家庭庁)的说明整理:
- 取消了收入限制(儿童家庭厅的制度概要资料中明确写有“无收入限制”)
- 发放期限延长到高中生年龄段(至满18岁后的第一个3月31日)
- 月额为未满3岁15,000日元,3岁至高中生年龄段10,000日元
- 第3个及以后的孩子,不论年龄均为每月30,000日元
- 每逢偶数月发放,一年6次,每次发放截至上个月的2个月份
儿童津贴如果打进生活费账户,很容易被日常开支吞掉。每次到账都转到悬崖年专用账户,就比较好区分。
需要注意第3个及以后孩子的计算方法。上面的孩子算到22岁那个学年度末,而且要由父母等承担经济负担才计入。上面的孩子因就业等原因不再计入时,下面孩子的津贴可能会减少。
也就是说,津贴金额本身也可能出现“悬崖”。在年表里加一行津贴的增减,也许能减少疏漏。生育前后的补贴,我在生育、育儿可用的补贴制度里整理过。
高中的就学支援金
高中学费方面,国家有高等学校等就学支援金(高等学校等就学支援金)。根据文部科学省的说明,从2026年度起的新制度取消了收入限制。
| 类别 | 支付上限(年额) |
|---|---|
| 公立高中 | 11万8800日元 |
| 私立高中 | 45万7200日元 |
| 私立高中函授课程 | 33万7200日元 |
出处为文部科学省“高等学校等就学支援金·新制度概要”。私立的上限据称是参考私立高中平均学费确定的水平。
不过,支援金是用来抵学费的。入学金、校服费等另外要花,所以高中入学那年成为悬崖年这一点,可能不会改变。另外还需要办理申请手续。
大学的修学支援新制度
大学等方面,有高等教育修学支援新制度(高等教育の修学支援新制度)。这是一项国家制度,结合了学费和入学金的减免,以及无需偿还的给付型奖学金。
从2025年度起,多子女家庭的学生不设收入限制,学费和入学金可减免到一定金额。多子女家庭是指抚养3个及以上孩子的家庭。大学的减免上限(年额)据称如下:
- 国公立大学:入学金28万日元、学费54万日元
- 私立大学:入学金26万日元、学费70万日元
这里同样要注意计算方法。上面的孩子就业、不再由家里抚养后,下面的孩子可能就不符合条件了。在年表里写上“抚养中的孩子人数”会更放心。另外还有学业方面的要求,详情请查看官方页面。
常见的失误和坑
把做年表时容易卡住的地方归纳一下:
- 只按单个孩子来考虑,没注意到叠加
- 没定好入学金、校服费算在考试那年还是入学那年
- 漏算了假期讲习、备选学校的入学金等学费以外的费用
- 忽略了上面的孩子独立后,津贴或支援减少的学年度
- 把悬崖年用的钱混进生活费账户,不知不觉花掉了
- 年表做一次就不管了,升学方向变了也不更新
升学方向和兴趣班每年都会变。一年回顾一次年表,大概刚刚好。
开始之前要确认的事
- 所有孩子本学年度的年级,以及到最小的孩子大学毕业前后的各学年度
- 公立还是私立,哪些孩子的升学方向还没定
- 目前在付的学费、补习班、兴趣班的年额
- 考试费、讲习费等在考试年级发生的费用预估
- 儿童津贴的收款账户,以及第3个及以后孩子的计算方法
- 抚养中的孩子人数发生变化的学年度
- 是否有可以单独用于悬崖年的账户
统计数字是全国平均值。金额会因地区、学校和补习班的选择而有很大差异。可以先用来在年表里暂代,但建议逐步替换成自己的实际支出或学校的说明。
准备资金的整体思路,我在固定支出精简入门里做了整理。
常见问题
Q. 子女学习费调查的最新版是哪一年的?
文部科学省页面上公布的最新版是令和5年度的调查,于2024年12月公布,2026年1月16日发布了订正版。一般在调查年份的次年12月前后公布。
Q. “悬崖年”应该提前多久开始准备?
没有固定答案,但越早开始,每月储蓄额越小。建议先做出年表,确认悬崖在几年之后。
Q. 打算上公立学校的话,悬崖会小一些吗?
和私立相比,总额偏小。但即使是公立,高中1年级的学习费总额也约有70万日元。公立初中3年级的校外活动费会增加,所以考试那年也容易成为高峰。
Q. 儿童津贴能领多少?
根据儿童家庭厅的说明,未满3岁每月15,000日元,3岁至高中生年龄段每月10,000日元,第3个及以后的孩子每月30,000日元。从2024年10月份起取消了收入限制。
Q. 高中学费会变成免费吗?
从2026年度起的就学支援金新制度取消了收入限制。支付上限为公立每年11万8800日元,私立每年45万7200日元。学费以外的费用不在范围内,所以稳妥起见,应当认为入学那年仍会有不小的支出。
Q. 多子女家庭的话,大学学费是免费的吗?
抚养3个及以上孩子的家庭的学生,不设收入限制,可减免到一定金额。但超出上限的部分需自行负担。上面的孩子不再由家里抚养时,也可能不再符合条件。
Q. 储蓄的钱该放在哪里?
基本做法是和生活费分开放在另一个账户。这是使用时间已经确定的钱,要不要拿去做有涨跌的投资,最好慎重考虑。
参考的官方资料
- 令和5年度子女学习费调查 结果概要(文部科学省)
- 令和5年度子女学习费调查结果要点 订正版(文部科学省·PDF)
- 令和5年度子女学习费调查 调查结果概要 替换版(文部科学省·PDF)
- 教育费负担实况调查结果 一览(日本政策金融公库)
- 令和3年度 教育费负担实况调查结果(日本政策金融公库·PDF)
- 更多育儿支持!儿童津贴(儿童家庭厅)
- 儿童津贴制度说明(儿童家庭厅)
- 面向高中生等的修学支援(文部科学省)
- 高等学校等就学支援金·新制度概要(文部科学省·PDF)
- 高等教育修学支援新制度(文部科学省)
- 关于令和7年度起对多子女家庭的大学等学费减免(文部科学省·PDF)
总结
教育费并不是每年都一样,入学和考试那年会出现台阶。孩子一多,这些台阶就容易落在同一个学年度。
做成年表后,就能提前几年看到这个“悬崖年”。一旦看到了,剩下的只是把差额除以月数,单独存起来而已。我家也还在决定用哪个账户的阶段。不过既然看到了悬崖,下一步要做什么就很清楚了。
不妨先把所有孩子的年级,按学年度排在一张表上看看。
悬崖年的资金,我觉得从每月的固定支出里一点点挤出来最容易坚持。手机费就是最典型的一项。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。