早上好,我是まさきん。
我们家最近重新调整了应急备用金(生活防衛資金)的确定方式。我试着先把”几个月的生活费”这把尺子放到一边。作为思路的整理,把它记录下来。
这不是一篇推荐投资的文章。而是我作为理财规划师(FP),关于如何衡量家庭”储备”的一份笔记。最终怎么判断,我想还是取决于各家的具体情况。
※本文为发布时的信息。最新条件请以官方网站为准。
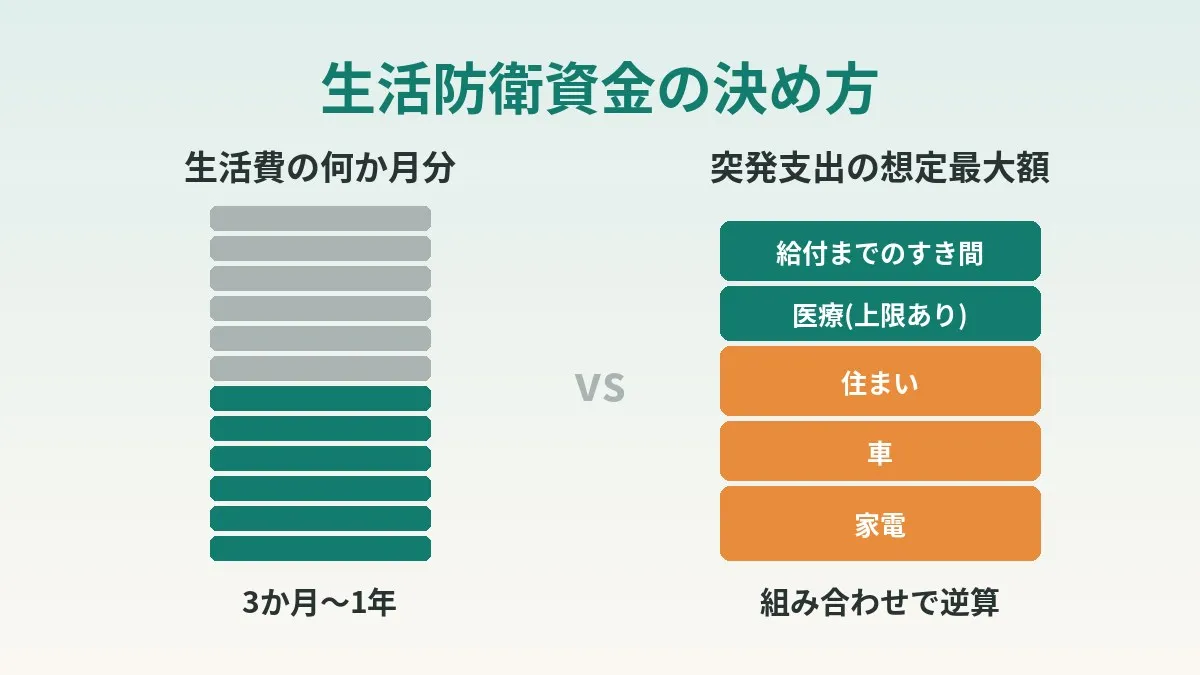
- 关于应急备用金的标准,日本FP协会的页面上写的是”生活费的3个月〜1年”
- 收入容易中断的家庭,按几个月的生活费来考虑可能更合适
- 有两份收入来源的家庭,也可以从突发支出的预估最大额倒推
- 医疗费、停工、失业都有公共制度,上限和给付在一定程度上是确定的
- 如果要把备用金压薄,就要同时定下不回到循环还款等规则
原本打算备12个月
我们家起初打算把应急备用金定为”12个月的生活费”。我们是双职工,有4个孩子。所以觉得备得厚一点才安心。
不过重新想想,总觉得有点不对劲:12个月这个数字,到底是为了防备什么?这一点我说不清楚。
最后,金额不再按”几个月的生活费”,而是按”突发支出的预估最大额”来定。比较了几种方案后,选了金额最小的那个,相当于比最初下调了。
一般的标准是怎么说的
先确认一下常听到的标准。我把在公共、中立的信息来源中能确认的内容整理如下。
| 信息来源 | 内容 |
|---|---|
| 日本FP协会 | 作为应急资金,“确保生活费的3个月〜1年” |
| J-FLEC(金融经济教育推进机构) | 把钱分成3类来考虑。也要设想一下意外的紧急支出需要多少钱 |
| 一般的说法 | 常说上班族3〜6个月,个体经营者1年等 |
日本FP协会的页面给的是一个有弹性的标准。从3个月到1年,差距相当大。另一方面,按上班族和个体经营者细分的界线,我在公共资料里没有找到。
所以,最下面一行理解为”一般常这么说”就好。个人觉得,有弹性这件事本身就是一个提示,说明合适的数字会因家庭而异。
“几个月”是在防备什么
几个月生活费的思路,设想的是收入停止的场景。比如因失业或生病无法工作的时候。用手头的现金撑过这段时间的生活费,就是这样的意象。
J-FLEC的讲义资料里,把钱分成3类来考虑:“日常生活需要的钱""近期打算使用的钱""暂时不打算使用的钱”。应急备用金,我认为属于其中守护日常生活的那一部分储备。
不过,让家庭财务崩盘的导火索不只是收入中断。热水器坏了、车的维修撞在一起。这类”支出一侧”的突发开销,同样会让家庭财务动摇。
更适合按几个月考虑的家庭
收入中断风险较高的家庭,我认为几个月生活费的思路更合适。比如下面这样的家庭。
- 个体经营或自由职业,收入每月波动很大
- 提成或绩效报酬占比很高
- 近期打算跳槽或独立创业
- 支撑家庭的收入来源只有1个
这样的家庭,收入归零的期间很难预测。所以”能撑几个月”这把尺子是很直接有效的。个体经营者的话,有些面向上班族的公共给付是用不了的。可以说,多备一些的理由很明确。
有两份收入来源的家庭会怎样
另一方面,双职工、有两份收入来源的家庭,情况就有些不同。两个人同时失去收入的概率,可以认为比一个人时要低。即使其中一方停了,另一方的收入依然还在。
而且如果是上班族,在停工或失业时有公共给付。收入完全归零的时间,可能比想象中要短。
这样一想,把生活费整整备好几个月的必要性就降低了。反而更该关注的,不是突发的大额支出吗?
公共制度能兜底到什么程度
这里确认一下公共制度的内容。医疗费、停工和失业,都有上限或给付机制。
| 制度 | 能压低的部分 | 官方可确认的主要要点 | 需要注意的地方 |
|---|---|---|---|
| 高额疗养费制度 | 医疗费的自付部分 | 每月上限按年龄和收入决定。2026年8月起有调整,还新设了按年计算的”年度上限” | 上限金额会随调整而变化。医保不覆盖的费用另算 |
| 伤病津贴(协会健保) | 因病或受伤休息期间的收入 | 连续3天的等待期后从第4天开始支付。日额为以标准报酬为基础金额的3分之2。累计1年6个月 | 发放工资期间不支付。面向上班族等健保参保人 |
| 雇用保险的基本津贴 | 离职后的收入 | 约为工资日额的50〜80%。规定给付天数为90天〜360天 | 有7天的等待期。自愿离职还有给付限制 |
日本厚生劳动省的页面上也有具体例子。按2026年8月起的制度,70岁以下、年收入约370万日元〜约510万日元的情况下,即使是100万日元医疗费的治疗,自付部分也能压到约9.3万日元。
把数字列出来看着有点生硬,但我觉得这是个重要的点:医疗费也好,收入减少也好,都不是无上限的。在思考”最坏要花多少”的时候,它能成为天花板的参考。
不过,给付有等待期和审核,到账需要时间。填补这段”空档”的现金是必需的。制度的上限和空档,两边都要看,这一点很重要。
用预估最大额来看突发支出
那么,突发支出该怎么估算?这里把”可能发生的支出中现实的最坏情况”称为预估最大额。
| 分类 | 例子 | 估算思路 |
|---|---|---|
| 家电 | 冰箱·洗衣机·空调 | 确认使用年数,决定同时坏掉的台数 |
| 汽车 | 维修·轮胎·车检超预算 | 参考最近的检修记录和报价 |
| 住房 | 热水器·厨卫·屋顶和外墙 | 确认设备年数。租房的话,查合同确认负担范围 |
| 医疗 | 住院·门诊的自付部分 | 把高额疗养费的上限和医保不覆盖的费用分开考虑 |
| 红白喜事 | 亲属的喜事·丧事 | 回乡的交通费和住宿费也一并考虑 |
| 搬家 | 调动·换房 | 家人之间事先聊聊是否可能发生 |
| 收入空档 | 给付到账前的期间 | 等待期和审核期间,用手头资金撑过去 |
关键是不要设想”所有事情同时发生”。全部加起来,那就真的会超过几个月生活费的金额。事先定好”1件大的和1件中等的撞在一起”之类的组合,可能更现实。
从预估最大额倒推的步骤
把思路的流程整理成步骤。
- 列出突发支出。 按上表的分类,写下家里的设备和可能发生的事情。
- 估算预估最大额。 给每一项定一个大致金额,同时决定会同时发生的组合。
- 减去公共制度覆盖的部分。 医疗费按高额疗养费的上限来考虑。停工和失业以给付为前提,只保留空档期间。
- 剩下的部分用现金持有。 减完之后剩下的金额,作为应急备用金用现金存放。
- 定好复查时机。 在家庭结构或工作方式变化时、大件更换之后等时机复查。
第3步的”减去”,我认为是这个方法的核心。有公共制度兜底的部分,也许没必要全部用自己的现金来备。话虽如此,制度的内容会因参加的保险和工作单位而异。自己的条件,请查看保险机构或工作单位的说明。
我们家选择最小方案的理由
我们家把几种方案摆在一起比较,然后决定了金额最小的方案。
理由是,眼下有比把备用金加厚更优先的事,那就是改善每月的现金流。具体来说,我判断应该先推进固定支出和还款的调整。
即使把备用金加厚,如果每月收支依然紧张,安心感也持续不了。反过来,每月的余力增加了,用掉之后的补充也会更快。我个人觉得,这样更能打下家庭财务的底子。
固定支出的调整,好处是做一次就能持续见效。比如通信费,可能就是比较容易下手的项目之一。
把备用金压薄时要定的规则
把备用金压薄,有明确的风险:不够用的时候,容易流向借钱的方向。所以既然要定金额,最好同时把规则也定好。
- 不够用时,不回到信用卡分期或循环还款
- 用掉之后,优先于其他储蓄进行补充
- 备用金放在和日常开支分开的地方
- 补充完成之前,不安排大额购物
我认为特别重要的是前2条。分期付款和循环还款,即使手头现金不多也能付款。虽然方便,但要付手续费,余额也往往不容易看清。
J-FLEC的资料中也写到,投资应该用闲置资金来做。如果把削减备用金的部分用借款来填补,那就本末倒置了。想整理信用卡用法的朋友,把主力卡集中到1张的思路或许也能作为参考。
适合的人·不适合的人
我不认为这种倒推的方法适合所有家庭。粗略划分的话,大概是下面这样。
| 可能适合的人 | 可能不适合的人 |
|---|---|
| 双职工等,有2个以上收入来源 | 只有1个收入来源,一停家庭财务就转不动 |
| 上班族,参加了健保和雇用保险 | 个体经营或自由职业,公共给付有限 |
| 每月收支有余力可用于补充 | 每月收支已经接近赤字 |
| 能下定决心不用信用卡分期和循环还款 | 不够用时容易依赖循环还款 |
如果属于不适合的一方,几个月生活费的思路可能更安心。与其说哪个正确,不如说要根据家庭的形态来选择。
常见的陷阱
倒推的方法也有几个陷阱。
- 估算偏乐观。 如果先有了想把金额压小的心思,就容易把预估最大额估低。
- 过度依赖制度。 即使有上限和给付,到账之前的这段时间也需要现金。
- 把补充往后拖。 用掉之后放着不管,就扛不住下一次突发支出。
- 忘了复查。 家里添了人口或工作方式变了,前提就不成立了。
尤其是第一条,我想谁都容易陷进去。稍微多估一点,或许正合适。
开始前的确认事项
- 家庭有几个收入来源,同时中断的可能性有多大
- 所参加健康保险的种类,以及有无伤病津贴
- 按自己的年龄和收入档次,高额疗养费的上限是多少
- 是否参加了雇用保险
- 家电、汽车和住房设备的使用年数
- 家人之间能否达成不用信用卡分期和循环还款的共识
- 用掉备用金后,大概几个月能补回来
常见问题
Q. 说到底,几个月的生活费才是正确答案?
我认为正确答案因家庭而异。日本FP协会的页面给出的是生活费的3个月〜1年这样的弹性范围。在这个范围中选哪里,看起来会因收入稳定性和家庭结构而变。
Q. 双职工的话,备用金可以少一点吗?
有可能少一点。不过,如果两人的工作单位在同一行业,也可能同时受到影响。请也确认一下收入来源的”分散程度”。
Q. 个体经营者也能用这个方法吗?
不是不能用,但也许要更谨慎地考虑。因为面向上班族的伤病津贴和雇用保险的基本津贴,很多情况下不能直接使用。个体经营者的话,以几个月生活费的思路为基础会更安心。
Q. 有高额疗养费制度的话,就不需要为医疗费做准备了吗?
我觉得还不能说不需要。即使有上限,到上限为止的自付部分还是会产生。医保不覆盖的费用、看病的交通费等也要另外花钱。
Q. 备用金可以放到新NISA里运作吗?
我个人认为,备用金基本上应该以没有价格波动的现金形式持有。因为急需用钱时,可能正赶上价格下跌。是否拿去投资,请自行判断。
Q. 多久复查一次比较好?
与其定一个固定频率,我觉得家庭财务的前提发生变化时才是时机。比如家里添了人口、工作方式变了的时候。大件更换之后也是复查的好时机。和每年1次全面检查家庭财务的时间合在一起,也不错。
Q. 想咨询自己家的情况时怎么办?
具体的判断,找理财规划师等专业人士咨询比较好。公共制度的详细条件,可以在所参加的健康保险或职业介绍所(Hello Work)的窗口确认。本文是思路的整理,请不要直接照搬。
参考的官方信息
- 主要人生大事所需费用的标准(日本FP协会)
- 讲义资料 生活规划·家庭财务管理(J-FLEC 金融经济教育推进机构)
- 致使用高额疗养费制度的各位(厚生劳动省)
- 伤病津贴(协会健保)
- 关于基本津贴(Hello Work网络服务)
- 雇用保险的具体手续(Hello Work网络服务)
总结
应急备用金常用几个月的生活费来衡量。不过,有两份收入来源的家庭,也可以从突发支出的预估最大额倒推。减去公共制度的上限来考虑,需要的现金可能比想象中要少。
我们家从最初的12个月做了调整,在几个方案中选了金额最小的。相应地,把改善每月现金流放在了优先位置。不回到循环还款,以及用掉后及时补充,这两条是配套的。
想从调整固定支出开始的朋友,固定支出优化入门或许也能作为参考。医疗费报销的流程,整理在了为宝宝垫付医疗费时的文章里。
最终的金额,我想会因各家情况而变。不妨先把家里设备的使用年数写下来看看?
把通信费这类固定支出降下来,补充备用金或许也会轻松一点。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。