おはようございます。まさきんです。
わが家は子どもが4人います。先日、家計の週次レビューで教育費を年表に並べてみました。すると、数年先のある年度に教育費が前年のほぼ2倍になる「崖」が見つかりました。今回は、その見つけ方と備え方を公式の統計と制度で整理します。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
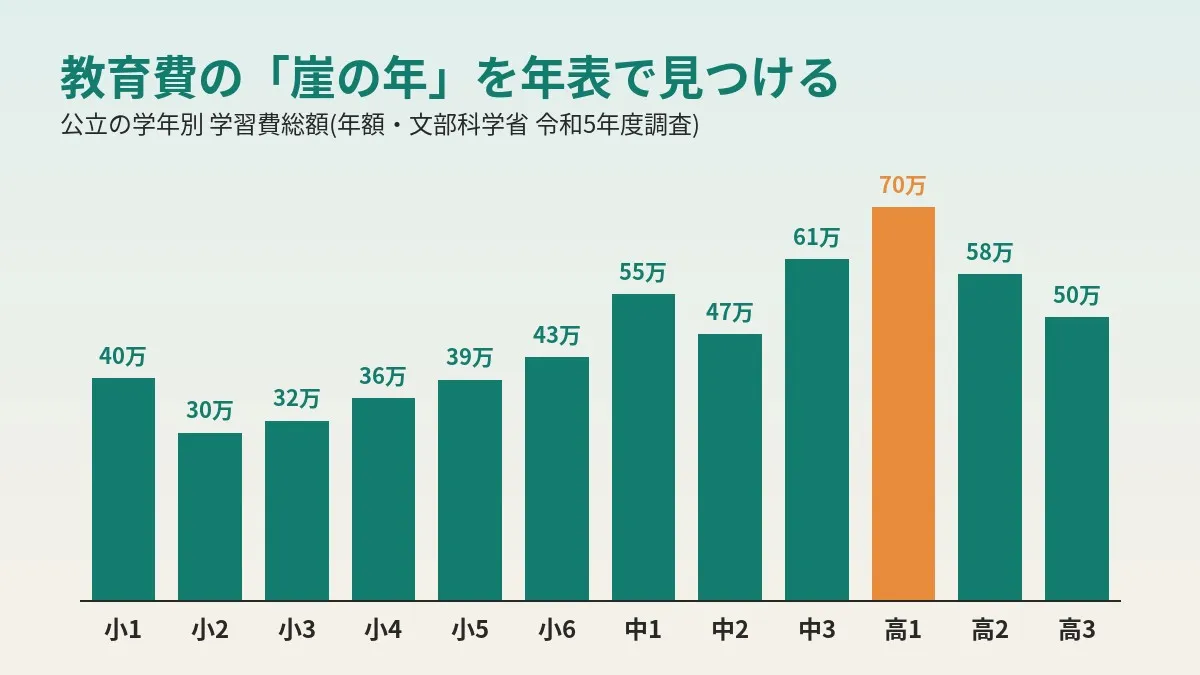
- 教育費は学年ごとに上下します。文部科学省の調査では、公立高校1年の学習費総額は約70万円で公立の中で最も多い学年です
- 子どもが複数いると、入学・受験・塾の山が同じ年度に重なりやすくなります
- 子ども全員の学年を年度ごとに並べると、支出が急に増える「崖の年」を先に見つけられます
- 備え方は「前年との差額 ÷ 崖の年までの月数」を別枠で積み立てるのが基本です
- 児童手当は2024年10月から所得制限なし・高校生年代まで支給になり、崖の備えに回しやすくなりました
教育費の「崖の年」とは
この記事でいう「崖の年」は、前の年度より教育費が急に増える年度のことです。入学金や制服代、受験料や塾の講習費が重なると起きやすくなります。
教育費は毎年同じ額ではありません。月々の家計で見るとゆっくり増えるように感じますが、年度で区切ると段差が出ることがあります。
崖の年は、数年前に見えていれば月々の積立でならせるかもしれません。
子どもが複数いると重なりやすい理由
子どもが1人なら、山は順番に一つずつ来ます。2人以上になると、別々の山が同じ年度に重なることがあります。
例えば3学年差のきょうだいなら、高校と中学の入学が同じ年度にそろいます。受験学年も重なりやすいですね。
塾の費用も学年とともに増える傾向があります。わが家は4人なので、この重なりが起きやすい構造だと思います。
文部科学省「子供の学習費調査」の数字
まずは公的な統計で、学校種ごとの年間の金額を見てみます。使うのは文部科学省の「令和5年度子供の学習費調査」です。公表済みの最新版は令和5年度です。
結果は2026年1月16日に訂正版が出ているので、以下は訂正版から引用しています。
| 区分 | 学習費総額 | うち学校教育費 | うち学校外活動費 |
|---|---|---|---|
| 公立幼稚園 | 184,646円 | 69,362円 | 100,049円 |
| 私立幼稚園 | 347,338円 | 154,062円 | 157,535円 |
| 公立小学校 | 366,599円 | 74,336円 | 256,489円 |
| 私立小学校 | 1,741,516円 | 978,271円 | 709,667円 |
| 公立中学校 | 542,450円 | 150,761円 | 356,018円 |
| 私立中学校 | 1,560,359円 | 1,128,061円 | 422,981円 |
| 公立高校(全日制) | 596,954円 | 351,523円 | 245,431円 |
| 私立高校(全日制) | 1,179,261円 | 832,650円 | 346,611円 |
出典は文部科学省「令和5年度子供の学習費調査結果のポイント(訂正版)」です。子ども1人あたりの年額で、総額には学校給食費も含まれます。
公立の小中学校では、学校外活動費のほうが学校教育費より大きいのが特徴です。学校外活動費は塾や習い事などの費用です。公立に通う場合も、塾の山を年表に入れておく必要がありそうです。
学年別に見ると山がはっきりする
同じ調査には学年別の金額も載っています。年表の下書きにそのまま使えます。
| 学年 | 公立 学習費総額 | 私立 学習費総額 | 公立 学校外活動費 | 私立 学校外活動費 |
|---|---|---|---|---|
| 小学校1年 | 395,394円 | 2,165,693円 | 216,850円 | 653,973円 |
| 小学校2年 | 297,710円 | 1,493,663円 | 211,919円 | 610,771円 |
| 小学校3年 | 318,916円 | 1,548,734円 | 230,993円 | 608,477円 |
| 小学校4年 | 359,778円 | 1,638,939円 | 271,274円 | 692,195円 |
| 小学校5年 | 392,755円 | 1,736,557円 | 295,538円 | 806,849円 |
| 小学校6年 | 432,708円 | 1,874,114円 | 307,345円 | 891,409円 |
| 中学校1年 | 545,239円 | 1,869,839円 | 278,315円 | 371,556円 |
| 中学校2年 | 473,569円 | 1,281,980円 | 341,591円 | 362,056円 |
| 中学校3年 | 607,325円 | 1,519,770円 | 446,096円 | 539,226円 |
| 高校1年 | 700,240円 | 1,392,712円 | 195,191円 | 293,299円 |
| 高校2年 | 580,958円 | 1,150,924円 | 225,761円 | 381,273円 |
| 高校3年 | 503,697円 | 977,725円 | 319,200円 | 367,860円 |
出典は文部科学省「令和5年度子供の学習費調査 調査結果の概要(訂正版)」の表2と表5です。高校は全日制です。
入学の年は高くなりやすく、公立の最多は高校1年の約70万円です。私立の最多は小学校1年の約216万6千円でした。受験学年も山で、公立中学校3年の学校外活動費は中学校2年より増えています。
日本政策金融公庫の調査で見る高校・大学の入学費用
高校から先は、日本政策金融公庫の「教育費負担の実態調査結果」も参考になります。最新版は令和3年度の調査(2021年12月発表)なので、目安として見るのがよさそうです。
| 区分 | 入学費用(子ども1人) | 1年間の在学費用 |
|---|---|---|
| 高校 | 35.0万円 | 75.6万円 |
| 高専・専修・各種学校 | 50.2万円 | 116.9万円 |
| 短大 | 73.0万円 | 137.0万円 |
| 大学 | 81.1万円 | 149.9万円 |
| 国公立大学 | 67.2万円 | 103.5万円 |
| 私立大学文系 | 81.8万円 | 152.0万円 |
| 私立大学理系 | 88.8万円 | 183.2万円 |
出典は日本政策金融公庫「令和3年度 教育費負担の実態調査結果」です。入学費用には受験費用と、入学しなかった学校への納付金も含まれます。在学費用には授業料などの学校教育費のほか、塾やおけいこごとの家庭教育費も入っています。
同じ調査では、高校入学から大学卒業までの入学・在学費用は子ども1人あたり942.5万円でした。
ただ、文部科学省の調査とは定義が違います。2つの数字を足したり比べたりはしないほうが安全かもしれません。
教育費の年表の作り方
年表は表計算ソフトでも紙でも作れます。手順は次のとおりです。
- 横軸に今年度から末の子の大学卒業ごろまでの年度を並べる
- 縦軸に子どもを1人1行で並べる
- 各マスに、その年度の学年を書き込む(4月時点の学年でそろえる)
- 入学・受験・卒業の年度に印を付ける
- 学年ごとの目安額を入れる(学費・塾・受験費を分けて書く)
- 年度ごとに縦に合計し、子ども全員分の教育費を出す
- 前の年度との差額を計算し、大きく増える年度に色を付ける
目安額は、実績がある項目は実績を使います。先の学年は、統計の学年別の数字を仮置きにするのが手軽です。進路が未定なら、公立と私立の両方で作ると幅が見えるかもしれません。
わが家も学費・塾・受験費を年表に並べ、数年先のある年度に前年のほぼ2倍になる崖を見つけました。毎月の家計だけでは気づきにくい段差だったと思います。
年表のひな形
金額を入れる前の形だけを示すと、こんなイメージです。子ども2人が3学年差のケースです。
| 年度 | 子どもA | 子どもB | 印 |
|---|---|---|---|
| 1年目 | 中学2年 | 小学5年 | |
| 2年目 | 中学3年(受験) | 小学6年 | 受験 |
| 3年目 | 高校1年(入学) | 中学1年(入学) | 入学が2人 |
| 4年目 | 高校2年 | 中学2年 | |
| 5年目 | 高校3年(受験) | 中学3年(受験) | 受験が2人 |
| 6年目 | 大学1年(入学) | 高校1年(入学) | 入学が2人 |
このケースでは、3年目・5年目・6年目に山が重なります。受験の年と入学の年は分けて書くのがポイントです。受験料は受験学年に出て、入学金は翌年度の直前に出ることが多いからです。年度をまたぐ支払いは、どちらに入れるか先に決めておくと迷いません。
崖の年に備える積立の考え方
崖が見つかったら、次は備え方です。考え方はシンプルです。
積立の月額 = 崖の年に増える差額 ÷ 崖の年までの月数
差額は、崖の年の教育費から前年度の分を引いた額です。前年度の水準までは、いつもの家計から払える前提で考えます。はみ出す分だけを先に用意する形ですね。
大事なのは別枠の口座に分けることです。生活費と同じ口座だと、いつの間にか使ってしまうかもしれません。専用の置き場なら、残高がそのまま進み具合になります。
早く始めるほど月額は小さくなります。崖が近いと月額が大きくなり、家計を圧迫しやすくなります。年表は早めに作るほど選択肢が残ると思います。
わが家は、崖の年までに差額分を別枠で積み立てて備えると決めました。この判断も家計の週次レビューの中でしています。どの口座で、いつから積み立てるかはまだ決めていない段階です。
なお、崖の年のお金は使う時期が決まっています。突発的な出費への備えとは分けておくのが無難です。その考え方は生活防衛資金の記事にまとめています。
崖の年に備える原資は、固定費の削減から作りやすいです。スマホ代はその代表かもしれません。
児童手当を崖の備えに回す
児童手当は、崖の備えの原資として使いやすいお金です。2024年10月分から制度が拡充されました。こども家庭庁の案内をもとに整理します。
- 所得制限がなくなった(こども家庭庁の制度概要資料で「所得制限なし」と明記)
- 支給期間が高校生年代まで延長された(18歳到達後の最初の3月31日まで)
- 月額は3歳未満が15,000円、3歳から高校生年代までが10,000円
- 第3子以降は年齢にかかわらず月額30,000円
- 支給は偶数月の年6回で、前月分までの2か月分ずつ
児童手当は生活費の口座に入ると、普段の支出に溶けやすくなります。入金のたびに崖の年用の口座へ移すと分けやすいですね。
注意したいのは第3子以降の数え方です。上の子は22歳の年度末までで、親などに経済的負担がある場合に数えます。上の子が就職などで外れると、下の子の手当が下がることがあります。
つまり、手当の額にも「崖」があり得ます。年表には手当の増減も1行足しておくと、見落としが減るかもしれません。出産前後の給付は出産・育児で使える給付金制度にまとめています。
高校の就学支援金
高校の授業料には、国の高等学校等就学支援金があります。文部科学省の案内では、2026年度からの新制度で所得制限が撤廃されました。
| 区分 | 支給上限額(年額) |
|---|---|
| 公立高校 | 11万8800円 |
| 私立高校 | 45万7200円 |
| 私立高校の通信制課程 | 33万7200円 |
出典は文部科学省「高等学校等就学支援金・新制度の概要」です。私立の上限は、私立高校の平均授業料を勘案した水準とされています。
ただ、支援金は授業料に充てるためのものです。入学金や制服代などは別にかかるので、高校入学の年が崖になること自体は変わらないかもしれません。申請手続きも必要です。
大学の修学支援新制度
大学などには、高等教育の修学支援新制度があります。授業料・入学金の減免と、返還不要の給付型奨学金を組み合わせた国の制度です。
2025年度から、多子世帯の学生は所得制限なしで授業料と入学金が一定額まで減免されます。多子世帯は、扶養する子どもが3人以上いる世帯です。大学の減免上限額(年額)は次のとおりとされています。
- 国公立大学: 入学金28万円・授業料54万円
- 私立大学: 入学金26万円・授業料70万円
ここでも数え方に注意が必要です。上の子が就職して扶養から外れると、下の子が対象外になることがあります。年表には「扶養している子どもの数」も書いておくと安心です。学業の要件もあるので、詳しくは公式ページで確認してください。
よくある失敗・落とし穴
年表づくりでつまずきやすい点をまとめます。
- 子ども1人ずつ考えてしまい、重なりに気づかない
- 入学金や制服代を、受験学年と入学学年のどちらに入れるか決めていない
- 季節講習や併願校の入学金など、月謝以外の費用を入れ忘れる
- 上の子が独立したあとに、手当や支援が減る年度を見落とす
- 崖の年用のお金を生活費の口座に混ぜ、いつの間にか使ってしまう
- 年表を一度作って終わりにし、進路が変わっても更新しない
進路や習い事は年ごとに変わります。年に一度は年表を見直すくらいがちょうどよいかもしれません。
始める前に確認すること
- 子ども全員の今年度の学年と、末の子の大学卒業ごろまでの年度
- 公立か私立か、まだ決まっていない進路はどれか
- いま払っている学費・塾・習い事の年額
- 受験料や講習費など、受験学年に出る費用の見込み
- 児童手当の受取口座と、第3子以降のカウント
- 扶養している子どもの数が変わる年度
- 崖の年用に分けて使える口座があるか
統計の数字は全国平均です。地域や学校、塾の選び方で金額は大きく変わります。年表の仮置きには使えますが、手元の実績や学校の案内で置き換えていくのがおすすめです。
原資づくりの全体像は固定費見直しの始め方にまとめています。
よくある質問
Q. 子どもの学習費調査の最新版はいつのものですか?
文部科学省のページで公表されている最新は、令和5年度の調査です。2024年12月に公表され、2026年1月16日に訂正版が出ています。公表は調査年の翌年12月ごろとされています。
Q. 「崖の年」はどのくらい前から準備すればよいですか?
決まった答えはありませんが、早いほど月々の積立は小さくなります。まず年表を作り、崖が何年先かを確かめるところから始めるのがよさそうです。
Q. 公立に通う予定なら、崖は小さいですか?
私立に比べると総額は小さめです。ただ公立でも、高校1年の学習費総額は約70万円です。公立中学校3年は学校外活動費が増えるので、受験の年も山になりやすいです。
Q. 児童手当はいくらもらえますか?
こども家庭庁の案内では、3歳未満は月額15,000円です。3歳から高校生年代までは月額10,000円で、第3子以降は月額30,000円になります。2024年10月分から所得制限はなくなりました。
Q. 高校の授業料は無料になりますか?
2026年度からの就学支援金の新制度では、所得制限がなくなりました。支給上限は公立が年11万8800円、私立が年45万7200円です。授業料以外の費用は対象外なので、入学の年の出費はそれなりに残ると考えておくのが安全です。
Q. 多子世帯なら大学の授業料は無料ですか?
扶養する子どもが3人以上の世帯の学生は、所得制限なく一定額まで減免されます。ただ上限額を超える分は自己負担です。上の子が扶養から外れると対象外になる場合もあります。
Q. 積立はどこに置けばよいですか?
生活費とは別の口座に分けるのが基本です。使う時期が決まったお金なので、値動きのある運用に回すかは慎重に考えたほうがよいかもしれません。
参考にした公式情報
- 令和5年度子供の学習費調査 結果の概要(文部科学省)
- 令和5年度子供の学習費調査結果のポイント 訂正版(文部科学省・PDF)
- 令和5年度子供の学習費調査 調査結果の概要 差替版(文部科学省・PDF)
- 教育費負担の実態調査結果 一覧(日本政策金融公庫)
- 令和3年度 教育費負担の実態調査結果(日本政策金融公庫・PDF)
- もっと子育て応援!児童手当(こども家庭庁)
- 児童手当制度のご案内(こども家庭庁)
- 高校生等への修学支援(文部科学省)
- 高等学校等就学支援金・新制度の概要(文部科学省・PDF)
- 高等教育の修学支援新制度(文部科学省)
- 令和7年度からの多子世帯に対する大学等の授業料等減免について(文部科学省・PDF)
まとめ
教育費は毎年同じではなく、入学や受験の年に段差ができます。子どもが複数いると、その段差が同じ年度に重なりやすくなります。
年表にすると、その「崖の年」が数年前から見えるようになります。見えてしまえば、差額を月数で割って別枠で積み立てるだけです。わが家もまだ口座を決める段階です。ただ、崖が見えたので次にやることははっきりしています。
まずは子ども全員の学年を、年度ごとに一枚に並べてみてください。
崖の年の原資は、毎月の固定費から少しずつ作るのが続けやすいと思います。スマホ代はその代表です。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。