おはようございます。まさきんです。
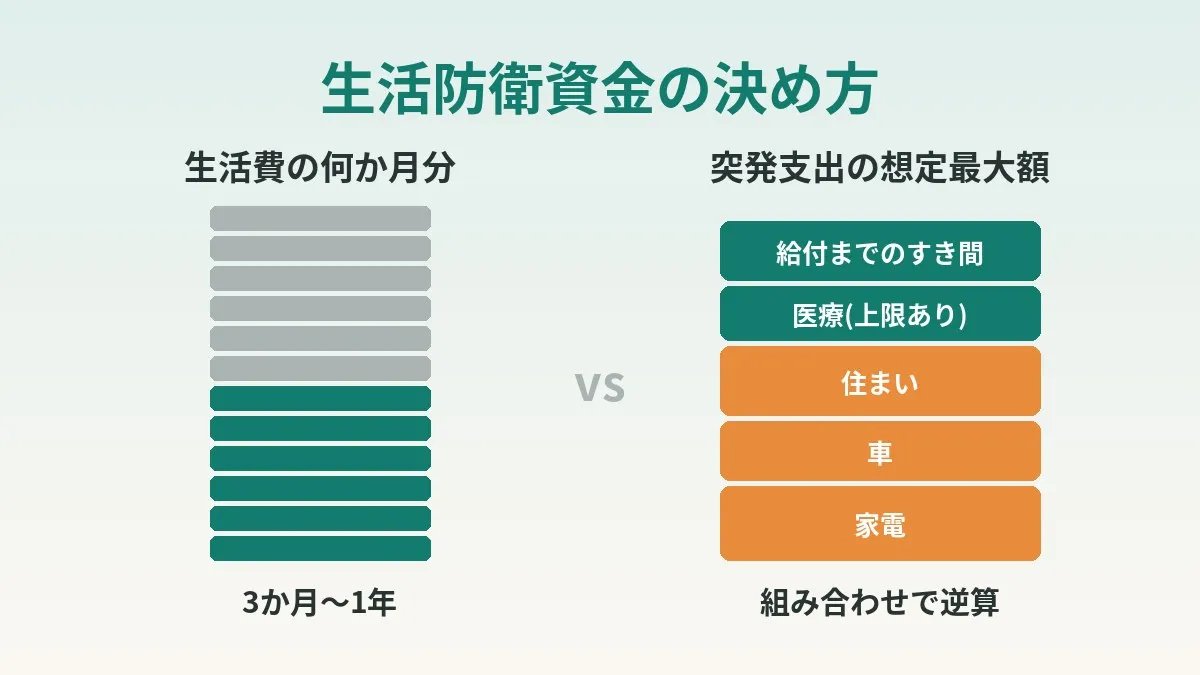
我が家は最近、生活防衛資金の決め方を見直しました。「生活費の何か月分」という物差しを、いったん脇に置いてみたんです。考え方の整理として、書き残しておきます。
投資をすすめる記事ではありません。FPとして、家計の「備え」をどう測るかのメモです。最終的な判断は、ご家庭の状況次第だと思います。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- 生活防衛資金の目安は、日本FP協会のページでは「生活費の3ヵ月分〜1年分」とされている
- 収入が途絶えやすい世帯は、何か月分で考えるほうが合っているかもしれない
- 収入源が2つある世帯なら、突発支出の想定最大額から逆算する方法もある
- 医療費や休業、失業には公的制度があり、上限や給付がある程度決まっている
- 防衛資金を薄くするなら、リボ払いに戻らないなどのルールを同時に置く
12か月分で置くつもりだった
我が家は当初、生活防衛資金を「生活費の12か月分」で置くつもりでした。共働きで、子どもが4人います。なので、厚めに持っておけば安心だと考えていました。
ただ、改めて考えると引っかかりがありました。12か月分という数字は、何に備えるためのものなのか。そこを説明できなかったんです。
結果として、額は「生活費の何か月分」ではなく「突発支出の想定最大額」で決めることにしました。いくつかの案を比べて、一番小さい案を選んでいます。当初よりは下方修正した形です。
一般的な目安はどう言われているか
まずは、よく聞く目安を確認しておきます。公的・中立的な情報源で確認できた範囲をまとめました。
| 情報源 | 書かれていること |
|---|---|
| 日本FP協会 | 緊急資金として「生活費の3ヵ月分〜1年分を確保」 |
| J-FLEC(金融経済教育推進機構) | お金を3つに分けて考える。望まない緊急支出にいくらかかるかもイメージする |
| 一般的な言われ方 | 会社員は3〜6か月分、自営業は1年分などと言われることが多い |
日本FP協会のページでは、幅を持たせた目安になっています。3か月から1年まで、かなり開きがありますね。一方で、会社員と自営業で分けた細かい線引きは公的な資料では見つけられませんでした。
なので、下の段は「一般にそう言われることが多い」程度に受け取るのがよさそうです。個人的には、幅があること自体がヒントだと思います。世帯によって、適切な数字が変わるということかもしれません。
「何か月分」は何に備える数字か
生活費の何か月分という考え方は、収入が止まる場面を想定しています。例えば、失業や病気で働けなくなったときですね。その間の生活費を、手元の現金でつなぐイメージです。
J-FLECの講義資料では、お金を3つに分けて考えます。「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」です。生活防衛資金は、このうち日常生活を守るための備えにあたると思います。
ただ、家計が崩れるきっかけは収入の停止だけではありません。給湯器が壊れる。車の修理が重なる。こうした「出ていく側」の急な支出も、同じくらい家計を揺らします。
何か月分で考えたほうがいい世帯
収入が途絶えるリスクが高い世帯は、何か月分の考え方が合っていると思います。例えば、次のような世帯です。
- 自営業やフリーランスで、収入が月ごとに大きくぶれる
- 歩合や成果報酬の割合が大きい
- 近いうちに転職や独立を予定している
- 家計を支える収入源が1つしかない
こうした世帯では、収入がゼロになる期間が読みにくいですよね。なので、何か月もつかという物差しは素直に効くと思います。自営業の場合は、会社員向けの公的な給付が使えない部分もあります。厚めに持つ理由がはっきりしている、と言えるかもしれません。
収入源が2つある世帯で起きること
一方で、共働きで収入源が2つある世帯は事情が少し違います。2人が同時に収入を失う確率は、1人の場合より低いと考えられます。どちらかが止まっても、もう片方の収入は残ります。
さらに会社員であれば、休業や失業のときに公的な給付があります。収入がまるごとゼロになる期間は、想像より短いかもしれません。
そう考えると、生活費を丸ごと何か月分も持つ必要は薄れます。代わりに気にすべきなのは、突発的な大きな出費のほうではないでしょうか。
公的制度でどこまで抑えられるか
ここで、公的制度の中身を確認しておきます。医療費や休業と失業には、上限や給付の仕組みがあります。
| 制度 | 抑えてくれるもの | 公式で確認できた主なポイント | 気をつけたい点 |
|---|---|---|---|
| 高額療養費制度 | 医療費の自己負担 | 月の上限は年齢と所得で決まる。2026年8月から見直しがあり、年単位の「年間上限」も新設 | 上限額は見直しで変わる。保険がきかない費用は別 |
| 傷病手当金(協会けんぽ) | 病気やケガで休んだ間の収入 | 連続3日の待期のあと4日目から支給。日額は標準報酬をもとにした額の3分の2。通算1年6か月 | 給与が出ている間は出ない。会社員など健保の加入者向け |
| 雇用保険の基本手当 | 離職後の収入 | 賃金日額のおよそ50〜80%。所定給付日数は90日〜360日 | 7日間の待期がある。自己都合の離職では給付制限もある |
厚生労働省のページには、具体例も載っていました。2026年8月からの制度で、70歳未満・年収約370万円〜約510万円の場合です。医療費100万円の治療でも、自己負担は約9.3万円まで抑えられるとされています。
数字を並べると堅く見えますが、ここは大事なポイントだと感じます。医療費も収入減も、青天井ではないということです。「最悪いくらか」を考えるときの、天井の目安になります。
ただ、給付には待期や審査があります。入金までには時間がかかります。その「すき間」をつなぐ現金は必要です。制度の上限と、すき間の両方を見るのが大事だと思います。
突発支出を想定最大額で見る
では、突発支出をどう見積もるか。ここでは「起きうる出費のうち現実的な最悪のケース」を想定最大額と呼びます。
| 分類 | 例 | 見積もりの考え方 |
|---|---|---|
| 家電 | 冷蔵庫・洗濯機・エアコン | 使用年数を確認し、同時に壊れる台数を決める |
| 車 | 修理・タイヤ・車検の上振れ | 直近の点検記録や見積もりを参考にする |
| 住まい | 給湯器・水回り・屋根や外壁 | 設備の年数を確認する。賃貸なら負担範囲を契約で確認 |
| 医療 | 入院・通院の自己負担 | 高額療養費の上限と、保険がきかない費用を分けて考える |
| 冠婚葬祭 | 親族の慶事・弔事 | 帰省の交通費や宿泊費も含めて考える |
| 引っ越し | 転勤・住み替え | 起こりうるかどうかを家族で話しておく |
| 収入のすき間 | 給付が入るまでの期間 | 待期や審査の期間を、手元資金でつなぐ |
ポイントは「全部が同時に起きる」とは考えないことです。全部を足すと、それこそ何か月分以上の額になってしまいます。「大きいもの1つと中くらいのもの1つが重なる」など、組み合わせを決めておくのが現実的かもしれません。
想定最大額から逆算する手順
考え方の流れを、手順にしておきます。
- 突発支出を洗い出す。 上の表の分類ごとに、家にある設備や起こりうる出来事を書き出します。
- 想定最大額を見積もる。 それぞれの金額の目安をつけます。同時に起きる組み合わせも決めておきます。
- 公的制度でカバーされる範囲を引く。 医療費は高額療養費の上限で考えます。休業や失業は給付を前提に置き、すき間の期間だけを残します。
- 残りを現金で持つ。 引いたあとに残った額を、生活防衛資金として現金で置きます。
- 見直しのタイミングを決める。 家族構成や働き方が変わったとき、大きな買い替えのあとなどに見直します。
3番目の「引く」が、この方法の肝だと思います。公的制度がある部分まで、自前の現金で全部持つ必要はないかもしれません。とはいえ、制度の中身は加入している保険や勤務先で変わります。自分の条件は、保険者や勤務先の案内で確認してみてください。
我が家が最小案にした理由
我が家では、いくつかの案を並べて比べました。その上で、一番小さい案に決めています。
理由は、今は防衛資金を厚くするよりも優先したいことがあったからです。毎月のキャッシュフローの改善ですね。具体的には、固定費や返済の見直しを先に進めると判断しました。
防衛資金を厚くしても、毎月の収支がきついままだと安心感は続きません。逆に毎月の余力が増えれば、使ったあとの補充も早くなります。個人的には、こちらのほうが家計の地力につながると感じています。
固定費の見直しは、一度やると効果が続くのがいいところです。例えば通信費は、手をつけやすい項目の一つかもしれません。
押すと楽天のログインページが開きます。ログイン後にキャンペーン内容が表示されます。
防衛資金を薄くするなら置くルール
防衛資金を薄くすることには、はっきりしたリスクがあります。足りなくなったときに、借りる方向へ流れやすいことです。なので、額を決めるなら同時にルールも置いておきたいところです。
- 足りないときに、カードの分割払いやリボ払いに戻らない
- 使ったら、ほかの積立より補充を優先する
- 防衛資金は、日常の支出とは分けた場所に置く
- 補充が終わるまでは、大きな買い物の予定を入れない
特に大事なのは、最初の2つだと思います。分割払いやリボ払いは、手元の現金が少なくても支払えてしまいます。便利ですが手数料がかかります。残高も見えにくくなりがちです。
J-FLECの資料でも、投資は余裕資金で行うものとされています。防衛資金を削ったぶんを借入で埋めるなら、本末転倒ですね。カードの使い方を整理したい方は、メインカードを1枚に寄せる考え方も参考になるかもしれません。
向いている人・向いていない人
この逆算の方法が、どの世帯にも合うとは思いません。ざっくり分けると、次のようなイメージです。
| 向いているかもしれない人 | 向いていないかもしれない人 |
|---|---|
| 共働きなどで収入源が2つ以上ある | 収入源が1つで、止まると家計が回らない |
| 会社員で、健保や雇用保険に加入している | 自営業やフリーランスで、公的な給付が限られる |
| 毎月の収支に、補充に回せる余力がある | 毎月の収支がすでに赤字ぎみ |
| カードの分割払いやリボ払いを使わないと決められる | 足りないときにリボ払いに頼りがち |
向いていない側に当てはまる場合は、何か月分の考え方のほうが安心かもしれません。どちらが正しいというより、世帯の形に合わせて選ぶものだと思います。
よくある落とし穴
逆算の方法には、いくつか落とし穴もあります。
- 見積もりが甘くなる。 額を小さくしたい気持ちが先に立つと、想定最大額を低く見がちです。
- 制度を過信する。 上限や給付があっても、入金までの期間は現金が必要です。
- 補充を後回しにする。 使ったまま放置すると、次の突発支出に耐えられません。
- 見直しを忘れる。 家族が増えたり働き方が変わったりすると、前提が崩れます。
特に一つ目は、誰でも陥りやすいと思います。少し多めに見積もるくらいが、ちょうどいいのかもしれません。
始める前に確認すること
- 世帯の収入源がいくつあり、同時に止まる可能性がどれくらいか
- 加入している健康保険の種類と、傷病手当金の有無
- 高額療養費の上限が、自分の年齢と所得区分でどうなるか
- 雇用保険に加入しているか
- 家電や車、住まいの設備の使用年数
- カードの分割払いやリボ払いを使わないと家族で合意できるか
- 防衛資金を使ったあと、何か月で補充できそうか
よくある質問
Q. 結局、生活費の何か月分が正解ですか?
正解は世帯ごとに違うと思います。日本FP協会のページでは、生活費の3ヵ月分〜1年分と幅を持たせています。収入の安定性や家族構成で、この幅の中のどこを選ぶかが変わりそうです。
Q. 共働きなら、防衛資金は少なくていいのですか?
少なくできる可能性はあります。ただ、2人の勤務先が同じ業界だと同時に影響を受けることもあります。収入源の「分かれ具合」も確認してみてください。
Q. 自営業でもこの方法は使えますか?
使えなくはありませんが、慎重に考えたほうがいいかもしれません。会社員向けの傷病手当金や雇用保険の基本手当が、そのまま使えない場合が多いからです。自営業の場合は、何か月分の考え方を土台にするほうが安心だと思います。
Q. 高額療養費制度があれば、医療費の備えはいらないですか?
いらないとまでは言えないと思います。上限はあっても、そこまでの自己負担は発生します。保険がきかない費用や、通院の交通費なども別にかかります。
Q. 防衛資金は新NISAで運用してもいいですか?
個人的には、防衛資金は値動きのない現金で持つのが基本だと考えています。急に必要になったとき、値下がりしている可能性があるからです。運用に回すかどうかは、ご自身の判断で決めてください。
Q. 見直しはどのくらいの頻度ですればいいですか?
決まった頻度より、家計の前提が変わったときが目安だと思います。例えば家族が増えたときや、働き方が変わったときですね。大きな買い替えをしたあとも見直しどきです。年に1回、家計全体を見直すタイミングに合わせるのもよさそうです。
Q. 自分の家の場合を相談したいときは?
個別の判断は、FPなどの専門家に相談するのがいいと思います。公的制度の細かい条件は、加入している健康保険やハローワークの窓口で確認できます。この記事は考え方の整理なので、そのまま当てはめないでください。
参考にした公式情報
- 主なライフイベントにかかる費用の目安(日本FP協会)
- 講義資料 生活設計・家計管理(J-FLEC 金融経済教育推進機構)
- 高額療養費制度を利用される皆さまへ(厚生労働省)
- 傷病手当金(協会けんぽ)
- 基本手当について(ハローワークインターネットサービス)
- 雇用保険の具体的な手続き(ハローワークインターネットサービス)
まとめ
生活防衛資金は、生活費の何か月分で語られることが多いです。ただ、収入源が2つある世帯なら突発支出の想定最大額から逆算する方法もあります。公的制度の上限を引いて考えると、必要な現金は思ったより小さくなるかもしれません。
我が家は当初の12か月分から見直し、いくつかの案の中で一番小さい案にしました。そのぶん、毎月のキャッシュフローの改善を優先しています。リボ払いに戻らないことと、使ったら補充することはセットです。
固定費の見直しから始めたい方は、固定費見直しの始め方も参考になるかもしれません。医療費の払い戻しの流れは、赤ちゃんの医療費を立て替えたときの記事にまとめています。
最終的な額は、ご家庭の状況で変わると思います。まずは家にある設備の年数を、一度書き出してみてはいかがでしょうか。
通信費のような固定費を下げておくと、防衛資金の補充も少し楽になるかもしれません。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。