早上好,我是まさきん。
我正在重新整理乐天证券iDeCo里持有的产品。具体来说,是把信托报酬偏高的产品通过转换(Switching)移到低成本的产品。国内REIT已经整理完了。黄金我原以为也处理好了,但查看订单记录才发现并没有下单,已在10月7日重新申请(2026年10月9日更正)。
剩下的是全美股票和全世界股票的指数基金。这两个还没有下单。是一次性移过去还是分批,下单前要决定的事我都写了出来,当作备忘放在这里。
※本文为发布时的信息。最新条件请到官方网站确认。
- iDeCo的转换手续本身不收手续费,次数也没有上限
- 卖出和买入不在同一天,这期间资金会变成现金(待机资金)
- 一次性和分批的手续费相同,不同的只是待机期间被分成几次
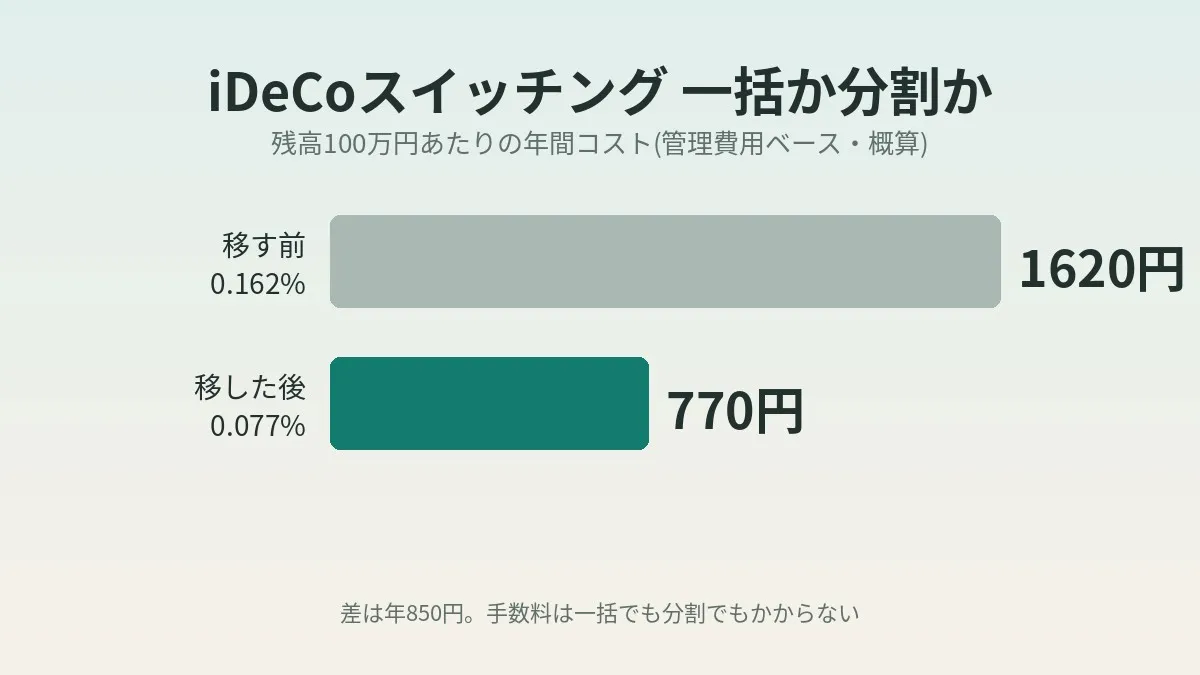
- 指数基金之间的信托报酬差,每100万日元余额大约是 每年850日元〜1,219日元
- 只做转换的话,每月缴费的去向不会变,所以配比变更也要一起看
转换和配比变更的区别
iDeCo里有2个看起来相似、实际不同的操作。就是转换和配比变更。把这两个弄混,就会变成以为整理好了、其实没整理好的状态。
| 操作 | 动的是什么 | 今后的缴费 |
|---|---|---|
| 转换 | 已经持有的产品的全部或一部分 | 不变 |
| 配比变更 | 每月缴费买入各产品的比例 | 会变 |
转换是把持有的产品卖掉,用这笔资金去买别的产品。乐天证券的手续页面上也写着「转换不会改变今后用缴费买入的产品」。
所以,只移余额的话,缴费还会继续买原来的产品。想往低成本产品靠拢,就需要把配比变更也一起看。我也决定在下单之前,先确认缴费的配比。
转换的手续费和留存额
手续本身不收手续费。乐天证券的iDeCo,记录相关业务由JIS&T公司负责。这家JIS&T的FAQ里写着「手续本身不收取手续费」。
不过,有些产品会收信托财产留存额。这是解约时从基准价格里扣掉的钱。它不是运用公司的收入,而是留在基金的信托财产里。
在我看过的乐天证券基金详情页面范围内,有留存额显示的只有1只。是瑞穗US高收益基金(DC年金)的0.2%。这次打算移动的4只,都没有留存额的显示。
税的方面也提一下。按乐天证券的说明,iDeCo运用期间的收益是免税的。写法是也包括投资信托解约时的收益。
把乐天证券iDeCo的信托报酬排出来
把这次涉及的4只排出来。要比较的是「管理费用(含信托报酬)」这一列。它指的是连投资对象的信托报酬都算进去的实际成本。
| 产品名 | 运用管理费用(含税) | 管理费用(含信托报酬、含税) |
|---|---|---|
| 乐天全美股票指数基金 | 0.132% | 0.162% |
| 乐天Plus S&P500指数基金 | 0.077% | 0.077% |
| 乐天全世界股票指数基金 | 0.132% | 0.178% |
| 乐天Plus All Country股票指数基金 | 0.0561% | 0.0561% |
数字是2026年10月3日在乐天证券各基金详情页面上确认的。信托报酬有时会变。下单之前,我打算在招募说明书和产品页面上再看一遍。
乐天Plus的2只是从2024年1月26日起加入iDeCo产品阵容的。在那之前就开始定投的话,余额很容易还留在原来的基金里。我也是这种状态。
连动的指数并不相同
这里是要注意的地方。名字很像,但连动的指数并不相同。
全美股票的基金,连动的是覆盖几乎全部美国股票的指数。而乐天Plus S&P500连动的是以大盘股为主的S&P500。区别在于持不持有小盘股。
全世界股票也一样。原来的基金是FTSE系的指数,乐天Plus All Country是MSCI的ACWI。
所以,这次的转移并不是「内容相同、只降成本」的事。而是在相近的资产类别里,连指数一起换掉。我想不只凭成本差来决定,而是把这一点想通了再下单。
按100万日元余额计算信托报酬的差
接下来,我算了一下差额一年是多少。公式很简单。
年成本差(概算) = 余额 × 管理费用的差
假设余额固定为100万日元,结果如下。
| 组合 | 管理费用的差 | 每100万日元余额的年差额 |
|---|---|---|
| 乐天全美 0.162% → 乐天Plus S&P500 0.077% | 0.085% | 850日元 |
| 乐天全世界 0.178% → 乐天Plus All Country 0.0561% | 0.1219% | 1,219日元 |
| 野村J-REIT 1.045% → 三井住友DC日本REIT指数 0.275% | 0.77% | 7,700日元 |
| 黄金(有汇率对冲) 0.895% → 黄金Open(无汇率对冲) 0.2925% | 0.6025% | 6,025日元 |
信托报酬不是另外向你收的钱。在持有期间,它每天从信托财产里扣除。也就是已经反映在基准价格里。余额增加,差额也会按比例变大。
下面2行是成本差较大的组合的例子。不过,它们是运用方针、有无汇率对冲等内容不同的产品。请当作只比较成本来看。
指数基金之间的差比想象的小
我也用自己的余额算了一下。结果是比想象中小的金额。因为指数基金之间,差距只有年0.1%左右。
长期来看又怎样呢。我用简易模型算了本金100万日元、不追加缴费、放20年的情况。假设是扣除成本前的年化收益率固定为5%。
- 0.162%和0.077%比较,20年后的差约为4.4万日元
- 0.178%和0.0561%比较,20年后的差约为6.3万日元
这是加了假设的试算,并不代表将来的成绩。我的感受是,这个差距还不到要急着动的程度。
另一方面,如果是从信托报酬1%左右的产品移出来,量级就不一样了。同样是100万日元,一年差7,000日元左右。如果持有高成本的产品,整理的优先顺序应该是那边在前。我打算先把黄金和国内REIT处理掉,也是按这个顺序考虑的。
差距小,既可以是不动的理由,也可以是动的理由。因为待机期间的价格波动,有时会比一年的成本差还大。所以我决定把成本差的金额和待机期间两样并排着看。
从卖出到买入之间以现金待机
在考虑一次性还是分批之前,先把转换的机制弄清楚。要点是卖出和买入不在同一天。
乐天证券的手续页面上这样写着:「因为卖出日和买入日不同,到转换完成为止需要一定的天数」。具体是几个营业日,我没能在官方页面上找到数字。
根据JIS&T的FAQ,成交日可以在申请时的「转换买入产品选择」页面上确认。所以,天数在自己的申请页面上确认最可靠。显示的日期也不是保证,据说会因市场情况而变动。
从卖出到买入之间,资金处于现金状态。页面上显示为「待机资金」。这段期间不在行情里。股价涨了,能买到的份额就少;跌了,就多。
一次性还是分批
从这里开始是正题。余额大的产品,是1次移完还是分成几次。官方信息里没有写哪一种更有利。所以,这里是我自己的整理。
| 角度 | 一次性 | 分批 |
|---|---|---|
| 手续的手续费 | 不收 | 增加次数也不收 |
| 变成待机资金的金额 | 1次全额 | 每次金额较小 |
| 发生待机的次数 | 1次 | 分了几次就几次 |
| 到完成为止的期间 | 短 | 变长 |
| 工夫 | 少 | 申请和确认变多 |
| 留在高成本一侧的期间 | 短 | 后面几次的部分会变长 |
次数没有上限,也不收手续费。所以,分批在费用上并不吃亏。不同的是怎么承受待机期间的价格波动。
一次性的话,待机期间行情变动的影响会作用在全额上。往哪边走是不知道的。分批的话,这个影响会被摊到几次里。
不过,就算分批,待机期间本身也不会消失。每一次都会有同样天数处于现金状态。如果是从股票换到股票,上涨的风险和下跌的风险两边都有。分批并不一定更有利,这一点要记住。
我个人觉得,判断的轴心是「待机期间的价格波动一次性承受,自己能不能接受」。余额小的产品,一次性也许就够了。余额大的产品,分成几次心里会轻松一些。
卖出按份额或比例指定
分批的时候需要知道的是卖出的指定方式。投资信托不能按金额指定。要按份额指定。
手机版的说明里写着,可以选按比例指定或按份额指定。比例以1%为单位,份额以1份为单位。分批的话,就要按「每次百分之几」或「每次多少份」来定。
还有一点,卖出和买入必须成套申请。不能指定先卖、过几天再另外买。
国内股票和全世界股票怎么办
下单前列出来的论点还有2个。国内股票的产品要不要也动。全世界股票要不要也移到低成本版。
国内股票只看成本的话,动的理由也许比较弱。乐天证券iDeCo里的国内股票指数基金,管理费用是0.143%和0.176%的2只。差距小,连动的指数也不同。这里我决定当作资产配置的问题另外考虑。
全世界股票的差是0.1219%,在这次里算大的。不过,指数会从FTSE系变成MSCI系。
这些都是成本和资产配置容易混在一起的论点。我决定按下面的顺序来定。
- 先决定整体的资产配置(国内、美国、全世界的比例)
- 在这个配置里,选同样角色中成本更低的产品
- 看余额大小,决定一次性还是分批
为了降成本连配置都变了,目的就被偷换了。这里想分开考虑。
从每年都要花的成本这个意义上说,信托报酬和固定支出是同样的结构。重新审视一次,效果会一直持续。像手机费这样的通信费,用同样的眼光换算成年额,也许更容易看出差距。
在乐天证券做转换的步骤
下单的流程我也在官方说明里确认了。有乐天证券账户的话,步骤如下。
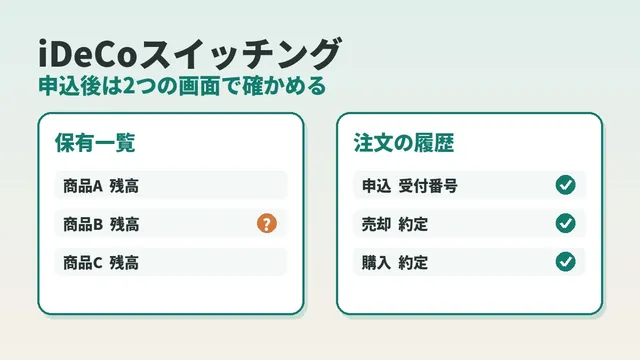
- 登录乐天证券,从「确定拠出年金」打开「下单」
- 选择「持有产品的更换」(会跳到JIS&T公司的页面)
- 选择想卖出的产品
- 选择作为更换对象想买入的产品
- 在页面上确认预定成交日
- 确认卖出数量,点「申请确认」
- 确认内容后点「是」
- 缴费的配比,如有需要另外办手续变更
没有乐天证券账户的话,登录JIS&T公司的网站做同样的操作。
截止时间是营业日上午10点
受理和取消的规则,先知道就不会慌。
| 项目 | 内容 |
|---|---|
| 受理时间 | 原则上24小时(互联网) |
| 截止时刻 | 营业日上午10点。之后的申请按下一个营业日受理 |
| 取消(上午10点之前的申请) | 到当天上午10点为止 |
| 取消(上午10点以后的申请) | 到下一个营业日上午10点为止 |
| 变更买入产品 | 截止之后,在买入产品下单之前仍可以 |
| 次数上限 | 无 |
页面上显示的成交日和市价终究只是参考信息。实际的日期和价格会因市场情况而变化。下单之前,请在自己的申请页面上确认最新的显示。
2026年12月的制度修订和配比变更
还有一个理由,让我想趁现在看一下配比。就是iDeCo缴费限额的上调。厚生劳动省的资料里写的是预定2026年12月1日施行。
比如,没有企业年金的公司职员从每月2.3万日元提高到 每月6.2万日元 。有企业年金的人,和企业年金等合计也是到每月6.2万日元为止。第1号被保险人和国民年金基金等合计为每月7.5万日元。
适用的是从2026年12月份的缴费开始,扣款在2027年1月。据说要改缴费金额需要办手续。
缴费增加的话,它的去向就更重要了。配比如果还是高成本的产品,增加的部分也会流向那里。在转换之前先看配比变更,从这个意义上说也合乎道理。
只先做配比变更的选项
也有不动余额、只先做配比变更的办法。就是只让新的缴费流向低成本的产品。这样就不会产生待机期间。在差距只有年0.1%左右、余额也还小的时候,这样也许就够了。
常见的失误和陷阱
下单前查资料的时候,我把觉得容易绊倒的地方汇总一下。
- 只做了转换,忘了改缴费的配比
- 因为名字相似,就以为连动的指数也相同
- 只看运用管理费用那一列,漏掉了实际成本
- 以为卖出和买入在同一天完成,没有考虑待机期间
- 以为可以按金额卖出,没有准备份额或比例的计算
- 不知道上午10点的截止时间,以为能取消就申请了
- 本想降成本,结果连资产配置都改了
特别是第1条,我觉得很容易犯。因为余额一移过去,就会觉得事情做完了。
开始之前要确认的事
- 已用一览表确认持有产品的管理费用(含信托报酬)
- 已确认转入产品和连动指数的差异
- 已确认产品是否收取信托财产留存额
- 已计算信托报酬的差按自己的余额一年是多少
- 已先决定整体的资产配置
- 已决定一次性还是分批,分批的话也定了次数和比例
- 已准备在申请页面确认卖出和买入的预定成交日
- 已理解营业日上午10点的截止时间和取消条件
- 每月缴费的配比变更也一起重新审视
常见问题
Q. iDeCo的转换要收手续费吗?
手续本身不收手续费。JIS&T的FAQ里是这样说明的。不过,有些产品会收信托财产留存额。在卖出产品和买入产品的详情页面上确认一下会比较安心。
Q. 转换最多可以做几次?
次数没有上限。JIS&T的FAQ里写着「可以做任意多次」。所以,分成几次来做在次数上没有问题。
Q. 从卖出到买入要几天?
官方页面上只写着「一定的天数」。预定成交日可以在申请时的页面上确认。它会因产品组合而变,请在自己的页面上确认。
Q. 一次性和分批哪个更有利?
官方并没有写哪个更有利。因为待机期间行情是涨是跌,谁也不知道。我认为分批与其说是变得有利的办法,不如说是把价格波动的影响摊平的办法。
Q. 做了转换,每月的缴费也会变成新产品吗?
不会变。转换是移动已持有余额的操作。要改变每月缴费买入的产品,需要另外做配比变更。
Q. 申请之后可以取消吗?
在截止时刻之前可以取消。营业日上午10点之前申请的,到当天上午10点为止。上午10点以后的申请,到下一个营业日上午10点为止。
Q. 卖出的收益要交税吗?
按乐天证券的说明,iDeCo运用期间的收益是免税的。写法是也包括投资信托解约时的收益。税制有时会变,最新的处理请在官方确认。
参考的官方信息
- 乐天证券 iDeCo|变更手续(转换、配比设置)
- 乐天证券 iDeCo|产品一览
- 乐天证券 iDeCo|优点和注意事项
- 乐天证券|iDeCo产品阵容新增2只投资信托(2024年1月)
- 乐天证券|转换的使用方法(智能手机)
- 乐天证券|乐天全美股票指数基金(iDeCo)
- JIS&T|常见问题(转换)
- JIS&T|转换的卖出、买入成交日
- iDeCo官方网站|运用产品的重新审视
- 厚生劳动省|2025年的制度修订
- 厚生劳动省|iDeCo缴费限额的上调(PDF)
总结
iDeCo的转换不收手续费,次数也没有上限。所以,一次性还是分批,费用都不变。不同的是怎么承受以现金待机那段期间的价格波动。
指数基金之间的信托报酬差,每100万日元余额大约是每年1,000日元左右。算过之后就明白,这不是要急着动的事。省下来的这份从容,可以用在先决定指数的差异和资产配置上。
我接下来打算先定好配置,再在申请页面上确认成交日。下单在那之后。这里写的是我自己的整理,并不是推荐特定的产品。最终的判断,请也向官方信息和专家确认。
以前在企业型DC里每月做转换时的事,写在了回顾企业型DC转换的文章里。动得太多的反省,也用在了这次的步骤上。乐天证券相关的设置汇总在积分投资和SPU的检查里。攒定投本金的内容,和重新审视手机费转投NISA的故事比较接近。
不妨先把持有产品的管理费用用一览表看一遍?
从降低每年都要花的成本这一点来说,通信费也一样。作为挤出定投空间的材料,手机费也请看一次。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。