おはようございます。まさきんです。
毎月銘柄を入れ替えるか、買って持ち続けるか。資産の一部で乗り換え型のルールを設計していて、税金を入れた検算をしました。すると「売買回数と税金」の関係が、思っていたのと少し違う形で見えてきました。
「乗り換えは損」とよく言われます。ただ、何がどれだけ損なのかは数字にしないとわかりません。なので、特定口座の20.315%と課税の繰り延べについて検算の記録を置いておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- 特定口座の譲渡益にかかる税率は、年に何回売っても同じ20.315%
- 差が出るのは売買回数そのものではなく、含み益を課税されないまま翌年以降へ持ち越せるかどうか(課税の繰り延べ)
- 年率10%・20年の単純な検算では、最後に1回売ると 5.56倍 、毎年売って買い直すと4.63倍
- 「年10回」と「年1回」の差は小さく、大きな差は「年をまたいで持ち続けるかどうか」で出る
- NISAは売っても非課税だが、売ってもその年の年間投資枠は戻らない
売買回数が多いと税金が増えるのか
先に答えを書きます。売買回数が多いからといって、税率が上がるわけではありません。回数に応じた追加の税もありません。
利益にかかる税率は、1回売っても10回売っても同じです。年間の利益が同じなら、その年に払う税額もおおむね同じになります。
では、なぜ「乗り換えは損」と言われるのか。理由は、利益を確定させるたびに税が引かれて元手が減るからです。減った元手で次の運用をすることになります。ここが本質でした。
特定口座の20.315%の内訳
まず税率の確認です。国税庁のタックスアンサーでは、上場株式等の譲渡益は申告分離課税とされています。給与など他の所得とは分けて計算する方式です。
| 内訳 | 税率 | 補足 |
|---|---|---|
| 所得税 | 15% | 上場株式等の譲渡益 |
| 復興特別所得税 | 0.315% | 所得税額の2.1% |
| 住民税 | 5% | |
| 合計 | 20.315% | 上の3つを足した数字 |
国税庁のページには、20.315%という合計の数字は直接書かれていません。「15.315%、他に住民税5%」という書き方です。合計は足し算で出した数字ですね。
利益が100万円なら、税は約20万3千円になります。手元に残るのは約79万7千円です。
源泉徴収ありの口座は売るたびに税が引かれる
次に、税がいつ引かれるかです。ここが今回の話の中心になります。
源泉徴収ありの特定口座では、売却のつど税が引かれる仕組みです。国税庁の説明でも、譲渡した都度に源泉徴収されると書かれています。確定申告は不要にできます。
つまり利益が出た状態で売ると、その場で元手が減ります。次に買う銘柄には、税引後のお金しか回せません。
一方で、売らずに持っている間の値上がり分は「含み益」です。含み益には、売るまで税がかかりません。税の分も含めて、まるごと運用に回り続けます。
課税の繰り延べとは何か
この「売るまで税がかからない」効果を、課税の繰り延べと呼びます。繰延べと書かれることもあります。
大事なのは、税が消えるわけではない点です。持ち続けても、最後に売れば利益全体に20.315%がかかります。払う時期が後ろにずれるだけです。
ただ、ずれている間は税の分のお金も増え続けます。国に払う予定のお金を、無利子で運用に使えているような状態ですね。期間が長いほど、この効果は大きくなります。
僕はここを誤解していました。「売買回数が多いと税が重い」のではありません。「毎年利益を確定させると、繰り延べの効果を自分で手放す」が正確な言い方だと思います。
年率10%・20年の検算
検算の前提
数字で確かめるために、単純なモデルを作りました。前提は次のとおりです。
- 元本は1、配当はなし
- 税引前の値上がり率は毎年一定
- 税率は20.315%、手数料はゼロ
- 損が出る年はない
比べたのは3つのパターンです。
- 最後に1回だけ売る(買って持ち続ける)
- 毎年1回、全部売って買い直す
- 年10回入れ替える(売却のつど税が引かれる想定)
現実の値動きは一定ではありません。なので、これは売却益への課税だけを比べるための机上の計算です。将来の成績を示すものではない点は、先にお断りしておきます。
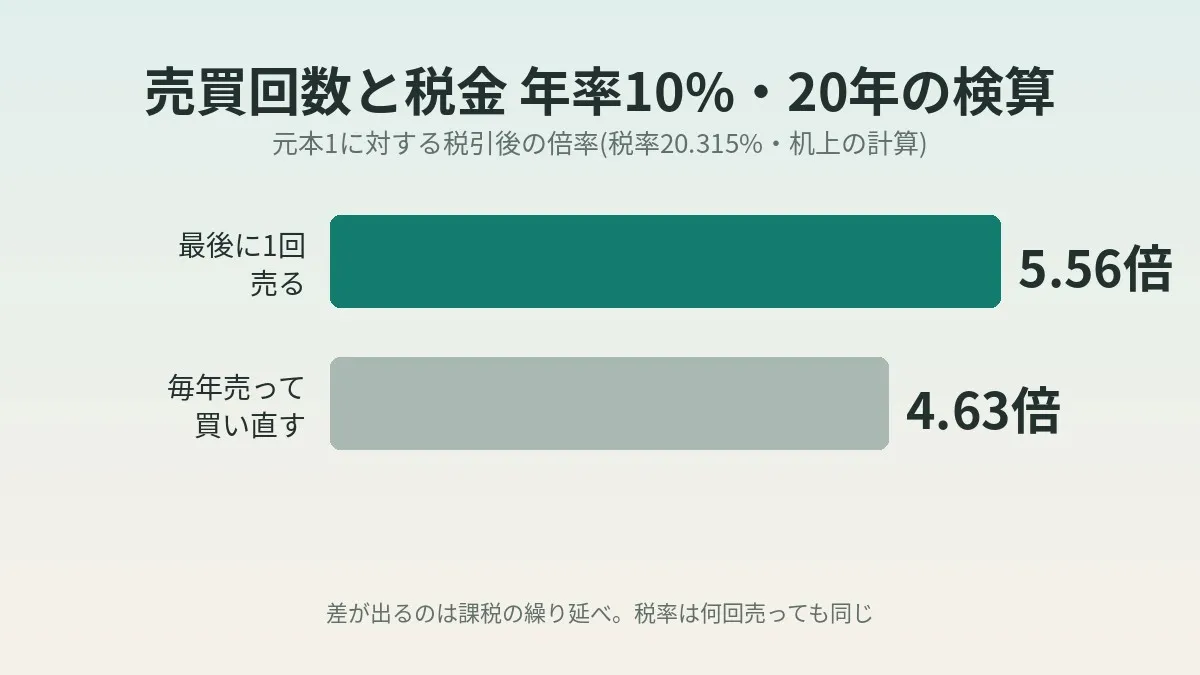
最後に1回売ると5.56倍、毎年売ると4.63倍
結果がこちらです。数字は元本1に対する税引後の倍率で、かっこ内は税引後の年率です。
| 年率と期間 | 税引前 | 最後に1回売る | 毎年1回売る | 年10回入れ替える |
|---|---|---|---|---|
| 7%・10年 | 1.97倍 | 1.77倍(5.88%) | 1.72倍(5.58%) | 1.72倍(5.54%) |
| 7%・20年 | 3.87倍 | 3.29倍(6.13%) | 2.96倍(5.58%) | 2.94倍(5.54%) |
| 10%・10年 | 2.59倍 | 2.27倍(8.54%) | 2.15倍(7.97%) | 2.14倍(7.90%) |
| 10%・20年 | 6.73倍 | 5.56倍(8.96%) | 4.63倍(7.97%) | 4.57倍(7.90%) |
| 28%・10年 | 11.81倍 | 9.61倍(25.39%) | 7.49倍(22.31%) | 7.19倍(21.80%) |
| 28%・20年 | 139.38倍 | 111.27倍(26.57%) | 56.15倍(22.31%) | 51.63倍(21.80%) |
年率10%・20年で見ると、最後に1回売る場合は 5.56倍 です。毎年売って買い直すと4.63倍でした。100万円で始めたなら、約556万円と約463万円の差になります。割合にすると約20%の差ですね。
年率7%・10年だと、差は約3%にとどまります。利回りが高いほど差は開きます。期間が長いほど開く、という点も同じでした。
年10回と年1回の差は小さい
表でいちばん意外だったのは、右の2列です。毎年1回売る場合と、年10回入れ替える場合。この2つの差は、年率で0.04〜0.5ポイントほどしかありません。
大きな差がついているのは、左の列との間です。つまり「年10回か年1回か」は、あまり効いていません。効いているのは「年をまたいで含み益を持ち越すかどうか」でした。
もう1つ気づいたことがあります。毎年売る場合の税引後の年率は、期間によらず一定です。式にすると「年率 ×(1 − 0.20315)」で、10%なら7.97%になります。
一方で、最後に1回売る場合は違います。期間が長いほど、税引後の年率が税引前に近づいていきます。10年で8.54%、20年で8.96%です。これが繰り延べの効果そのものだと思います。
なお、この表には売買のたびにかかるスプレッドなどのコストが入っていません。入れると、乗り換え型の数字はさらに下がります。年10回の列は、売却のつど税が引かれる想定です。源泉徴収なしの口座で翌年に納める場合は、毎年1回売る列に近くなります。
僕の検算では28%が21.5%ほどに
ここからは僕自身の話です。資産の一部で、毎月上位の銘柄へ乗り換える「月次ローテーション」のルールを設計しました。そのルールを過去データに当てて検算しています。
税を入れない検算上の年率は、28%でした。ところが年10回ほど売買する前提で税を入れると、21.5%ほどに下がりました。上の表の28%の行と、ほぼ同じ形の下がり方です。
この28%や21.5%は、過去データに当てはめた机上の検算です。実際の運用成績ではありません。将来の成績を保証するものでもありません。過去データで都合よく見えるルールは、先々も同じように動くとは限らない点に注意が必要です。
表の「28%・20年で約2倍の差」も、極端な前提の結果です。年28%が20年続くという想定は、現実的ではないと思います。数字の大きさより、差がつく仕組みのほうを見ておきたいところです。
乗り換え型をやめて、買って持つ形にした
この検算を見て、僕は乗り換え型をやめると決めました。毎月定額で買い、持ち続ける形に切り替えます。
売るルールも決め直しました。売るのは大きく値上がりしたときに、一部だけです。全部を売って入れ替える動きは、ルールから外しました。
理由は単純です。乗り換えで上乗せできる分より、繰り延べを手放す分のほうが読みやすかったからです。上乗せは当たるかどうかわかりません。税で減る分は、利益が出るかぎり確実に起きます。
これはあくまで僕の判断です。同じ結論が誰にでも合うとは限りません。考え方の材料として見てもらえれば、と思います。
一度決めたら手を動かさなくていい、という点は固定費の見直しと似ています。スマホ代のような通信費も、一度見直せば毎月の効果が続きます。
NISAは非課税だが年間投資枠は戻らない
「それならNISAで乗り換えればいい」と考えたくなります。NISAの中なら、売っても税はかかりません。売るたびに元手が減る問題は起きないですね。
ただ、NISAには別の制約があります。年間投資枠です。金融庁の説明では、つみたて投資枠が年120万円です。成長投資枠は年240万円です。あわせて年360万円までとされています。
この枠は、買うたびに消費します。売っても、その年のうちには戻りません。日本証券業協会のQ&Aにも、一度使った年間投資枠をその年に再び使うことはできないと書かれています。
| 項目 | 特定口座(源泉徴収あり) | NISA |
|---|---|---|
| 売却益への税 | 20.315% | 非課税 |
| 売ったときに減るもの | 税の分だけ元手が減る | 元手は減らない |
| 買い直しの制約 | 特になし | その年の年間投資枠を新たに使う |
| 売った分の枠 | 枠の考え方がない | 翌年以降に簿価の分だけ復活 |
| 損失の扱い | 損益通算・繰越控除の対象 | 対象外 |
翌年に復活するのは、売った商品の簿価の分です。簿価は買ったときの金額なので、値上がり分は戻りません。復活した分も、翌年の年間投資枠の範囲内でしか使えない仕組みです。
なので、NISAで毎月入れ替えると枠が先に尽きます。その年はNISA内で買い直せなくなるかもしれません。非課税の枠は、長く持つものに使うほうが相性がよさそうです。
損が出た年の損益通算と繰越控除
検算では、損が出る年を考えていません。現実には、値下がりする年もあります。
国税庁の説明では、上場株式等の譲渡損失は確定申告で損益通算ができます。相手は、その年の上場株式等の配当所得等です。通算しきれない損失は、翌年以後3年間の繰越控除が使えます。
繰り越すには、損が出た年の確定申告が必要です。その後の年も、連続して申告する必要があります。売買がなかった年も申告がいる、という点は見落としやすいところですね。
損が出る年があると、税が減る場面も出てきます。なので実際の差は、表より小さくなる可能性があります。源泉徴収ありの口座で損が出たときの細かい扱いは、利用中の証券会社の説明で確認するのが確実です。
2027年からの防衛特別所得税
税率の話で、もう1つ補足です。2027年分から、防衛特別所得税が始まるとされています。
財務省の税制改正大綱には、次の内容が書かれています。防衛特別所得税は、所得税額に1%をかけて計算します。同時に、復興特別所得税の税率は2.1%から1.1%に下がります。
足すと2.1%のままです。なので、譲渡益の合計税率は20.315%で変わらない見込みです。変わるのは内訳の名前と、上乗せが続く期間になります。復興特別所得税の期間は、令和29年までに延びています。
ただ、2027年以降の合計税率を明記した公式ページは確認できていません。上の数字は大綱からの計算です。実際の税率は、その時点の国税庁の案内で確かめてください。
手数料とスプレッドの研究
税とは別に、売買が多いほど手取りが減るという研究があります。Barber と Odean が2000年に発表した論文です。米国の約6万6千世帯の口座を、1991年から1996年まで調べています。
コスト控除後の年率は、売買の多い世帯が11.4%でした。少ない世帯は18.5%です。コストを引く前の成績には、ほとんど差がなかったそうです。ただ、この研究が測っているのは手数料とスプレッドです。税の話ではありません。1990年代の米国のデータなので、今の日本にそのまま当てはまるわけでもないと思います。売買を重ねると別の経路でも手取りが減る、という補強として読んでいます。
よくある失敗・落とし穴
検算しながら、自分でもはまりかけた点をまとめます。
- 税引前の年率だけを見て、乗り換えルールの良し悪しを判断する
- 「売買回数を減らせば税率が下がる」と誤解する
- NISAなら何度入れ替えても問題ないと考え、年間投資枠を使い切る
- 損が出た年に確定申告をせず、繰越控除を使いそびれる
- 過去データの検算結果を、将来の見込みとして扱う
- 税を払いたくないあまり、偏った持ち方を直せなくなる
特に1つ目は、検算の画面を見ていると起きやすいと思います。税引前の数字は見栄えがいいからです。
僕は以前、企業型DCで毎月スイッチングをしていた時期があります。そのときの振り返りは、企業型DCのスイッチングを毎月やってみた話に書きました。手を動かすことで投資している実感を得たくなる、という気持ちは今回も同じだったかもしれません。
持ち続けることにも弱点はあります。偏りが大きくなっても、税を気にして売れなくなることです。僕が「大きく値上がりしたら一部だけ売る」というルールを残したのは、このためです。税を理由に、リスクの取りすぎを放置したくなかったんですね。
近いうちに使うお金の置き方は、生活防衛資金を想定最大額から逆算する考え方に書きました。運用に回す前の土台として、あわせて見ておくとよいかもしれません。
始める前に確認すること
- 運用している口座が特定口座かNISAかを確認した
- 特定口座の場合、源泉徴収ありかなしかを確認した
- 検算や見込みの数字が税引前か税引後かを確認した
- 年に何回くらい利益を確定させているかを数えた
- NISAの年間投資枠の残りを確認した
- 損が出た年の確定申告と繰越控除の条件を確認した
- 売るときのルールを先に決めた
- 最新の税率と制度を国税庁や金融庁の公式ページで確認した
よくある質問
Q. 売買回数が多いと税率は上がりますか?
上がりません。上場株式等の譲渡益の税率は、回数にかかわらず20.315%です。差が出るのは、利益を確定させる時期のほうです。
Q. 課税の繰り延べをすると税金は払わなくて済みますか?
済みません。最後に売るときに、利益全体に税がかかります。払う時期が後ろにずれて、その間の運用に税の分も回せるという効果です。
Q. 年に1回だけ売るなら、損は小さいですか?
検算では、年1回と年10回の差は小さめでした。年率で0.04〜0.5ポイントほどです。大きな差は、毎年売る場合と何年も持ち続ける場合の間にありました。
Q. 乗り換えは必ず損になりますか?
必ずとは言えません。乗り換えで得られる上乗せが、税やコストで減る分を上回れば得になります。ただ、上乗せは不確かです。税で減る分は利益が出るかぎり確実に起きます。
Q. NISAなら何度売買しても大丈夫ですか?
税はかかりませんが、年間投資枠を買うたびに使います。売ってもその年の枠は戻りません。翌年以降に復活するのは簿価の分で、年間投資枠の範囲内でしか使えない仕組みです。
Q. NISAで出た損は、特定口座の利益と相殺できますか?
できません。国税庁の説明では、NISA口座内の譲渡損失は損益通算と繰越控除の対象外とされています。
Q. 2027年から税率は上がりますか?
財務省の大綱から計算すると、合計は20.315%のままになる見込みです。防衛特別所得税1%が加わり、復興特別所得税が1.1%に下がるためです。確定した内容は、国税庁の案内で確認してください。
Q. 利回りが低いときも、差は大きいですか?
小さくなります。年率7%・10年では、差は約3%でした。差が広がるのは、利回りが高い場合と期間が長い場合です。
参考にした公式情報
- 国税庁|No.1463 株式等を譲渡したときの課税(申告分離課税)
- 国税庁|No.1476 特定口座制度
- 国税庁|No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除
- 金融庁|NISAを知る
- 金融庁|NISAを利用する皆さまへ
- 日本証券業協会|2024年以降のNISAに関するQ&A
- 財務省|税制改正の大綱(防衛力強化に係る財源確保のための税制措置)
- Barber and Odean (2000) Trading Is Hazardous to Your Wealth
まとめ
売買回数と税金の関係は、回数の話ではありませんでした。特定口座の税率は、何回売っても20.315%です。差を生むのは、含み益を課税されないまま持ち越せるかどうかでした。
年率10%・20年の検算では、最後に1回売ると5.56倍でした。毎年売ると4.63倍です。僕はこの数字を見て、乗り換え型から買って持つ形に切り替えることにしました。
投資に回すお金そのものの作り方は、スマホ代を下げて新NISAに回した話にまとめています。
税や制度は変わることがあります。最終的な判断は、公式の情報や税理士などの専門家に確認してからにしてください。自分のルールを、一度だけ税引後の数字で見直してみてはいかがでしょうか。
運用の手数を減らすのと同じで、通信費も一度決めれば手間がかかりません。毎月の固定費も、ついでに眺めてみてください。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。