早上好,我是まさきん。
重新翻看以前的日记时,发现了一件挺丢人的事。那是我每月不辞辛劳地更换企业型缴费确定型养老金(DC)投资标的的记录。
当时我以为这就是「认真在做资产运用的证据」。但现在回头看,是否真的有意义,其实挺可疑的。
所以今天就来回顾一下当时的转换操作习惯。同时也整理一下2026年实施的制度改革要点。
什么是「转换」
企业型DC有两种看起来相似、实际却不同的操作。一种是「分配变更」,也就是决定接下来要缴纳的资金分配到哪些产品上的操作。
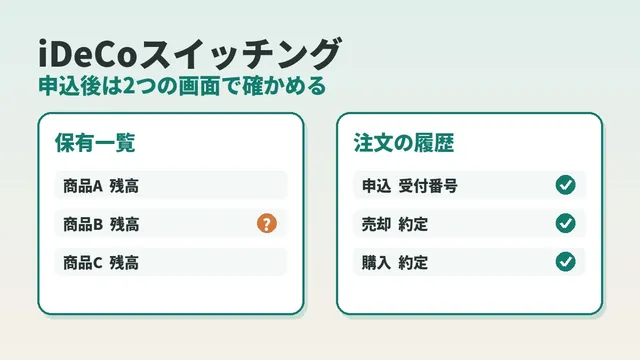
另一种是「转换」,指的是把已经积累起来的余额在不同产品之间转移的操作。它和分配变更的区别在于,转换动的是过去累积的那部分资金。
当时,我通过公司制度、经由类似SBI证券这样的运营管理机构开设了DC账户。算上匹配缴费,每月都会缴纳一笔不小的金额。换算成年度金额,规模已经接近当时的定期定额NISA(Tsumitate NISA)额度了。
从长期定投的角度来说,基本上只要不动声色地持续买入指数基金就足够了。但当时的我,却以「转换不收手续费」为理由,反复进行各种细微的转换操作。
每月在股票和REIT之间来回切换的那段时期
翻看2018年的记录,几乎每个月都在变更分配。有个月因为股价下跌而出现了账面亏损,我当时一直告诉自己「别急,慢慢来」。
到了下个月,因为日本股市表现不佳,我又把一部分购入资产切换成了REIT。再下个月,又伸手去买了别的资产类别。
现在想来,这大概就是典型的「对价格波动的应激反应」。跌了就会不安、想逃到别的资产里去,这种心情我完全理解。只是每月都这样反复操作,感觉和长期投资的基本方针已经有点偏离了。
每月的转换操作真的有必要吗
在长期投资的世界里,有一种观点认为,频繁买卖反而会降低回报。因为持续准确判断市场时机,即便是专业人士也很难做到。
我自己那时每月都在做转换操作。要说有没有跑赢市场平均水平,说实话我并没有信心。搞不好只是白白花费了不少精力。
不过话说回来,这也是当时的自己认真面对市场行情留下的记录。我并不认为那完全是白费功夫。
但如果是现在的我,会先一次性决定好资产配置,之后大概一年重新检视一次就够了。静静地看着定投金额慢慢增长的过程,感觉更适合我的性格。
2026年的变化:缴费限额与匹配缴费
接下来是当时和现在相比发生了很大变化的部分。企业型DC制度在2026年迎来了一次重大改革。
过去的匹配缴费有几项限制。规定员工可以额外追加的金额,不能超过公司缴纳的金额。此外,加上公司缴费后的合计金额,每月上限为5.5万日元。
从2026年4月起,「不能超过公司缴费金额」这项限制被取消了。也就是说,无论公司缴费金额是多少,员工都可以把与每月5.5万日元之间的差额全部用满。
而且同样在2026年内,缴费限额本身也预计会上调。企业型DC的上限预计将从每月5.5万日元扩大到每月6.2万日元。与此同时,iDeCo那边的限额调整也计划在2026年底到2027年之间推进。
公司职员加入iDeCo时的限额,也会根据所在单位是否有其他企业年金制度而不同。目前的方向是,没有其他企业年金的人最多可缴纳到每月6.2万日元,有企业年金的人则可缴纳到「6.2万日元减去公司缴费额后的金额」。
该如何面对现在的DC制度
当时的我,是想通过每月的转换操作来获得一种「在认真投资」的实感。不过,制度已经改变,现在或许可以换个视角来看待了。
上限扩大,意味着能够定投的空间也相应增加了。比起频繁买卖,我更想先确认自己是否已经把额度用到了上限。这一点的优先级应该更高吧。
如果所在公司的制度允许匹配缴费,由于上限撤销,可以额外追加的金额也可能已经增加了。不妨到负责部门或运营管理机构的网站上,确认一下自己目前的设置。
当然,以上说的只是制度的一般性机制。实际的适用时间和具体条件,会因所加入的制度和运营管理机构而有所不同。做判断时,请务必确认最新的官方信息。
总结:定投的空间,往往就藏在身边不起眼的地方
就算DC的缴费上限扩大了,如果家庭收支没有余力,也无法缴到上限。归根结底,能在每月家庭收支中挤出多少余地,才是根本所在。
我重新检视手机费的时候,情况也是类似的结构。只要能减少每月自动支出的金额,就能腾出相应的空间用于定投或资产运用。
比起转换操作这种每月都要动手的作业,重新检视固定支出或许更轻松。因为这是一种只要检视一次,效果就能持续下去的机制。在确认DC上限的同时,不妨也用资费模拟工具确认一下每月的话费。
本文包含联盟营销广告。如果您通过本站链接申请相关商品或服务,我们可能会从合作企业获得报酬。此外,运营者是乐天集团的员工,也可能通过员工推荐计划获得报酬。文章内容与评价均基于运营者的真实体验与调查完成,与是否存在广告无关,但请您在阅读前了解上述关系。详情请参阅免责声明与联盟营销说明。 免责声明与联盟营销说明
本文包含机器翻译内容。正式条件请以乐天移动官方网站的多语言页面为准。
如果您对乐天移动的通信区域·信号状况有疑问,可以通过官方的 电波改善调查申请表 进行咨询。