おはようございます。まさきんです。
こどもNISAが2027年1月から始まります。そこへ2026年10月1日、SBI証券さんが信託報酬0%の専用ファンド「ゼロカン」を発表しました。僕は4人の子の父なので、リリースを読んで条件を整理しておきたくなりました。
先にお伝えしておくと、僕は口座の開設も購入もしていません。この記事は、公式の資料で確かめられた条件を並べたメモです。また、僕は楽天グループで働いています。他社の商品なので、評価はつけずに事実だけを置いておきます。
※記事公開時点の情報です。最新の条件は公式サイトでご確認ください。
- こどもNISAは通称で、中身は「つみたて投資枠」の対象年齢を0歳まで広げる改正。開始は2027年1月
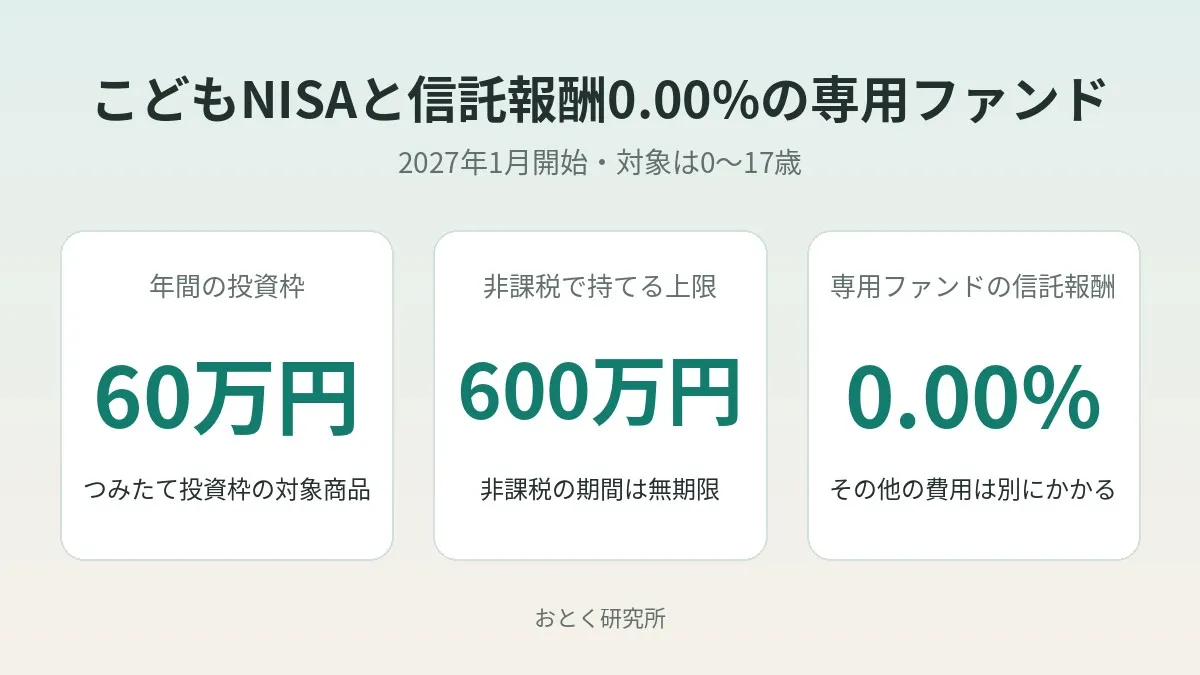
- 対象は0〜17歳。年間の投資枠は 60万円 、非課税で持てる上限は 600万円
- 払出しは原則できない。12歳以降は、子のための使い道で子が同意しているなど一定の要件で可能
- ゼロカンはこどもNISA専用で、信託報酬は年率 0.00% (税込)。設定日は2026年11月17日
- 0%がいつまで続くかと、実質コストの数字は、公式では確認できなかった
こどもNISAとは。いつから始まるか
こどもNISAは、2027年1月から始まります。日本証券業協会のリーフレットと財務省の資料で、開始時期を確認しました。
ただ、「こどもNISA」は通称です。財務省や金融庁の資料では、この言葉は使われていません。「つみたて投資枠の対象年齢の見直し」といった書き方になっています。
つまり、まったく新しい制度ができるわけではなさそうです。いまのNISAのつみたて投資枠を、0歳から使えるようにする改正だと理解しています。この記事では、わかりやすさを優先して「こどもNISA」と呼びます。
財務省の広報誌によると、改正法は2026年3月31日に成立しています。大綱の段階ではなく、成立済みの制度ということですね。
こどもNISAの制度条件
制度の条件を表にまとめます。出典は日本証券業協会・財務省・金融庁の資料です。
| 項目 | 内容 |
|---|---|
| 開始時期 | 2027年1月 |
| 対象年齢 | 0〜17歳 |
| 年間の投資枠 | 60万円 |
| 非課税で持てる上限 | 600万円 |
| 非課税の期間 | 無期限(ロールオーバーの手続きは不要) |
| 対象の商品 | つみたて投資枠の対象商品のみ |
| 買付けに使えるお金 | 子本人に帰属する資金に限る |
| 金融機関の変更 | できない |
| 18歳以降 | 18歳以上のNISAへ自動で移行 |
対象の商品は、長期の積立・分散投資に向いた一定の投資信託です。上場株式は買えません。成長投資枠も使えない、とリーフレットにあります。
個人的に気になったのは、金融機関を変えられない点です。最初にどこで開くかが、そのまま長く効いてきます。ここは急がずに選びたいところかもしれません。
払出しのルール
こどもNISAには、払出しの制限があります。ここが大人のNISAと一番ちがうところだと思います。
日本証券業協会のリーフレットでは、原則として払出しに制限があると説明されています。12歳以降は、一定の要件のもとで払出しができます。要件は、使い道が子本人のためであることなどです。
財務省の資料には、手続きの流れも書かれていました。払出しができるのは、12歳以降で子の同意がある場合です。親権者などが、申出書を金融機関に出します。使い道と子の同意を示す書面も、あわせて必要になります。
要件を満たさない払出しをすると、それまで非課税で受け取った利益や含み益に課税されます。NISA口座も廃止になる、とリーフレットに書かれています。近いうちに使う予定のお金は、入れないほうが安心かもしれません。
12歳までは、基本的に動かせないお金になります。中学受験の費用にあてたい場合などは、時期が合わない可能性があります。教育費の山がいつ来るかは、教育費の「崖の年」を年表で見つける方法に書きました。払出しの時期と重ねて眺めると、判断しやすいと思います。
ジュニアNISAとの違い
2023年末で終わったジュニアNISAと、何がちがうのかも並べておきます。SBI証券さんの解説記事にある比較をもとにしました。
| 項目 | ジュニアNISA(2023年末で終了) | こどもNISA |
|---|---|---|
| 対象年齢 | 20歳未満(2023年は18歳未満) | 18歳未満 |
| 年間の投資上限 | 80万円 | 60万円 |
| 非課税で持てる上限 | 400万円 | 600万円 |
| 非課税の期間 | 最長5年 | 無期限 |
| 対象の商品 | 株式・投資信託 | つみたて投資枠の対象商品 |
| 払出し | 18歳まで原則不可 | 12歳以降は条件つきで可 |
年間の枠は小さくなりました。一方で、持てる上限と非課税の期間は広がっています。金融庁の広報誌でも、非課税の期間は無期限と説明されていました。
ゼロカンとは
ここからが、今回のリリースの本題です。ゼロカンは愛称で、正式には「SBI・ゼロ・オールカントリー・インデックス・ファンド」といいます。SBI証券さんが2026年10月1日に発表しました。
| 項目 | 内容 |
|---|---|
| 正式名称 | SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称: ゼロカン) |
| 運用会社 | SBIアセットマネジメント |
| 商品区分 | 追加型投信/内外/株式/インデックス型 |
| 連動をめざす指数 | MSCIオール・カントリー・ワールド・インデックス(配当込み、円換算ベース) |
| 信託報酬 | 年率0.00%(税込) |
| 設定日 | 2026年11月17日 |
| 取扱開始日 | こどもNISAの取扱開始日に準ずる |
| 対象の口座 | こどもNISA専用 |
いわゆる「オルカン」と同じ指数に連動をめざす投資信託です。マザーファンドを通じて投資する仕組みになっています。リリースでは、こどもNISA専用として取り扱うと説明されています。積立での購入も、こどもNISAに限られます。
同じ日に、姉妹ファンドも発表されています。「SBIオールカントリー」という愛称で、マザーファンドはゼロカンと同じです。信託報酬は年率0.055%(税込)。こちらは大人のNISAでも課税口座でも買えます。
信託報酬0%の中身
信託報酬0%という数字は、注記まで読んでおきたいところです。ゼロなのは、あくまで信託報酬の部分でした。
リリースの注記では、0.00%の意味が定義されています。信託財産から日々引かれる、運用会社・受託会社・販売会社への対価がゼロという意味です。
一方で、ほかの費用は別にかかります。監査報酬や売買委託手数料などです。これらは信託財産から間接的に負担する、と注記にありました。詳しくは交付目論見書で確認する形です。
「信託報酬が0%」と「コストが完全にゼロ」は同じではありません。保有中にかかる費用の全体は、目論見書や運用報告書で確かめる必要があります。価格の変動で損失が出るおそれがある点も、ほかの投資信託と同じです。
18歳以降の扱い
18歳になったあとの扱いも、リリースに書かれていました。こどもNISAで持っていた残高は、通常のNISAに引き継がれます。その分は、信託報酬0.00%のまま持ち続けられるとのことです。
ただ、ゼロカンの積立はこどもNISAに限られます。18歳以降も同じ投資対象で積立を続けたい場合は、別に積立設定をする形です。その受け皿として、SBIオールカントリーが案内されていました。
オルカン系ファンドの信託報酬
同じ指数に連動をめざすファンドを、信託報酬で並べてみます。数字は、それぞれの公式ページで確認できた時点のものです。
| ファンド | 信託報酬(税込・年率) | 確認元と時点 |
|---|---|---|
| ゼロカン | 0.00% | SBI証券のリリース(2026年10月1日) |
| SBIオールカントリー | 0.055% | SBI証券のリリース(2026年10月1日) |
| 楽天・プラス・オールカントリー | 0.0561% | 楽天証券の公式ページ |
| eMAXIS Slim 全世界株式(オール・カントリー) | 0.05775%以内 | 運用会社の公式ページ(2025年9月時点の表示) |
ゼロカン以外の3本は、こどもNISA専用ではありません。eMAXIS Slimの数字は、1年前の時点の表示です。2026年10月の最新の料率は確認できていません。
楽天・プラス・オールカントリーには、保有残高に応じたポイント還元があります。楽天証券のページでは、年率0.017%と案内されていました。信託報酬の数字だけでは比べきれない部分ですね。
数字を見て感じたのは、差の小ささです。0.055%と0.00%の差は、100万円の残高で年に550円ほど。なので、信託報酬だけで口座を決めるのは少し早いかもしれません。金融機関を変えられないことのほうが、影響は大きそうです。
各社のこどもNISA対応
各社の対応状況も、公式で確認できた範囲で並べます。
- SBI証券: 口座開設の申込みは2026年10月開始予定と自社の記事で案内。子ども名義の未成年口座が必要で、親権者のどちらかがSBI証券の口座を持っていることが条件
- 楽天証券: こどもNISAの特設ページを公開。2027年1月開始予定、0〜17歳、年60万円・合計600万円と説明している。2026年7月には親子向けのスクールを東証で開催
- 松井証券: 口座開設の予約受付を2026年10月1日から始める予定と、9月3日のリリースで発表
- MUFG(三菱UFJ銀行、三菱UFJ eスマート証券など): 口座開設の受付を2026年10月に始めると、8月14日のリリースで発表
楽天証券の特設ページでは、受付開始日の記載を読み取れませんでした。信託報酬0%の専用ファンドについて、楽天グループ側からの発表も見つけられていません。あくまで、僕が調べた時点の話です。
公式で確認できなかった点
ここは正直に書いておきます。リリースを読んでも、わからなかったことがいくつかありました。
- 信託報酬0.00%がいつまで続くか。期限も見直しの条件も、リリースには書かれていない
- 実質コスト(総経費率)の数字。運用が始まる前なので、実績の値はまだ無いはず
- 購入時手数料、信託財産留保額、最低の購入額、信託期間、分配の方針
- 積立ではないスポット購入ができるかどうか
- SBI証券以外で買えるかどうか
- 取扱開始の具体的な日付(「こどもNISAの取扱開始日に準ずる」とだけある)
- 親や祖父母が資金を出す場合の、贈与税との関係についての公式の説明
- 18歳以降に金融機関を変更できるかどうか
特に、0%が続く期間は大事なところです。恒久とも期間限定とも、明言はありませんでした。なので、「ずっと0%」と決めつけないほうがよさそうです。
目論見書は、まだ手に入っていません。公開されたら、信託報酬と約款変更の項目を読むつもりです。
口座開設までの段取り
まだ申込みはしていませんが、僕が考えている段取りを置いておきます。結果ではなく、準備の順番です。
- 日本証券業協会のリーフレットで、制度の条件を読む
- 払出しの制限をふまえて、いつ使うお金なのかを決める
- 子本人に帰属する資金かどうかを整理する
- 金融機関を変更できない前提で、開く先の候補を比べる
- ゼロカンを検討するなら、目論見書の公開を待って費用の全体を確認する
- 親権者の口座が必要かなど、各社の条件を公式ページで確かめる
- 申込みに必要な書類を、各社の案内で確認する
資金の出どころは、迷いやすいところだと思います。リーフレットでは、子本人に帰属する資金に限るとされています。贈与税との関係は、公式の資料で説明を見つけられませんでした。金額が大きくなる場合は、税務署や税理士さんに確認するのが安心です。
積立の原資をどう作るか、という話もあります。僕の場合は、固定費を下げた分を積立に回してきました。そのときの流れは、スマホ代を月8,000円下げて新NISAに回した話に書いています。通信費は毎月出ていくお金なので、一度下げると効果が続きやすいですね。
よくある失敗・落とし穴
条件を整理していて、つまずきやすそうだと感じた点をまとめます。
- 「信託報酬0%」を「コストが完全にゼロ」と受け取ってしまう
- 0%が18歳以降の新しい積立にも続くと思いこむ
- 12歳より前に使う予定のお金を入れてしまう
- 金融機関を変更できないことを知らずに、1本の商品だけで開く先を決める
- 親のお金と子のお金を分けずに、買付けの資金にしてしまう
- 「こどもNISA」を正式な制度名だと思い、公式の資料を探しそこねる
財務省や金融庁の資料は、「つみたて投資枠」という言葉で探すと見つけやすいです。大人のNISAとの順番も考えどころですね。僕の積立まわりの話は、楽天証券のポイント投資の記録にも書いています。
始める前に確認すること
- 制度の開始は2027年1月で、対象は0〜17歳だと確認した
- 年間の投資枠は60万円、非課税で持てる上限は600万円だと確認した
- 12歳までは原則として払出しできないことを理解した
- 要件を満たさない払出しは課税され、口座も廃止になると理解した
- 買付けの資金が子本人に帰属するものかを整理した
- 金融機関を変更できない前提で、開く先を比べた
- ゼロカンの信託報酬以外の費用を、目論見書で確認する予定を立てた
- 0.00%の期限が公式に明記されていないことを把握した
よくある質問
Q. こどもNISAはいつから始まりますか?
2027年1月からです。日本証券業協会のリーフレットと財務省の資料で確認しました。口座開設の受付は、2026年10月から始める会社が出ています。
Q. こどもNISAは正式な制度名ですか?
通称です。財務省や金融庁の資料では、つみたて投資枠の対象年齢の見直しとして説明されています。新しい制度というより、いまのNISAを0歳まで広げる改正と考えるとわかりやすいと思います。
Q. ゼロカンはいつから買えますか?
設定日は2026年11月17日です。取扱開始日は「こどもNISAの取扱開始日に準ずる」とされています。具体的な日付は、リリースでは確認できませんでした。
Q. 信託報酬0%なら、費用はまったくかかりませんか?
かかります。監査報酬や売買委託手数料などは、信託財産から間接的に負担します。実質コストの数字は、運用が始まってから運用報告書などで確かめる形になりそうです。
Q. 信託報酬0%はいつまで続きますか?
リリースには、期限も見直しの条件も書かれていませんでした。18歳以降も保有分は0.00%のまま持てる、という説明はあります。ただ、恒久かどうかの明言はありません。目論見書での確認が必要です。
Q. 18歳になったらどうなりますか?
制度としては、18歳以上のNISAへ自動で移ります。特別な手続きはいらないとされています。ゼロカンは保有を続けられますが、新しい積立はできない趣旨の説明でした。
Q. 途中でお金を引き出せますか?
原則として払出しには制限があります。12歳以降は、子のための使い道で子が同意している場合などに可能です。要件を満たさないと、課税されたうえで口座が廃止になります。
参考にした公式情報
- SBIホールディングス|ニュースリリース(2026年10月1日)
- SBI証券|ゼロカン取扱いのリリース(PR TIMES)
- SBI証券|こどもNISAの解説記事(2026年9月10日)
- SBI証券|こどもNISAとジュニアNISAの比較記事
- 日本証券業協会|18歳未満のNISAリーフレット
- 財務省|NISAのつみたて投資枠の拡充に関する資料
- 財務省|広報誌ファイナンス 令和8年度税制改正
- 金融庁|アクセスFSA 2026年2月号
- 金融庁|令和8年度税制改正の資料
- 楽天証券|こどもNISA特設ページ
- 楽天証券|楽天・プラスシリーズ
- 楽天投信投資顧問|楽天・プラス・オールカントリー株式インデックス・ファンド
- 楽天証券|親子で学ぶ資産づくりスクールのリリース
- 三菱UFJアセットマネジメント|eMAXIS Slim 全世界株式(オール・カントリー)
- 松井証券|プレスリリース(2026年9月3日)
- 三菱UFJ eスマート証券|プレスリリース(2026年8月14日)
まとめ
こどもNISAは、2027年1月から始まります。0〜17歳が対象で、年60万円・合計600万円まで使えます。12歳までは原則として払出しできず、金融機関も変えられません。
ゼロカンは、こどもNISA専用で信託報酬が年率0.00%のファンドです。ただ、0%の期限や実質コストは公式でまだ確認できませんでした。目論見書が出てから読み直すのがよさそうです。
まずは条件を並べたところまで、というメモでした。気になる方は、公式の資料を一度のぞいてみてください。
子どもの積立を考えるなら、原資になる固定費も一緒に眺めておくと楽かもしれません。スマホ代は見直しやすい項目のひとつです。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。