 投资与新NISA
iDeCo 12月改革后缴费上限升至6.2万日元:预受理10/30截止,我为什么还是维持不变
iDeCo从2026年12月份起,公司职员和公务员的缴费上限提高到每月6.2万日元,自营业者提高到7.5万日元。预受理10月30日截止,但12/1〜12/24通过e-iDeCo也能增额。本文整理了新旧对照表、操作步骤,以及我选择维持不变的思路。
 投资与新NISA
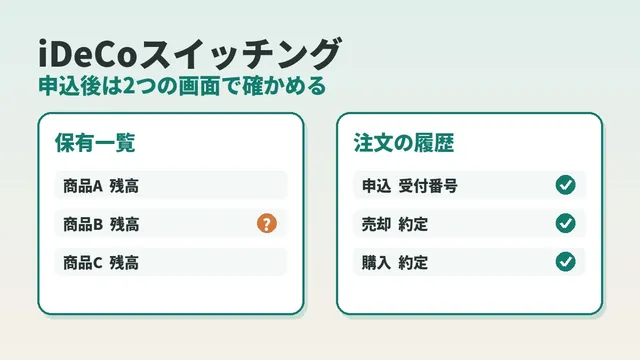
iDeCo基金转换的确认方法:没有反映时,把持仓一览和订单记录看3遍(撤销截止到营业日10点)
iDeCo的基金转换会不会只停在“我以为自己申请了”?本文整理了用持仓一览和订单记录来核实的步骤。包括申请后立刻、下一个营业日、成交之后这3次确认,营业日上午10点的撤销截止时间,以及到反映为止的流程,同时也是对上一篇文章的更正。
 投资与新NISA
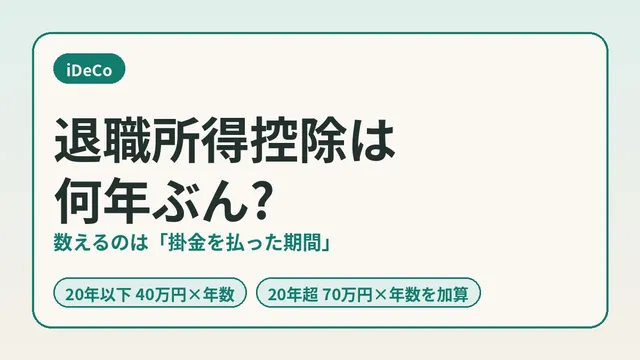
iDeCo的退职所得扣除按多少年的加入期间计算?与通算加入者等期间的区别及确认方法
以一次性领取的方式领取iDeCo时,退职所得扣除由实际缴费的期间决定。20年以下为40万日元×年数,超过20年为800万日元+70万日元×超出年数。本文整理它与通算加入者等期间的区别、加入者期间的确认步骤,以及2026年1月起的重复调整(前年以前9年内)。
 投资与新NISA
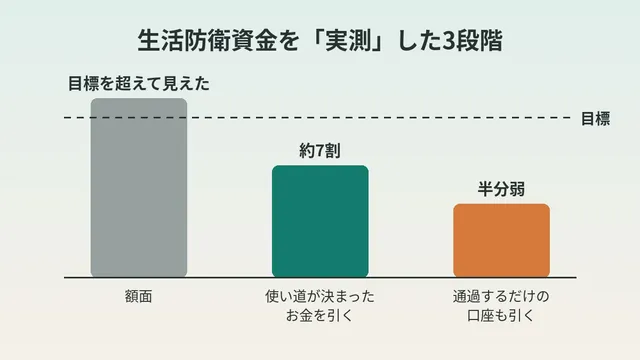
家庭应急资金现在有多少?算下来约为目标的七成:只用已关联账户来数的三个阶段和它的局限
家庭应急资金现在到底有多少,我用关联到会计软件的4个账户的明细算了一遍。按账面看明明超过了目标,可减去已有用途的钱之后只有约七成,保守来看不到一半。这里整理了三个阶段的数法、分类表、补足缺口的三个选项,以及漏数的局限。
 投资与新NISA
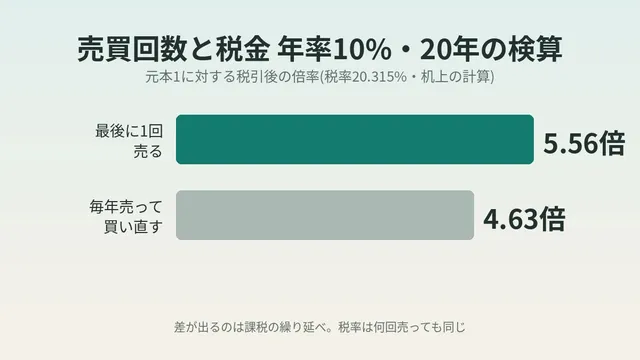
买卖次数和税金|特定账户20.315%下,年化10%、20年的到手金额相差约2成的验算
买卖次数多会不会在税金上吃亏,我做了验算。特定账户的税率不管卖几次都是20.315%。差距出在课税的递延上,年化10%、20年的话,最后卖1次是5.56倍,每年卖是4.63倍。NISA年度投资额度的注意点也一并整理。
 投资与新NISA
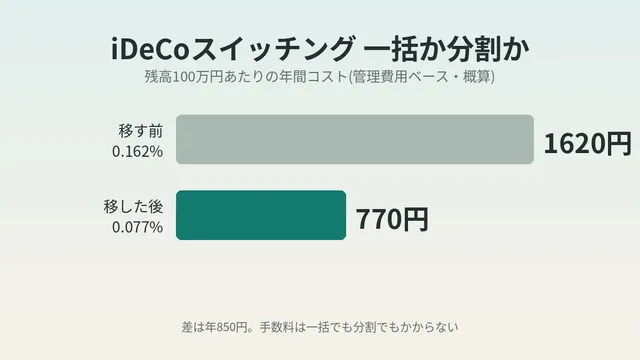
iDeCo转换是一次性还是分批:从信托报酬0.162%换到0.077%之前要决定的3件事
在乐天证券的iDeCo里,把信托报酬偏高的产品通过转换移到低成本产品之前,我整理了需要先决定的事。包括一次性还是分批的思路、每100万日元余额每年850日元〜1,219日元这个差额的计算,以及营业日上午10点的截止时间和取消条件。
 投资与新NISA
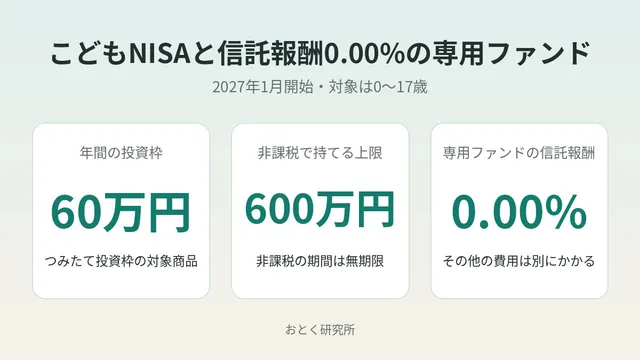
儿童NISA将于2027年1月开始:信托报酬0.00%的「Zero-Can」条件整理
儿童NISA将于2027年1月开始,0〜17岁每年可用60万日元、合计600万日元。SBI证券在2026年10月1日发布的专用基金「Zero-Can」信托报酬为0.00%,设定日是11月17日。取出限制和尚未确认的地方也一并整理了。
 投资与新NISA
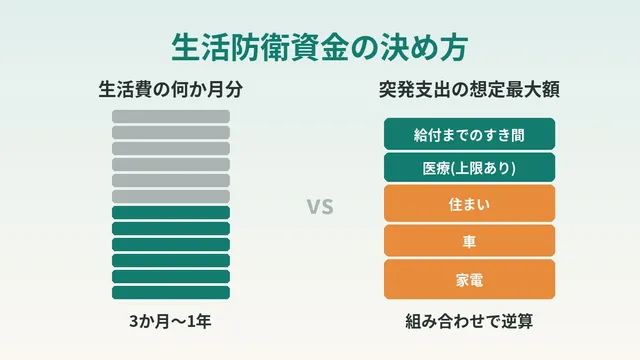
应急备用金不只看"几个月的生活费":从突发支出的预估最大额倒推的思路
说到应急备用金(生活防衛資金),大家常用"几个月的生活费"来衡量。但对于有两份收入来源的双职工家庭,从突发支出的预估最大额倒推,有时反而更合适。本文结合公共制度的上限,从理财规划师(FP)的角度做了整理。
 投资与新NISA
日本卖房时的中介费,不算「必要经费」而是「转让费用」
因为查了一下日本的不动产税务规则,顺便确认了中介费该怎么归类。「必要经费」和「转让费用」看起来很像,其实是两个不同的概念,如果完全交给记账软件自动分类,很容易被处理错。
 投资与新NISA
确认了一下,在乐天钱包购买虚拟货币能让乐天市场积分+0.5倍的机制
我得知乐天钱包也是SPU(超级积分提升计划)的对象服务,于是确认了一下条件。这是一个当月购买虚拟货币满30,000日元以上,就能让乐天市场购物积分+0.5倍的机制。
 投资与新NISA
乐天证券,答对测验并开户即可获得2,000积分的活动
在乐天证券的活动页面答对测验,并完成开户、初始设置、My Number登记,就能获得2,000积分。这里整理一下条件和我注意到的几个要点。
 投资与新NISA
乐天钱包,新开户&虚拟货币交易可获500积分
在乐天钱包新开设现货账户并进行虚拟货币交易,就能获得500积分的常设活动。这里整理一下条件和我注意到的几个要点。
 投资与新NISA
为了拿到乐天证券积分投资的SPU+1倍,我实际去把条件凑满了
乐天证券的积分投资,只要完成Money Bridge设置并每月购买3万日元,投资信托和美股就能各获得+0.5倍,合计+1倍的SPU。这是一篇包含获得上限和失效规则、实际尝试后的记录。
 投资与新NISA
每月尝试转换企业型缴费确定型养老金(DC)的经历,以及2026年的制度改革
回顾当年每月反复进行转换操作的企业型DC记录,同时整理2026年实施的匹配缴费上限撤销与缴费限额上调这两项制度变化。
 投资与新NISA
从外币储蓄型保险中学到的一课:退保金只有『已交保费的一半』
在重新检视资产管理的时机,把单身时期投保的外币储蓄型保险解约了。整理一下当时的实际数字,以及对如何看待保险这件事的感想。
 投资与新NISA
乐天积分会因『使用场所』不同而改变返现比率?攒积分的基本思路
整理了不是漫无目的地花掉积攒的乐天积分,而是通过选择『使用场所』来提升返现比率的机制,以及活用时需要留意的注意事项。
 投资与新NISA
用乐天移动×乐天卡×乐天证券将乐天积分最大化的方法
以乐天移动为核心,组合乐天卡、乐天证券等服务,本文结合实例讲解如何提升乐天积分的获得倍率(SPU)。
 投资与新NISA
把手机费每月降低8,000日元,将省下的钱投入新NISA的故事
通过转投乐天移动,大幅削减了每月的手机费,并把省下来的部分投入新NISA的定投。本文结合家庭收支的真实数字,介绍这段亲身经历。